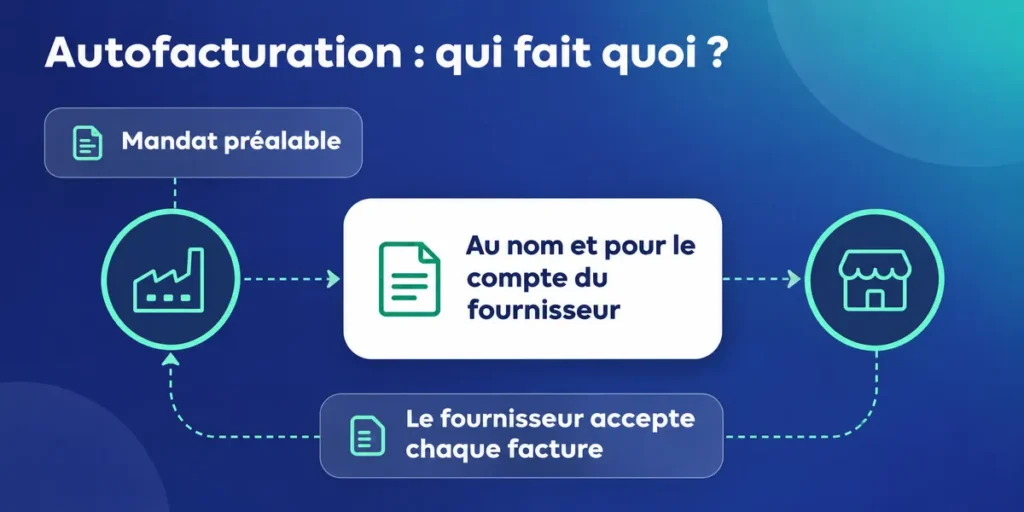
L’autofacturation permet au client d’émettre une facture au nom et pour le compte du fournisseur, avec un mandat préalable et l’acceptation de chaque facture.
La réforme ne supprime pas ce mécanisme : la facture structurée passe par une plateforme agréée lorsque le fournisseur est soumis à l’obligation d’émission.
Le mandat doit clarifier les opérations couvertes, le circuit de validation, la durée prévue et la façon de traiter une contestation.
Le fournisseur reste responsable de ses obligations de facturation et de TVA ; une facture transmise se corrige par un nouveau document.
Au 26 octobre 2026, l’autofacturation reste possible avec la réforme : le client émet la facture au nom et pour le compte de son fournisseur, après un mandat préalable et avec l’acceptation de chaque facture par celui-ci. Lorsque le fournisseur est soumis à l’obligation d’émission électronique, la facture suit le circuit prévu par la réforme. Le calendrier dépend du fournisseur, selon le calendrier officiel de la réforme.
Vous pratiquez déjà l’autofacturation, ou vous envisagez de la lancer avec un partenaire ? Clarifiez le mandat, qui déclenche l’envoi, qui contrôle les statuts et comment traiter une erreur. On évite ainsi de confondre une difficulté technique, une contestation et un litige commercial.
Besoin d'aide dans votre compta ?
Évaluez nos tarifs et libérez-vous des contraintes comptables
Découvrez nos tarifs
Comment fonctionne l’autofacturation et dans quels cas l’utiliser ?
En autofacturation, le client prépare et émet la facture au nom et pour le compte de son fournisseur. Ce fonctionnement peut convenir quand les deux parties souhaitent confier la préparation matérielle de la facture au client, qui dispose des informations sur l’opération.
Le client n’agit pas de sa propre initiative : il lui faut un mandat préalable. Le fournisseur doit aussi accepter chaque facture. La doctrine fiscale précise ces conditions pour la facturation par le client ou un tiers dans la documentation officielle sur l’autofacturation.
- Définissez les opérations concernées et les partenaires couverts.
- Désignez la personne qui prépare et transmet la facture.
- Prévoyez comment le fournisseur reçoit et accepte chaque facture.
- Vérifiez que la facture porte la mention « Autofacturation ».
Le fournisseur reste responsable de ses obligations de facturation et de TVA, même si son client réalise l’émission matérielle. Posez donc clairement qui vérifie les informations avant l’envoi. Pour revoir les données et contrôles habituels, consultez aussi le guide pour émettre une facture.
Que change la réforme pour le circuit et les statuts ?
La réforme ne met pas fin à l’autofacturation. Lorsqu’une facture relève de l’obligation d’émission électronique, elle doit être structurée et échangée par l’intermédiaire d’une plateforme agréée. Un PDF envoyé par courriel ne constitue pas une facture électronique au sens de la réforme.
Au 26 octobre 2026, la réception électronique est obligatoire depuis le 1er septembre 2026 pour les entreprises assujetties à la TVA établies en France. Les grandes entreprises et les ETI doivent aussi émettre électroniquement depuis cette date ; l’obligation s’étend aux PME, TPE et micro-entreprises à partir du 1er septembre 2027. C’est le calendrier du fournisseur qui s’applique à l’autofacture, comme le rappelle la DGFiP dans son guide pratique.
- Confirmez quelle plateforme agréée échange la facture.
- Vérifiez les coordonnées de facturation utilisées pour le routage.
- Suivez les statuts transmis : déposée, rejetée, refusée ou encaissée.
- Décidez qui alerte l’autre partie si un statut bloque le traitement.
Une entreprise choisit sa plateforme agréée directement ou via sa solution habituelle. Le portail public n’est plus une plateforme gratuite d’émission : il tient l’annuaire et collecte les données. Avant de lancer le circuit, vérifiez la liste officielle des plateformes agréées et identifiez celle du fournisseur.
Vous hésitez sur le calendrier qui s’applique à votre partenaire ? Vérifiez son statut et sa situation au regard de la réforme avant de fixer la date de bascule. La page sur la facturation électronique et les entreprises concernées aide à poser les premières questions.
Que prévoir dans le mandat et l’acceptation ?
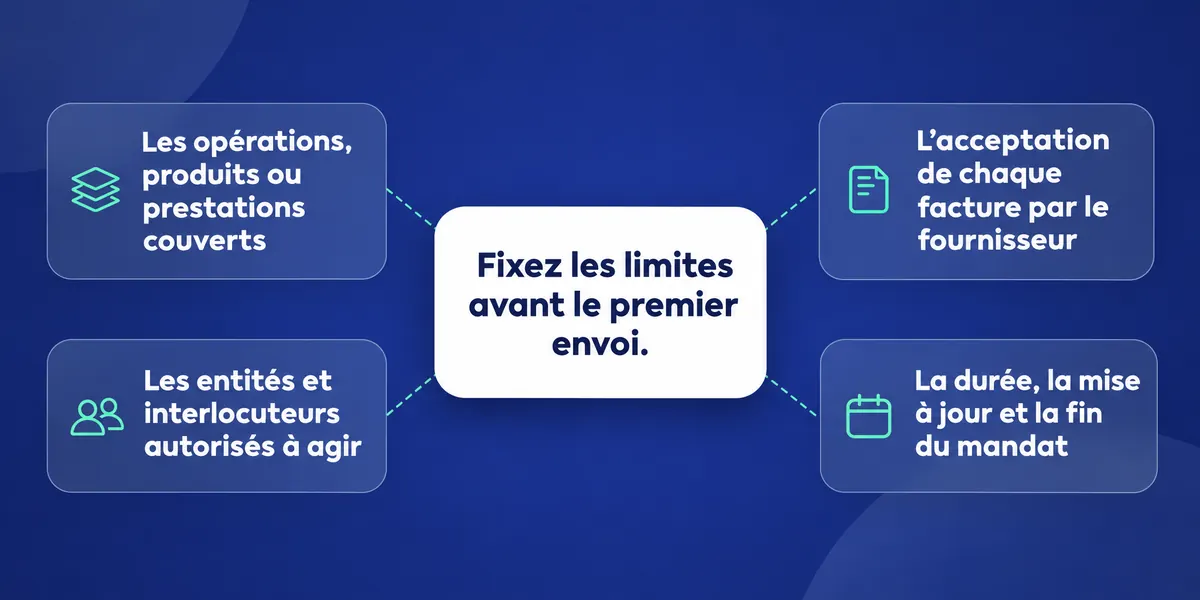
Un mandat exploitable répond à une question simple : jusqu’où le client peut-il agir au nom du fournisseur ? Fixez les limites avant le premier envoi. Les éléments ci-dessous servent à cadrer votre accord et votre organisation ; ils ne remplacent pas une vérification adaptée à votre situation.
- Délimitez les opérations, produits ou prestations couverts.
- Identifiez les entités et interlocuteurs autorisés à agir.
- Précisez comment le fournisseur accepte chaque facture.
- Choisissez les règles de durée, de mise à jour et de fin du mandat.
Point à cadrer
Question à trancher
Trace à organiser
Périmètre
Quelles opérations et quels partenaires sont couverts ?
Liste tenue à jour
Émission
Qui prépare, contrôle et transmet la facture ?
Rôles et circuit définis
Acceptation
Comment le fournisseur confirme-t-il chaque facture ?
Validation conservée
Évolution
Comment modifier ou arrêter le dispositif ?
Modalités écrites
Ne confondez pas le mandat général et l’acceptation de chaque facture : la réforme conserve ces deux étapes. Prévoyez une méthode de validation que les deux parties peuvent retrouver, puis testez-la sur une opération réelle avant de généraliser l’autofacturation.
Quelles questions cadrer avec votre cabinet ?
Quand le circuit est partagé entre fournisseur, client et plateformes, on peut vite perdre de vue qui fait quoi. Préparez un schéma court avec votre cabinet : il rend visibles les responsabilités et les points de contrôle, sans remplacer l’accord entre les deux entreprises.
- Qui prépare et déclenche l’émission de l’autofacture ?
- Quelle plateforme agréée reçoit et transmet la facture ?
- Qui surveille les statuts et traite un rejet technique ?
- Qui valide le traitement de TVA et les données de paiement ?
- Comment le fournisseur conteste-t-il une facture ?
- Où conserver les factures, validations et statuts ?
Situation
Action à organiser
À confirmer avec
Rejet par une plateforme
Corriger la donnée ou le routage puis retransmettre
Émetteur et fournisseur
Refus par l’acheteur
Identifier le motif et suivre le circuit prévu
Acheteur et fournisseur
Statut absent ou incohérent
Vérifier le suivi sur les plateformes concernées
Responsable du circuit
Désaccord sur l’opération
Distinguer la contestation de la facture du litige commercial
Les deux parties
Un rejet technique et un refus de l’acheteur ne désignent pas la même situation. Le refus doit être motivé et ne peut pas servir à signaler un simple litige commercial ; les motifs admis et la gestion des statuts sont détaillés dans le guide de la DGFiP sur la facture électronique.
Pensez aussi à attribuer la surveillance des documents et de leurs statuts. Si vous changez de logiciel ou de plateforme, clarifiez la récupération de l’historique et les modalités de conservation, sans laisser une partie supposer que l’autre s’en charge.
Comment traiter la TVA et contester une autofacture ?
Le fournisseur reste responsable de ses obligations de TVA. Avant l’émission, vérifiez avec lui la nature de l’opération, sa situation de TVA et les données portées sur la facture. Le client qui prépare le document doit suivre les consignes convenues, sans décider seul d’un traitement fiscal.
Une facture électronique transmise ne se modifie pas. En cas d’erreur, les parties organisent l’émission d’un nouveau document par le même circuit : un avoir ou une facture rectificative, avec sa propre numérotation et la référence de la facture d’origine. La FAQ officielle sur la facturation électronique détaille ce principe.
- Signalez l’erreur à l’autre partie et identifiez la facture d’origine.
- Vérifiez si le mandat couvre l’émission du document correctif.
- Émettez l’avoir ou la facture rectificative dans le circuit prévu.
- Suivez le nouveau document et conservez le lien avec l’original.
Vous contestez le contenu plutôt que le traitement technique ? Motivez le désaccord et échangez avec le fournisseur avant de choisir la suite. Pour le traitement d’un avoir dans le circuit électronique, consultez notre guide pour corriger une facture et gérer un avoir.
FAQ :
À partir de quand la facturation électronique est-elle obligatoire en 2026 ?
La réception des factures électroniques est obligatoire depuis le 1er septembre 2026 pour les entreprises assujetties à la TVA établies en France. Depuis cette date, les grandes entreprises et les ETI doivent aussi émettre leurs factures sous forme électronique. Pour les PME, TPE et micro-entreprises, l’obligation d’émission s’applique à partir du 1er septembre 2027. Le calendrier officiel dépend de la catégorie de l’entreprise ; vérifiez aussi celui du fournisseur concerné par l’autofacturation.
Qu’est-ce que la facturation électronique change concrètement pour mon entreprise ?
La facturation électronique change le format et le circuit de transmission des factures concernées : elles sont structurées et passent par une plateforme agréée, plutôt que d’être simplement envoyées en PDF par courriel. Votre entreprise doit choisir son circuit, vérifier ses données de facturation et suivre les statuts transmis. Au 26 octobre 2026, la réception est déjà obligatoire depuis le 1er septembre 2026 pour les entreprises assujetties à la TVA établies en France ; l’émission dépend de votre catégorie.
L'autofacturation est-elle compatible avec la facture électronique ?
Oui, l’autofacturation reste compatible avec la facture électronique. Le client peut émettre la facture au nom et pour le compte du fournisseur si un mandat préalable le prévoit et si le fournisseur accepte chaque facture. Lorsque l’émission électronique s’impose au fournisseur, la facture emprunte le circuit électronique applicable et porte la mention « Autofacturation ». Le fournisseur demeure responsable de ses obligations de facturation et de TVA, même si le client prépare le document.
Quel mandat faut-il pour pratiquer l'autofacturation ?
Il faut un mandat préalable qui autorise le client à émettre les factures au nom et pour le compte du fournisseur. Cadrez ensemble les opérations couvertes, les personnes autorisées, le circuit de contrôle et la façon dont le fournisseur acceptera chaque facture. Définissez aussi comment modifier ou arrêter l’organisation. Le mandat ne dispense pas de faire accepter chaque facture par le fournisseur ; gardez une trace de cette validation et vérifiez que le document porte la mention « Autofacturation ».
Qui corrige une autofacture erronée ?
Le client qui gère l’émission peut préparer le document correctif selon le mandat, mais le fournisseur reste responsable de ses obligations de facturation et de TVA. Les deux parties doivent se coordonner : une facture électronique déjà transmise ne se modifie pas. Il faut émettre un avoir ou une facture rectificative par le même circuit, avec une nouvelle numérotation et la référence de la facture d’origine, puis suivre le statut du document.