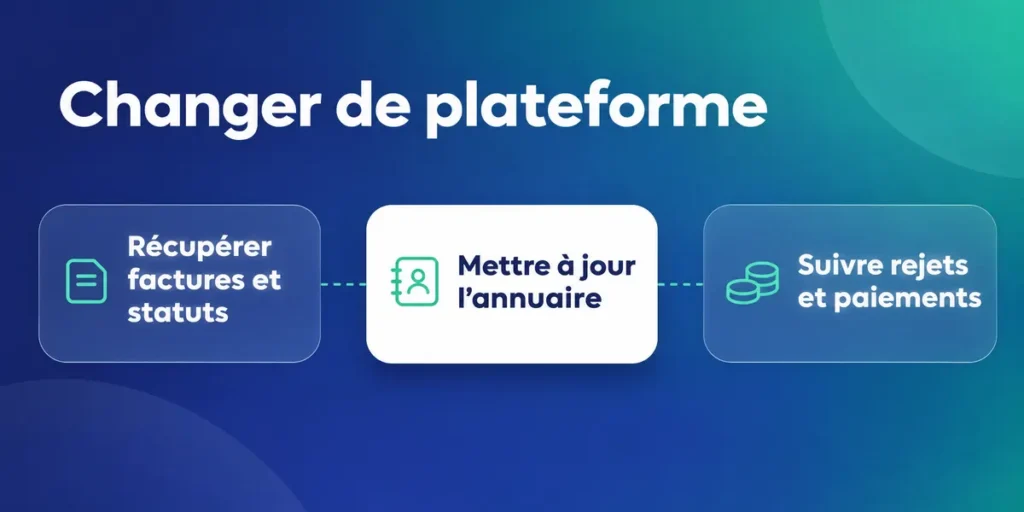
Vous pouvez changer de plateforme agréée : la nouvelle plateforme actualise votre rattachement dans l’annuaire, sans que l’ancien historique soit repris automatiquement.
Avant la bascule, préparez la récupération des factures, de leurs statuts et des archives, puis vérifiez que les documents sont consultables et exportables.
Pour préserver la réception, coordonnez la mise à jour de l’annuaire avec vos partenaires et repérez les factures encore en transit.
Pendant la transition, suivez les rejets, refus et paiements. Si vous changez aussi de cabinet, organisez la transmission du dossier et confirmez les modalités de sortie.
Oui, vous pouvez changer de plateforme agréée de facturation électronique. Au 26 octobre 2026, France Num indique que la nouvelle plateforme met à jour votre rattachement dans l’annuaire ; vous devez organiser la récupération de l’historique et des statuts, puis suivre les factures déjà engagées. La réception électronique est obligatoire depuis le 1er septembre 2026 pour toutes les entreprises assujetties à la TVA établies en France (France Num ; Ministère de l’Économie).
Le point sensible n’est donc pas seulement le choix d’une nouvelle solution. Il faut éviter qu’une facture arrive à l’ancienne adresse, perdre la trace d’un statut ou laisser une archive inaccessible. Préparez la bascule avec votre plateforme actuelle, la nouvelle et vos partenaires.
Besoin d'aide dans votre compta ?
Évaluez nos tarifs et libérez-vous des contraintes comptables
Découvrez nos tarifs
Dans quels cas changer de plateforme agréée ?
Un changement de cabinet, de logiciel ou d’organisation peut vous pousser à revoir votre plateforme. Vous pouvez conserver votre outil actuel s’il est raccordé à une plateforme agréée : changer de logiciel n’est donc pas toujours nécessaire. Voyez aussi notre guide pour garder votre logiciel de facturation.
Le besoin apparaît aussi quand plusieurs sociétés ou établissements doivent utiliser des circuits de réception différents. Prenez le temps de cartographier qui émet, qui reçoit et quelle adresse chaque partenaire utilise. Pour les établissements, le routage peut s’appuyer sur le SIREN, le SIRET ou un code dédié, selon votre organisation.
- Votre nouveau cabinet travaille avec une autre plateforme agréée.
- Votre logiciel évolue ou son raccordement change.
- Vous regroupez ou séparez les flux de plusieurs sociétés.
- Vos établissements ont des besoins de routage distincts.
- Vous souhaitez revoir la gestion des factures et de leurs statuts.
Avant de décider, vérifiez que la nouvelle plateforme figure sur la liste officielle des plateformes agréées. Une plateforme agréée échange avec l’administration ; votre logiciel habituel peut rester votre outil de travail s’il est raccordé. Pour comparer les rôles, consultez aussi notre page sur la plateforme agréée de facturation électronique.
Changer de plateforme ne signifie pas forcément abandonner votre logiciel. La solution habituelle peut rester en place si elle est raccordée à une plateforme agréée. Vérifiez le raccordement, les fonctions proposées et la possibilité d’exporter vos données avant de lancer la bascule.
Vous hésitez entre une seule plateforme ou plusieurs ? Pour une entreprise multi-établissements, clarifiez d’abord les circuits attendus par chaque site et les personnes qui les suivent. Vous éviterez de choisir sur la seule base d’une démonstration, sans vérifier le routage réel de vos factures.
Quelles données récupérer avant de changer de plateforme ?
Préparez la reprise avant de résilier ou de modifier votre service. L’entreprise reste responsable de la récupération de son historique et de ses statuts ; ne partez pas du principe que la nouvelle plateforme importera tout automatiquement. Demandez les modalités d’export à l’ancienne plateforme et contrôlez les fichiers obtenus.
Gardez une vue claire sur les factures émises et reçues, mais aussi sur leur cycle de vie. Les statuts comme « déposée », « rejetée », « refusée » ou « encaissée » permettent de suivre le traitement. Le guide pratique de l’administration détaille ces échanges.
- Exportez les factures émises et reçues, avec leurs pièces associées.
- Récupérez les statuts et les échanges liés à chaque facture.
- Repérez les documents corrigés, les avoirs et les factures rectificatives.
- Conservez les archives dans un espace accessible et organisé.
- Demandez le FEC si votre entreprise doit tenir sa comptabilité informatisée.
Élément
À récupérer
À contrôler
Historique
Factures émises et reçues, pièces associées
Ouverture et lisibilité des fichiers
Statuts
État de traitement et échanges
Factures en attente, rejetées ou refusées
Archives et comptabilité
Documents conservés, FEC si nécessaire
Accès, classement et cohérence avec le dossier comptable
Le FEC concerne les entreprises qui tiennent leur comptabilité sur informatique, notamment les sociétés à l’IS et les entreprises au réel. Son format est encadré par l’article A47 A-1 du Livre des procédures fiscales. Les micro-entrepreneurs ne sont pas concernés par cette obligation de remise du FEC. Pour garder le contexte comptable, associez aussi votre cabinet à la vérification des exports.
Une facture transmise ne se modifie pas directement : une correction passe par un nouvel avoir ou une facture rectificative, émis dans le circuit électronique et liés au document d’origine. Vérifiez que les références et les pièces de correction sont bien présentes dans votre reprise.
Comment mettre à jour l’annuaire sans interrompre la réception ?
La nouvelle plateforme doit mettre à jour votre rattachement dans l’annuaire central. Cet annuaire dirige les factures vers la plateforme du destinataire à partir de son SIREN, avec, si nécessaire, un SIRET ou un code de routage. Retrouvez le fonctionnement détaillé dans notre guide sur l’annuaire de la facture électronique.
Pour limiter les erreurs, coordonnez la date de bascule avec les deux plateformes et vos principaux fournisseurs. Demandez à la nouvelle plateforme de confirmer l’adresse enregistrée, puis informez les partenaires qui utilisent un routage spécifique. Ne communiquez pas une nouvelle adresse avant de savoir qu’elle est bien active.
- Choisissez une date de bascule avec les plateformes concernées.
- Faites confirmer le rattachement et les adresses dans l’annuaire.
- Repérez les factures déjà émises ou attendues autour de cette date.
- Prévenez les fournisseurs et clients concernés par un routage particulier.
Une mise à jour de l’annuaire ne règle pas automatiquement le sort des factures déjà en circulation. Établissez une liste des documents en attente, puis convenez avec les plateformes de la façon de les suivre jusqu’à leur statut final. N’inventez pas de délai : faites confirmer le calendrier de traitement.
Gardez une trace de la confirmation reçue et testez la réception avec un partenaire lorsque c’est possible. Si une facture ne vous parvient pas, vérifiez d’abord le SIREN, le SIRET ou le code de routage utilisé. La documentation de l’annuaire sur France Num précise le rôle de la plateforme dans sa mise à jour.
Vous changez plusieurs entités ? Reprenez le contrôle société par société, puis établissement par établissement. Un tableau partagé aide à rapprocher l’adresse enregistrée, les partenaires informés et les factures encore en transit. On avance ainsi par vérifications concrètes, plutôt qu’en supposant que tous les flux basculent ensemble.
Comment suivre factures, rejets et paiements pendant la bascule ?
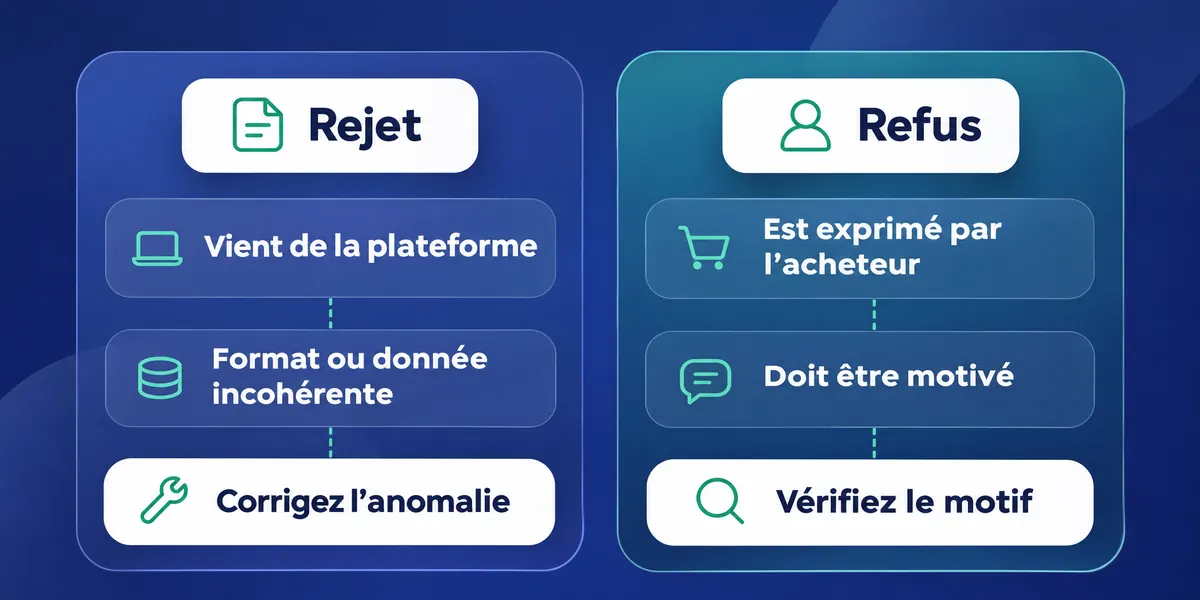
Pendant la transition, suivez chaque facture jusqu’à son issue : déposée, rejetée, refusée ou encaissée. Les statuts ne désignent pas tous le même problème. Un rejet vient de la plateforme, par exemple en cas de format ou de donnée incohérente ; un refus est exprimé par l’acheteur et doit être motivé.
En cas de rejet, corrigez l’anomalie puis retransmettez la facture par le circuit électronique. En cas de refus, vérifiez le motif et la suite à donner : une nouvelle facture émise après un refus porte un nouveau numéro. Le guide officiel de la facturation électronique distingue ces situations.
- Affectez un responsable au suivi des factures en attente.
- Consignez le motif des rejets et la correction transmise.
- Suivez séparément les refus et les échanges avec l’acheteur.
- Rapprochez les paiements des factures et de leur statut « encaissée ».
Pour les prestations de services dont la TVA est exigible à l’encaissement, les données de paiement doivent aussi être transmises. En B2B domestique, le statut « encaissée » participe à ce suivi. Vérifiez qui met à jour ce statut pendant le changement, en vous appuyant sur la doctrine de l’administration.
Une rupture de réception peut entraîner des difficultés de conformité. Depuis la loi de finances pour 2026, l’entreprise qui n’a pas désigné de plateforme de réception est mise en demeure de régulariser ; en l’absence de régularisation, une amende de 500 € puis de 1 000 € par nouvelle période de trois mois est prévue (Service-Public Entreprendre).
L’administration indique que les sanctions ne sont pas appliquées automatiquement lorsqu’une difficulté au démarrage est réelle, documentée et en cours de correction. Gardez les échanges, les signalements d’anomalie et les actions engagées : ils rendent votre suivi plus lisible si un incident survient.
Comment changer de cabinet et de plateforme en même temps ?
Changer de cabinet et de plateforme en même temps demande de coordonner deux transmissions. Prévenez votre ancien cabinet, votre nouveau cabinet et les plateformes concernées. Le nouvel expert-comptable doit informer son prédécesseur avant d’accepter la mission ; le prédécesseur facilite la transmission du dossier avec votre accord, conformément aux articles 163 et 168 du décret n° 2012-432.
Préparez la reprise comptable en listant les pièces, les exports disponibles et le FEC lorsqu’il est requis. Vérifiez aussi les périodes déjà clôturées et les opérations encore en cours. Pour éviter de mélanger les sujets, notre guide sur la mise en place de la facturation électronique avec un expert-comptable détaille l’accompagnement au raccordement.
- Organisez la résiliation du contrat de cabinet selon ses conditions.
- Demandez la transmission du dossier comptable et des exports disponibles.
- Identifiez les factures, statuts et paiements qui restent à suivre.
- Confirmez qui pilote la mise à jour de l’annuaire et l’information des partenaires.
Si vous envisagez de rejoindre Keobiz, le cabinet indique donner accès à la plateforme agréée de son partenaire Pennylane, intégrée à l’accompagnement. Keobiz n’est pas lui-même une plateforme agréée. Les informations disponibles ne documentent pas les modalités de sortie de cette plateforme partenaire : faites confirmer ce point par Keobiz avant de bâtir votre calendrier.
La sortie de la plateforme partenaire de Keobiz n’est pas documentée dans les éléments disponibles pour cet article. Si vous êtes concerné, demandez directement à Keobiz comment récupérer votre historique, vos statuts et vos archives, et comment organiser la continuité des factures en cours.
Un interlocuteur identifié pour chaque action évite les angles morts : l’ancien cabinet pour le dossier, le nouveau pour la reprise comptable, et les plateformes pour les données et le routage. Faites confirmer les responsabilités par écrit, puis rapprochez les réponses de votre liste de factures en cours.
FAQ :
Quel logiciel de facturation est agréé en 2026 ?
Un logiciel de facturation n’est pas forcément une plateforme agréée : ce sont deux rôles différents. L’émission et la réception passent par une plateforme agréée immatriculée par l’administration, dont la liste officielle est publiée sur impots.gouv.fr. Vous pouvez conserver votre logiciel habituel s’il est raccordé à une plateforme agréée. Avant de choisir, vérifiez le statut de la plateforme et les possibilités de récupération de vos données.
Qui est concerné par la facturation électronique en 2027 ?
À partir du 1er septembre 2027, les PME, TPE et micro-entreprises devront émettre des factures électroniques et transmettre leurs données d’e-reporting selon les obligations qui les concernent. La réception est déjà obligatoire depuis le 1er septembre 2026 pour toutes les entreprises assujetties à la TVA établies en France. Le calendrier dépend donc de l’obligation examinée : réception d’un côté, émission et e-reporting de l’autre.
Comment choisir une plate-forme agréée pour la facturation électronique ?
Choisissez une plateforme agréée inscrite sur la liste officielle et vérifiez qu’elle correspond à vos flux. Regardez le raccordement avec votre logiciel, le routage des établissements, l’export de l’historique et des statuts, ainsi que le suivi des factures en attente. Si vous changez aussi de cabinet, demandez qui coordonne la mise à jour de l’annuaire et la reprise des données. Faites confirmer les modalités avant la bascule.
Quelle est l'amende si je n'ai pas de plateforme agréée pour recevoir mes factures ?
L’entreprise qui n’a pas désigné de plateforme de réception reçoit d’abord une mise en demeure de régulariser dans un délai de trois mois. Si elle ne régularise pas, une amende de 500 € est prévue, puis de 1 000 € par nouvelle période de trois mois sans régularisation. L’administration précise que les sanctions ne s’appliquent pas automatiquement lorsqu’une difficulté réelle est documentée et en cours de correction.
Quel est le coût d'une plateforme de facturation électronique ?
Il n’existe pas de tarif unique indiqué par l’administration pour les plateformes agréées. Le portail public de facturation ne sert plus de plateforme gratuite d’émission : il tient l’annuaire et collecte les données. Les conditions dépendent de la plateforme et de l’offre choisie. Demandez le détail des services, des modalités de sortie et des éventuels frais directement au prestataire avant de vous engager.