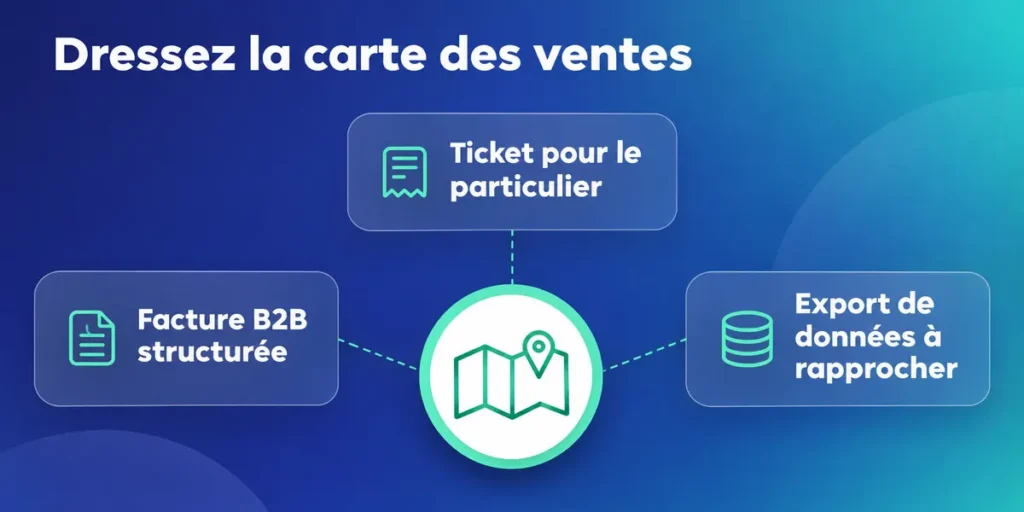
Avec plusieurs canaux, choisissez un document par opération : facture B2B structurée, ticket pour le particulier ou export de données à rapprocher.
Pour les factures B2B, raccordez vos logiciels à une ou plusieurs plateformes agréées ; elles assurent les échanges réglementaires et le routage.
Pour éviter les doublons, attribuez chaque vente à un outil émetteur et contrôlez les exports avant leur intégration comptable.
Les ventes B2C et certains paiements alimentent l’e-reporting ; rapprochez les données de caisse, du site et des encaissements avant transmission.
Pour gérer une facturation électronique avec plusieurs logiciels, attribuez à chaque canal son document et raccordez les flux à une plateforme agréée : elle transmet les factures B2B et les données d’e-reporting. Au 26 octobre 2026, la réception est obligatoire depuis le 1er septembre 2026 pour toutes les entreprises assujetties établies en France, selon le calendrier officiel.
Vous avez peut-être une caisse en boutique, un site marchand, une marketplace et un logiciel de devis. Le vrai sujet n’est pas de tout remplacer : c’est de décider quel outil émet chaque document, puis de faire remonter des flux cohérents au cabinet. On pose ici une méthode de cartographie, de raccordement et de contrôle, sans confondre facture, ticket et export.
Besoin d'aide dans votre compta ?
Évaluez nos tarifs et libérez-vous des contraintes comptables
Découvrez nos tarifs
Quels canaux de vente et quels outils devez-vous cartographier ?
Commencez par dresser la carte des ventes : un canal n’émet pas toujours le même document et ne produit pas les mêmes données. Cette vue vous aide à repérer les factures B2B, les ventes aux particuliers et les opérations internationales avant de paramétrer les logiciels.
Pour chaque outil, notez qui vend, qui encaisse et quel document le client reçoit. Une marketplace peut intervenir dans le parcours de commande ou de paiement : vérifiez votre rôle et les exports réellement disponibles dans votre compte. Ne supposez pas qu’un relevé de plateforme remplace une facture ou un ticket.
Canal
Document ou données produits
Traitement à organiser
Caisse en boutique
Ticket ou note pour le particulier ; facture si un client professionnel la demande
Distinguer les ventes B2C des factures B2B et rapprocher les totaux de caisse
Site e-commerce
Facture selon la nature du client ; données de vente et d’encaissement
Identifier les ventes B2B, B2C et celles liées à l’international
Marketplace
Relevé ou export de ventes, commandes et règlements
Vérifier le vendeur concerné, les ventes déjà enregistrées et les frais déduits
Logiciel de devis et facturation
Devis, facture B2B, facture rectificative ou avoir
Choisir l’outil émetteur et éviter une seconde émission depuis un autre canal
Séparez le document client du flux comptable
Un ticket remis à un particulier ne devient pas une facture électronique. Les ventes B2C relèvent de l’e-reporting du commerçant ; lorsqu’un client professionnel demande une facture à son nom, l’opération entre dans la facturation électronique B2B selon le calendrier de l’émetteur. France Num détaille le cas des tickets et notes.
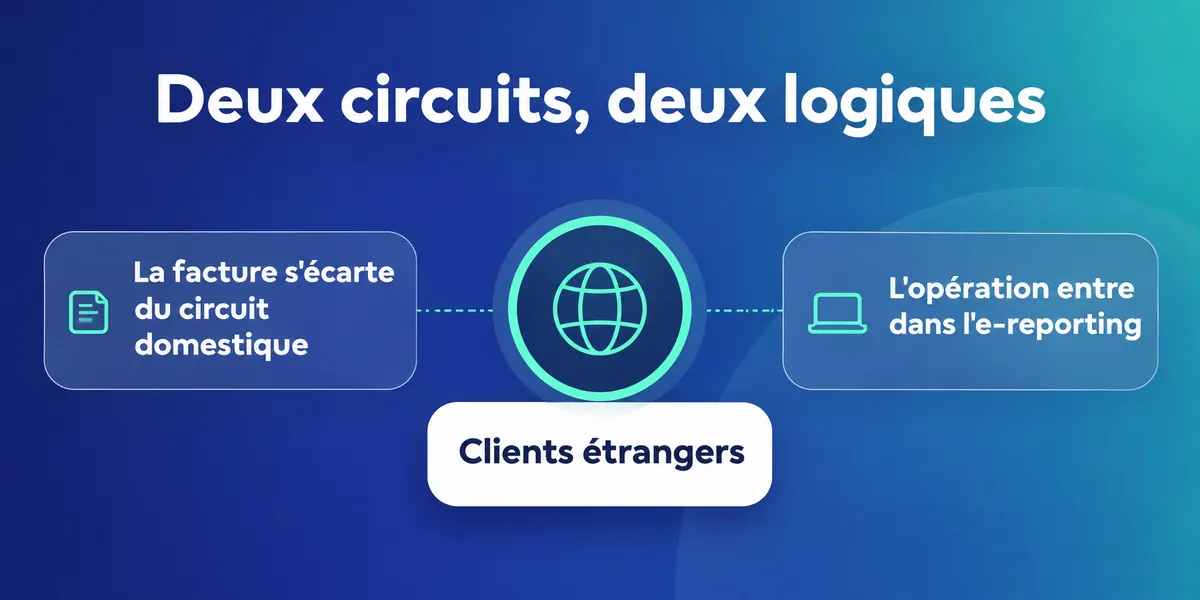
Pensez aussi aux flux qui ne viennent pas de vos ventes domestiques : les opérations avec des clients ou fournisseurs non établis en France relèvent de l’e-reporting. Faites apparaître ces opérations dans votre cartographie, plutôt que de les laisser dans un export séparé ou un tableau rarement transmis.
- Caisse : repérez les ventes B2C et les demandes de facture professionnelle.
- Site marchand : séparez les commandes, les documents émis et les paiements reçus.
- Marketplace : vérifiez quel outil crée la facture et quel export documente les règlements.
- Devis : identifiez le logiciel qui transforme le devis accepté en facture.
- International : signalez les opérations concernées pour les intégrer au flux d’e-reporting.
Un commerçant assujetti à la TVA qui enregistre des ventes à des particuliers dans un logiciel ou système de caisse doit utiliser un système assurant l’inaltérabilité, la sécurisation, la conservation et l’archivage des données. Vérifiez le justificatif de conformité de votre système auprès de l’éditeur.
Qui émet quoi : une plateforme ou plusieurs logiciels ?
Gardez vos outils s’ils répondent à vos besoins, mais désignez clairement la plateforme agréée qui échange les factures électroniques avec l’administration. Un logiciel de caisse, de vente ou de comptabilité peut continuer à produire ses données s’il est raccordé au circuit requis.
Depuis le 1er septembre 2026, la réception des factures électroniques est obligatoire pour les entreprises assujetties à la TVA établies en France. Les grandes entreprises et les ETI doivent également les émettre et transmettre leurs données d’e-reporting. Pour les PME, TPE et micro-entreprises, l’émission et l’e-reporting s’étendent à partir du 1er septembre 2027.
Raccordez chaque outil à un circuit identifié
Une entreprise peut désigner sa plateforme agréée directement ou passer par sa solution habituelle. Elle peut aussi recourir à une ou plusieurs plateformes agréées. Le choix dépend de vos outils, de vos établissements et de la façon dont les données doivent circuler : clarifiez ce schéma avant d’activer des connexions en parallèle.
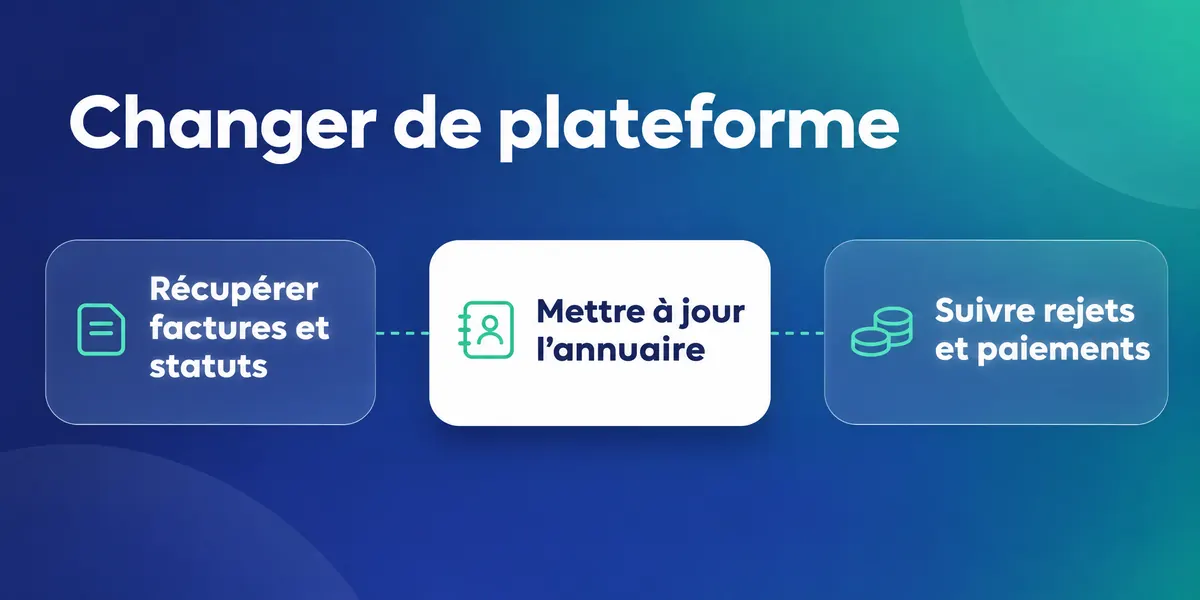
La plateforme du destinataire reçoit la facture grâce à l’annuaire central. Le routage s’appuie sur le SIREN et peut aussi utiliser le SIRET d’un établissement ou un code de routage. La plateforme choisie par l’entreprise inscrit et actualise ses adresses de facturation dans l’annuaire ; consultez la documentation officielle de l’annuaire.
- Désignez un outil émetteur par type d’opération, même si plusieurs outils sont connectés.
- Vérifiez que chaque logiciel transmet bien les données à la plateforme retenue.
- Précisez qui gère l’adresse de réception et les éventuels codes de routage.
- Documentez les cas particuliers : établissements, ventes par marketplace et factures corrigées.
- Contrôlez la liste officielle des plateformes agréées avant de confirmer votre choix.
Vous pouvez conserver votre logiciel de facturation ou de comptabilité s’il n’est pas lui-même plateforme agréée, à condition de le raccorder à une plateforme agréée. L’expert-comptable peut vous aider à examiner le choix, le raccordement et le paramétrage, sans imposer de remplacer d’emblée vos outils.
Chez Keobiz, le cabinet n’est pas lui-même plateforme agréée : il donne accès à la plateforme agréée de son partenaire Pennylane, intégrée à l’accompagnement. Pour comparer les rôles des outils et des plateformes, consultez notre guide sur la facturation électronique et ses logiciels. Si vous souhaitez garder votre solution actuelle, ce point se prépare avec le cabinet : conserver son logiciel de facturation avec son cabinet.
Comment faire remonter les flux au cabinet sans doublon ?
Le meilleur garde-fou contre les doublons consiste à attribuer une origine unique à chaque vente, puis à comparer les exports avant leur intégration. Vous gardez ainsi la trace de l’opération, du document émis et de son règlement, au lieu de fusionner à l’aveugle les flux de plusieurs logiciels.
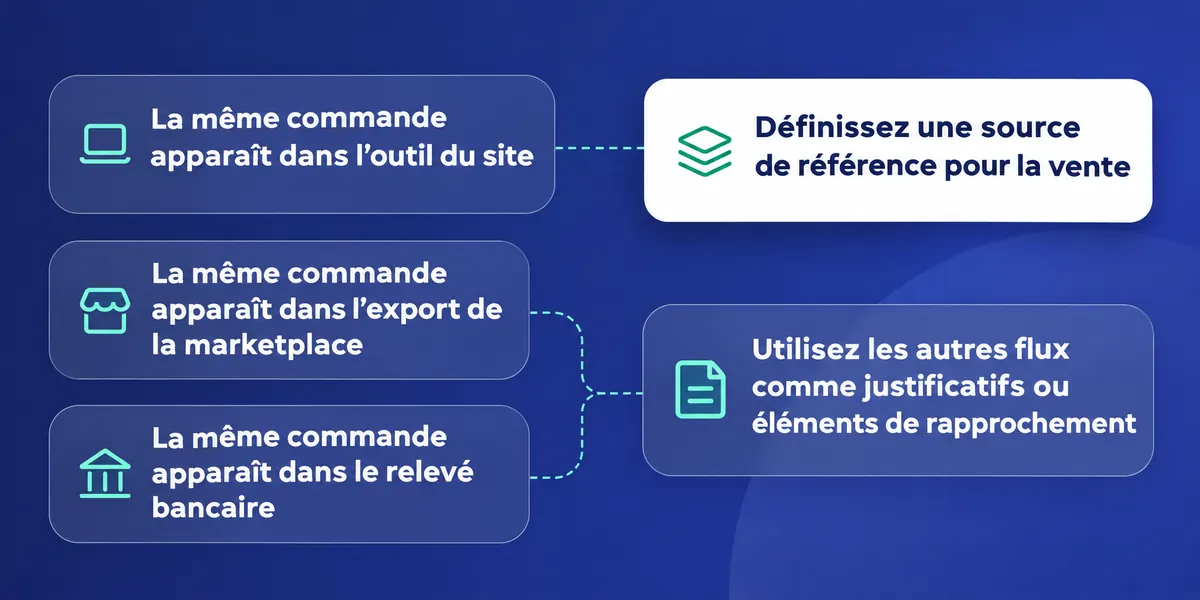
Le piège classique ? La même commande apparaît dans l’outil du site, dans l’export de la marketplace et dans le relevé bancaire. Définissez une source de référence pour la vente et utilisez les autres flux comme justificatifs ou éléments de rapprochement, pas comme une seconde vente à comptabiliser.
Attribuez une source de référence à chaque opération
Pour chaque canal, consignez le nom de l’outil émetteur, le format d’export, la période couverte et la personne qui vérifie le transfert. Ajoutez une règle pour les annulations, remboursements, avoirs et commandes modifiées. Une facture électronique transmise ne se modifie pas : une correction passe par un nouveau document du même circuit.
- Choisissez un identifiant commun pour retrouver une commande dans l’outil de vente, la facture et le paiement.
- Marquez les fichiers importés et leur période afin de repérer un export déjà transmis.
- Comparez les ventes du canal avec les documents émis avant d’intégrer un nouvel export.
- Traitez séparément remboursements, annulations et avoirs au lieu de supprimer la trace initiale.
- Signalez au cabinet les écarts, les ventes sans document et les documents sans règlement rapproché.
Chez Keobiz, les intégrations incluses récupèrent les flux de 18 outils, dont Stripe, Payfit, Zelty et Uber Eats. Plus de 60 outils sont disponibles avec Pennylane Essentiel, inclus à partir du pack Confort selon la grille. Vérifiez avec le cabinet si votre outil, votre version et votre usage correspondent à une intégration documentée.
Le portail Keobiz et l’application mobile Pennylane donnent accès aux documents et informations de gestion prévus dans l’accompagnement. La saisie est assistée par OCR et intelligence artificielle, avec synchronisation bancaire et rapprochement automatique ; les pièces manquantes sont signalées. Cela aide à organiser le suivi, mais ne dispense pas de contrôler l’origine et l’exhaustivité de chaque flux.
Keobiz déclare prendre en charge l’e-invoicing, l’e-reporting des transactions et l’e-reporting des encaissements pour ses clients. Avant de connecter un outil de vente, validez le périmètre de l’intégration : la présence d’un connecteur ne signifie pas automatiquement que toutes les données utiles à votre situation sont déjà transmises.
Si vous utilisez plusieurs établissements ou sociétés, séparez les droits, adresses de facturation et flux comptables correspondant à chaque entité. Le sujet de cette page reste le circuit des documents et des ventes ; pour organiser les accès et les flux entre structures, consultez le guide sur la facturation électronique avec plusieurs établissements.
Quelles données transmettre pour l’e-reporting des ventes et des paiements ?
L’e-reporting ne consiste pas à envoyer chaque ticket comme une facture B2B : la plateforme agréée transmet des données agrégées sur les ventes B2C et, pour les prestations de services concernées, des informations de paiement. Préparez donc des exports qui permettent de reconstituer les montants, les périodes et les encaissements.
Flux concerné
Données à transmettre
Contrôle à organiser
Ventes aux particuliers
Montants HT et TVA par taux, nombre de transactions et période
Comparer l’agrégat avec les ventes de la caisse, du site et des autres canaux
Prestations de services B2C
Données de ventes et encaissements concernés
Rapprocher la date et le montant encaissé avec les factures ou exports disponibles
Services B2B domestiques
Statut de paiement de la facture électronique
Faire remonter le statut « encaissée » dans le circuit de facturation
Opérations internationales concernées
Données d’opérations transmises par e-reporting
Repérer les opérations exclues de la facture électronique domestique
Les ventes B2C et les opérations internationales relèvent du calendrier de la réforme : l’obligation concerne les grandes entreprises et les ETI depuis le 1er septembre 2026, puis s’étend aux PME, TPE et micro-entreprises à partir du 1er septembre 2027. Le guide officiel sur la facturation électronique présente le cadre général de ces transmissions.
Ne confondez pas les données de vente et celles de paiement
Pour les prestations de services dont la TVA est exigible à l’encaissement, les données de paiement comprennent la date et le montant encaissé par taux de TVA. En B2B domestique, le suivi passe par le statut « encaissée » de la facture. Pour le B2C et l’international, il passe par un flux d’e-reporting, comme le précise la doctrine officielle sur les données de paiement.
- Rapprochez les ventes par canal des montants HT et de TVA transmis.
- Vérifiez que la période de l’export correspond bien à la période déclarée.
- Pour les services, comparez les paiements encaissés avec les informations transmises.
- Repérez à part les ventes internationales et les remboursements qui modifient les totaux.
- Faites remonter au cabinet les écarts non résolus et les données manquantes.
La fréquence de transmission dépend du régime de TVA : tous les dix jours au réel normal mensuel, mensuellement au réel normal trimestriel ou au régime simplifié, et tous les deux mois en franchise en base. Elle ne remplace pas votre organisation interne : convenez avec le cabinet de la façon dont chaque outil fournit les éléments nécessaires.
Un export de marketplace ou un relevé bancaire ne suffit pas toujours à décrire les ventes et les encaissements attendus. Gardez le détail qui permet de distinguer les transactions, les taux de TVA et les règlements, puis vérifiez avec votre cabinet le traitement des données propres à votre activité.
Pour creuser les rôles respectifs du logiciel, de la plateforme et du cabinet, parcourez aussi notre comparatif des plateformes de facturation électronique. L’objectif n’est pas d’empiler les outils : choisissez un circuit que vous pouvez suivre, expliquer et contrôler à partir des documents réellement disponibles.
Quels contrôles organiser avec le cabinet ?
Une revue régulière permet de repérer les trous avant qu’ils s’accumulent : rapprochez les ventes de chaque canal, vérifiez les statuts des factures et recherchez les documents importés deux fois. Vous pouvez convenir avec le cabinet d’un contrôle mensuel, adapté au rythme de vos ventes et de vos transmissions.
Cette revue n’est pas une nouvelle obligation mensuelle générale. C’est une routine pratique pour garder la main sur vos flux. Commencez par les canaux qui produisent le plus de documents ou qui utilisent plusieurs outils, puis élargissez le contrôle lorsque le circuit est clair.
Une checklist simple pour piloter vos flux
- Comparer les ventes de la caisse, du site et des marketplaces avec les exports transmis.
- Repérer les commandes sans facture attendue et les factures sans commande identifiée.
- Contrôler les statuts « déposée », « rejetée », « refusée » et « encaissée » lorsqu’ils s’appliquent.
- Examiner les anomalies de routage, les données obligatoires manquantes et les factures à corriger.
- Rapprocher les paiements de services et les encaissements apparaissant dans les exports.
- Archiver la version des fichiers transmis et consigner les corrections apportées.
Les statuts donnent un fil de suivi utile. Un rejet provient de la plateforme, par exemple pour un format incorrect ou une donnée incohérente : l’émetteur corrige puis retransmet. Un refus vient de l’acheteur et répond à des motifs prévus par la norme. Le guide pratique de l’administration fiscale détaille le cycle de vie.
Si une facture transmise doit être corrigée, conservez sa trace et émettez un avoir ou une facture rectificative par le même circuit, avec son propre numéro et la référence de la facture d’origine. Ne modifiez pas silencieusement le document source : le cabinet doit pouvoir suivre l’opération et ses conséquences dans les flux comptables.
Pour une caisse, contrôlez aussi la conservation et l’archivage des données du système utilisé. Les exigences applicables aux commerçants assujettis à la TVA qui enregistrent des ventes à des particuliers sont détaillées par l’administration économique.
Votre cabinet peut alors examiner les écarts documentés avec vous : facture absente, doublon, statut bloqué, paiement non rapproché ou export incomplet. C’est plus concret qu’un simple envoi de fichiers. Et si votre organisation évolue, mettez à jour la cartographie avant de lancer un nouveau canal de vente ou de changer de logiciel.
FAQ :
Quels sont les inconvénients de la facturation électronique ?
La facturation électronique demande de revoir vos outils, vos habitudes d’émission et le suivi des statuts. Avec plusieurs canaux, vous devez aussi éviter qu’une même vente soit intégrée deux fois ou qu’un flux reste de côté. Le raccordement à une plateforme agréée et la préparation des données d’e-reporting réclament une organisation claire. En contrepartie, vous pouvez conserver vos logiciels compatibles et structurer les contrôles avec votre cabinet, plutôt que tout remplacer sans diagnostic.
Qu'est-ce qu'une facture électronique et quelles sont ses caractéristiques ?
Une facture électronique au sens de la réforme est émise, transmise et reçue dans un format structuré permettant un traitement automatisé, par exemple Factur-X, UBL ou CII. Elle passe par une plateforme agréée. Un PDF envoyé par e-mail n’est pas, à lui seul, une facture électronique au sens de cette réforme. La facture structurée contient les données obligatoires applicables et suit un cycle de vie avec des statuts transmis entre plateformes.
Quel logiciel de facturation est obligatoire en 2026 ?
Aucun logiciel de facturation précis n’est imposé à toutes les entreprises en 2026. En revanche, la réception des factures électroniques est obligatoire depuis le 1er septembre 2026 pour les entreprises assujetties à la TVA établies en France, et les échanges passent par une plateforme agréée. Vous pouvez conserver votre logiciel si celui-ci est raccordé au circuit requis. Les obligations d’émission et d’e-reporting des PME et TPE s’appliquent à partir du 1er septembre 2027.
Sur quel logiciel puis-je créer une facture ?
Vous pouvez créer une facture avec votre logiciel habituel si son fonctionnement correspond à vos besoins et si le circuit de facturation électronique requis est assuré par une plateforme agréée. Vérifiez qui émet le document, comment il est transmis et comment son statut revient dans votre outil. Si plusieurs logiciels peuvent créer une facture pour la même vente, définissez une source émettrice unique pour éviter les doublons.
Est-il possible de refuser la dématérialisation des factures ?
Une entreprise assujettie à la TVA établie en France ne peut pas refuser la réception des factures électroniques : cette obligation s’applique depuis le 1er septembre 2026. En revanche, une PME, une TPE ou une micro-entreprise qui n’est pas entrée volontairement dans le dispositif peut continuer à émettre selon ses modalités habituelles jusqu’au 1er septembre 2027. Un client ne peut pas lui imposer l’émission électronique au titre de la réforme avant cette échéance.