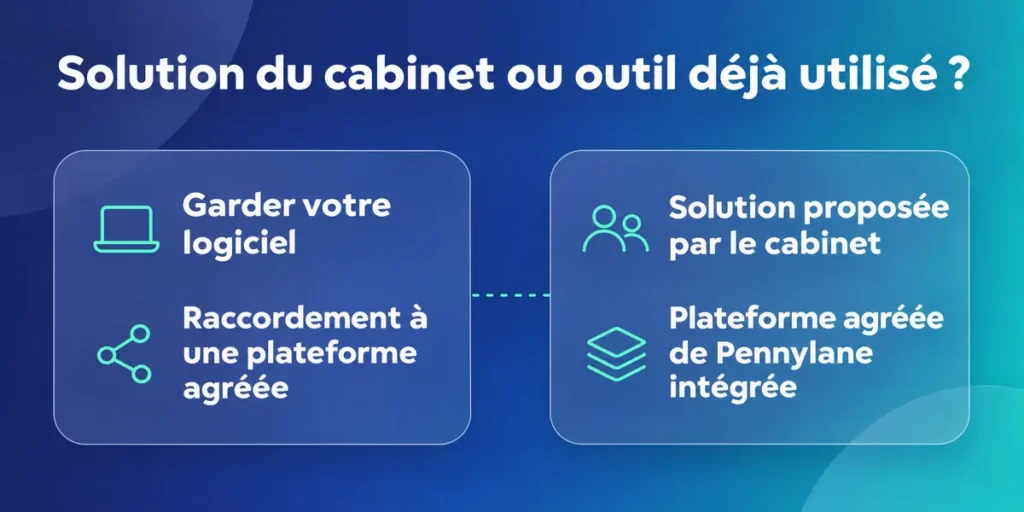
Vous pouvez garder votre logiciel s’il est raccordé à une plateforme agréée, seule habilitée à échanger les factures avec l’administration dans le cadre de la réforme et ses flux obligatoires.
La décision dépend du raccordement proposé par l’éditeur, des formats acceptés et de la capacité à suivre les statuts sans ressaisir chaque facture dans un autre outil.
Vérifiez aussi la continuité des données : factures, statuts et historique doivent rester accessibles et récupérables si vous changez de plateforme ou d’organisation.
La solution proposée par le cabinet peut simplifier le circuit : chez Keobiz, l’accès à la plateforme agréée de Pennylane est intégré à la mission, sans abonnement logiciel supplémentaire.
Oui, vous pouvez conserver votre logiciel de facturation s’il est raccordé à une plateforme agréée : elle échange les factures avec l’administration. Au 26 octobre 2026, la réception est obligatoire depuis le 1er septembre pour toutes les entreprises assujetties à la TVA établies en France. L’émission des PME commence le 1er septembre 2027, selon le calendrier officiel.
Votre choix se joue donc sur le raccordement, la continuité de vos données et les saisies que vous évitez entre votre outil, la plateforme et le cabinet. Garder un logiciel déjà en place peut préserver vos habitudes. Passer à la solution proposée par votre cabinet peut réunir les échanges et le suivi. Voici les vérifications à faire avant de trancher.
Besoin d'aide dans votre compta ?
Évaluez nos tarifs et libérez-vous des contraintes comptables
Découvrez nos tarifs
Votre logiciel et la plateforme agréée : qui fait quoi ?
Vous avez déjà votre outil, vos modèles de facture et vos habitudes de saisie. Bonne nouvelle : la réforme ne vous oblige pas à tout remplacer. Votre logiciel peut préparer ou gérer les factures, mais il doit être raccordé à une plateforme agréée pour transmettre et recevoir les factures électroniques.
Un logiciel ne remplace pas la plateforme
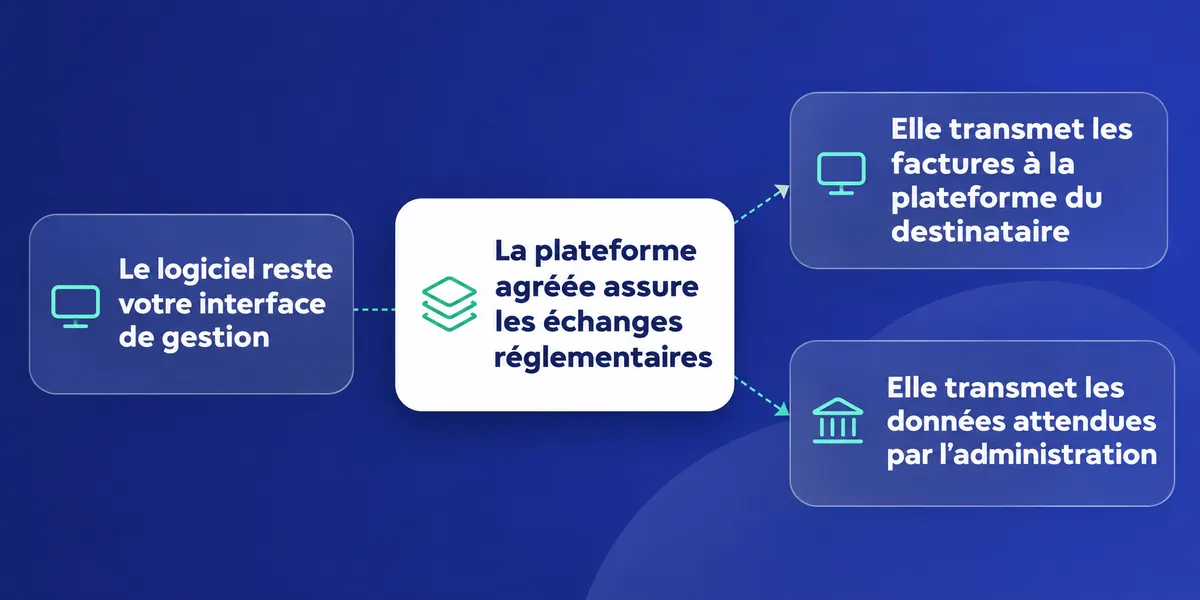
La plateforme agréée, immatriculée par l’administration, assure les échanges réglementaires. Elle transmet les factures à la plateforme du destinataire et les données attendues par l’administration. Le logiciel reste votre interface de gestion. Vous pouvez désigner une plateforme directement ou passer par votre logiciel, votre expert-comptable ou un autre intermédiaire. Consultez la liste officielle des plateformes agréées.
- Votre logiciel crée ou prépare les factures et conserve vos fonctions de gestion habituelles.
- La plateforme agréée transmet les factures et échange les informations réglementaires.
- L’annuaire central dirige chaque facture vers la plateforme du destinataire, à partir de son SIREN et, si besoin, de son SIRET ou d’un code de routage.
- Le portail public tient l’annuaire et collecte les données : il n’est plus une plateforme gratuite d’émission.
Une facture électronique au sens de la réforme n’est pas simplement un PDF envoyé par e-mail. Elle circule dans un format structuré, comme Factur-X, UBL ou CII, qui permet un traitement automatisé. Pour approfondir les rôles de chacun, consultez notre page sur la plateforme agréée de facturation électronique.
Votre éditeur peut proposer le raccordement à une plateforme agréée, mais vérifiez quelle plateforme sera utilisée et qui gérera son paramétrage. L’administration publie la liste des plateformes immatriculées. Le guide de la DGFiP détaille aussi les échanges et les responsabilités de chaque acteur.
Votre logiciel actuel peut-il être conservé ?
Vous ne voulez ni casser un processus qui fonctionne ni découvrir une incompatibilité au moment d’envoyer une facture. Avant de garder votre outil, demandez à l’éditeur de confirmer le raccordement à une plateforme agréée et les opérations réellement couvertes. La conformité ne se résume pas à afficher un bouton d’envoi.
Passez les points sensibles en revue
Point à vérifier
Question à poser
Ce que vous cherchez à confirmer
Raccordement
À quelle plateforme agréée mon logiciel se raccorde-t-il ?
Le circuit de transmission et de réception est identifié, ainsi que la personne qui le paramètre.
Formats
Les factures sont-elles émises dans un format structuré reconnu ?
Le flux ne repose pas uniquement sur l’envoi d’un PDF par e-mail.
Statuts
Puis-je retrouver le dépôt, le rejet, le refus et l’encaissement ?
Les statuts utiles reviennent dans l’outil et restent consultables par les personnes concernées.
E-reporting
Comment sont transmises les opérations B2C et les données de paiement concernées ?
Le périmètre des ventes et encaissements à déclarer est clarifié avec l’éditeur ou le cabinet.
Les formats socles sont Factur-X, UBL et CII. Les plateformes échangent aussi des statuts de cycle de vie, dont déposée, rejetée, refusée et encaissée. Le rejet technique et le refus par l’acheteur ne désignent pas la même situation : vérifiez que votre outil vous aide à repérer le motif et à agir dans le bon circuit, comme l’explique le guide pratique de la facturation électronique.
- Demandez à l’éditeur le nom de la plateforme agréée et les modalités de raccordement.
- Faites le parcours d’une facture test, de sa création à la consultation de son statut.
- Repérez les données qui restent dans le logiciel et celles qui sont envoyées à la plateforme.
- Vérifiez comment traiter les ventes aux particuliers et les encaissements de services concernés par l’e-reporting.
Un PDF reçu par e-mail ne devient pas une facture électronique au sens de la réforme. Pour les factures B2B concernées, vérifiez le passage par le circuit structuré. Si vous cherchez d’abord à choisir un logiciel, notre guide sur le logiciel de facturation électronique traite ce sujet distinct.
La réponse est positive si les échanges fonctionnent dans les deux sens et si les données utiles reviennent dans votre environnement. Si l’éditeur ne sait pas préciser le raccordement, ou si une partie des factures doit être ressaisie manuellement, comparez cette organisation avec celle proposée par votre cabinet avant de vous engager.
Que change la solution proposée par le cabinet ?
Vous pouvez préférer confier le choix de la plateforme et son raccordement à votre cabinet, surtout si vous voulez limiter les outils à surveiller. L’expert-comptable peut vous accompagner dans ce choix et le paramétrage. Cela ne signifie pas que votre outil actuel doit forcément disparaître : vérifiez comment le cabinet articule les flux avec vos usages.
Chez Keobiz, un parcours en trois étapes
Keobiz n’est pas lui-même une plateforme agréée : le cabinet vous donne accès à la plateforme agréée de son partenaire Pennylane, intégrée à l’accompagnement. L’émission, la réception et l’e-reporting sont inclus dans la mission, sans outil ni abonnement supplémentaire, dans tous les packs comptables.
- Vous échangez avec un conseiller pour cadrer votre situation et vos besoins.
- La plateforme est activée : mandat signé, paramétrage effectué et adresse de réception générée.
- Vous émettez et recevez vos factures dans l’espace Keobiz.
La solution de facturation électronique est embarquée dans le Compte Pro et dans le logiciel de devis et facturation conforme à la réforme. Les factures sont générées au format Factur-X et leurs statuts sont suivis depuis ordinateur ou mobile. Des intégrations récupèrent les flux de 18 outils ; plus de 60 outils sont disponibles avec Pennylane Essentiel, inclus à partir du pack Confort selon la grille.
Le cabinet déclare prendre en charge, pour ses clients concernés, l’e-invoicing, l’e-reporting des transactions et l’e-reporting des encaissements. Avant de basculer, faites l’inventaire de vos logiciels et canaux de vente. Notre article sur la facturation électronique avec plusieurs logiciels vous aide à repérer les flux à discuter.
Vous tenez à conserver un logiciel métier ou un circuit de vente spécifique ? Demandez comment les factures, les achats et les statuts s’articulent avec la plateforme du cabinet. Le bon choix n’est pas forcément l’outil le plus simple sur une démonstration : c’est celui qui évite les ruptures de données dans votre quotidien.
Comment comparer les deux options sans angle mort ?
Vous hésitez entre préserver vos habitudes et regrouper vos outils ? Comparez les mêmes critères, sans vous arrêter au prix affiché de l’abonnement. Le coût total dépend aussi de votre contrat actuel, du raccordement et du temps passé à reprendre des données ou à corriger une double saisie.
Critère
Garder votre outil
Solution proposée par le cabinet
Coût
Vérifiez l’abonnement existant et les éventuels frais liés au raccordement dans votre contrat.
Chez Keobiz, l’émission, la réception et l’e-reporting sont intégrés à la mission sans abonnement logiciel supplémentaire.
Raccordement
Confirmez avec l’éditeur la plateforme agréée et le périmètre de connexion.
Keobiz donne accès à la plateforme agréée de Pennylane, intégrée à l’accompagnement.
Données
Vérifiez les possibilités d’export, l’historique et le suivi des statuts.
Demandez quelles données peuvent être reprises et quelles éditions restent récupérables.
Double saisie
Repérez les factures ou statuts qu’il faudrait recopier dans un autre outil.
Vérifiez les intégrations disponibles avec vos outils de vente et de gestion.
Support
Identifiez qui répond pour le logiciel, le raccordement et les rejets.
Clarifiez le rôle du cabinet et celui de la plateforme pour chaque incident.
Faites le test sur une opération réelle
Prenez une facture représentative de votre activité. Suivez sa création, son envoi, le retour du statut, puis son rapprochement avec la comptabilité. Ce test fait ressortir les doubles saisies et les informations qui ne circulent pas. Posez ensuite vos questions à l’éditeur et au cabinet, avec le même exemple sous les yeux.
- Comparez les flux avant de comparer les interfaces : émission, réception, statuts et e-reporting.
- Vérifiez que les données et l’historique restent récupérables en cas de changement.
- Demandez qui prend en charge le paramétrage et les anomalies de transmission.
- Chiffrez dans votre organisation le temps de ressaisie et de contrôle, sans le confondre avec un tarif logiciel.
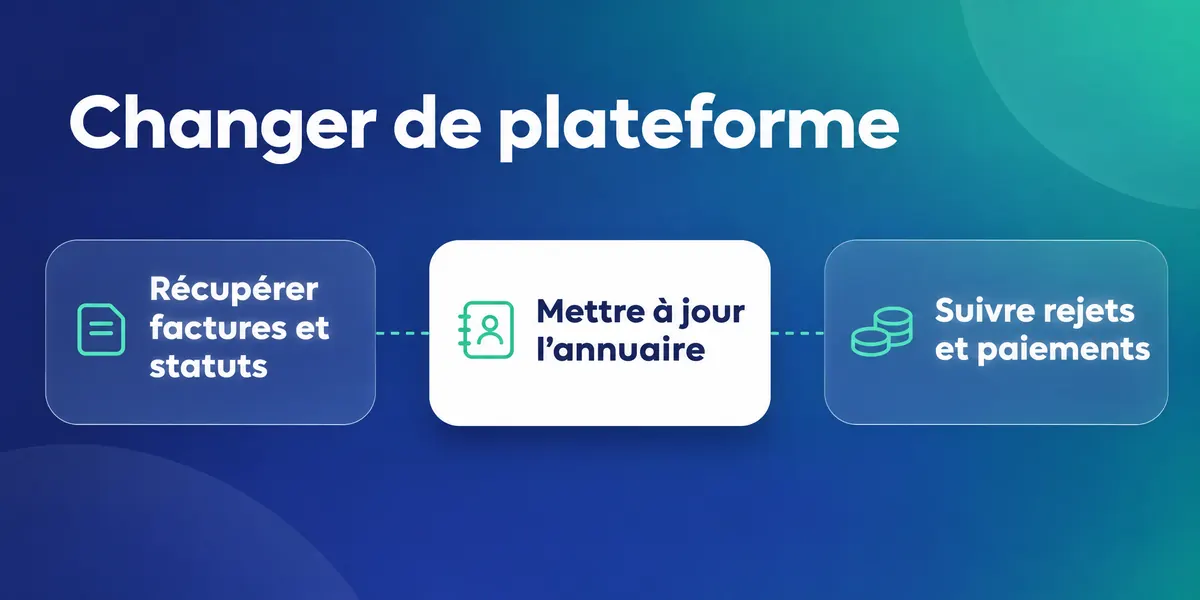
En cas de changement de plateforme agréée, votre entreprise doit organiser la récupération de l’historique des factures et de leurs statuts, qu’elle reste tenue de conserver. La nouvelle plateforme met à jour le rattachement dans l’annuaire. Préparez cette continuité en amont ; notre guide explique comment changer de plateforme agréée.
Pensez aussi à la fin du contrat avec le cabinet : l’accès à la plateforme utilisée par Keobiz cesse alors, et une sauvegarde des éditions comptables disponibles est transmise sur demande. Faites préciser ce point avant de décider où vous conserverez vos factures et vos éléments de suivi.
Quel calendrier respecter pour basculer ?
La réception est déjà concernée : depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA établies en France doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et les ETI doivent aussi les émettre et transmettre leurs données d’e-reporting depuis cette date. Le calendrier présenté par l’administration n’a pas été reporté ; consultez les échéances officielles.
- Dès maintenant, désignez une plateforme agréée pour recevoir les factures et vérifiez l’adresse de réception.
- Pour les grandes entreprises et les ETI, contrôlez l’émission et l’e-reporting déjà applicables depuis le 1er septembre 2026.
- Pour les PME, TPE et micro-entreprises, préparez l’émission et l’e-reporting attendus à partir du 1er septembre 2027.
- Testez le raccordement, les formats et le retour des statuts avant votre échéance.
Les sanctions prévues incluent 50 € par facture non émise électroniquement, dans une limite annuelle, et 500 € par transmission manquante de données d’e-reporting, également dans une limite annuelle. Une entreprise sans plateforme de réception s’expose aussi à une mise en demeure puis à des amendes. Consultez le détail des sanctions liées à la facturation électronique.
L’administration indique que les sanctions ne seront pas appliquées automatiquement lorsque la difficulté de démarrage est réelle, documentée et en cours de correction. Gardez donc les traces de vos échanges avec l’éditeur, des tests réalisés et des actions engagées. Cela ne remplace pas la mise en conformité, mais aide à expliquer une difficulté concrète.
Le projet de loi de finances pour 2027 ne modifierait ni le calendrier ni les sanctions de la réforme, sous réserve du vote. Ce texte est encore en discussion au 26 octobre 2026 : ne fondez pas votre organisation sur une modification qui n’est pas adoptée. Vérifiez les prochaines publications officielles avant votre échéance.
Vous pouvez donc décider sans attendre de remplacer votre logiciel. Commencez par obtenir une réponse écrite sur le raccordement et les données, puis comparez le circuit actuel avec celui du cabinet. Pour distinguer les obligations selon votre situation, consultez aussi notre dossier sur la facturation électronique et les entreprises concernées.
FAQ :
Est-ce que les auto-entrepreneurs sont obligés de utiliser un logiciel de facturation ?
Non, la réforme n’impose pas de choisir un logiciel de facturation précis. Les micro-entrepreneurs en franchise en base doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026 et devront émettre leurs factures et transmettre les données d’e-reporting à partir du 1er septembre 2027. Un logiciel peut faciliter ces opérations, mais le point à vérifier est le passage par une plateforme agréée. Keobiz ne tient pas la comptabilité des micro-entrepreneurs.
Quel logiciel de facturation est homologué ?
La réforme ne revient pas à choisir un logiciel homologué dans une liste unique. L’administration publie la liste des plateformes agréées, qui assurent les échanges requis. Un logiciel de facturation peut être conservé s’il est raccordé à une plateforme agréée. Demandez à son éditeur quelle plateforme il utilise, quels formats il gère et comment il restitue les statuts. La liste officielle concerne les plateformes agréées, pas tous les logiciels de gestion.
Quel logiciel choisir pour la facturation électronique ?
Choisissez un outil compatible avec votre organisation, ou gardez celui que vous utilisez déjà s’il peut être raccordé à une plateforme agréée. Vérifiez les formats structurés, le retour des statuts, l’e-reporting nécessaire à votre activité et les possibilités d’export des données. Si votre cabinet propose une solution, comparez aussi les intégrations avec vos outils de vente et le traitement des factures dans la comptabilité. Le bon choix évite les ressaisies et les ruptures de suivi.
Quel est le coût pour la facturation électronique ?
Il n’existe pas de tarif unique indiqué ici pour une plateforme ou un raccordement. Le coût dépend des conditions de votre éditeur, de votre plateforme et des éventuels frais prévus dans vos contrats. Demandez un détail écrit et comparez-le au coût d’une double saisie ou d’un changement d’outil. Chez Keobiz, l’émission, la réception et l’e-reporting sont intégrés à la mission comptable sans outil ni abonnement supplémentaire.
Est-il interdit de facturer avec Excel ?
Excel n’est pas interdit en soi, mais un tableur seul ne constitue pas le circuit de facturation électronique structuré prévu par la réforme. Pour les factures B2B concernées, l’émission et la transmission passent par une plateforme agréée et un format structuré. Vous pouvez conserver Excel pour préparer des informations, à condition que la facture finale emprunte le circuit requis. Vérifiez avec votre éditeur ou votre cabinet comment éviter une ressaisie manuelle.