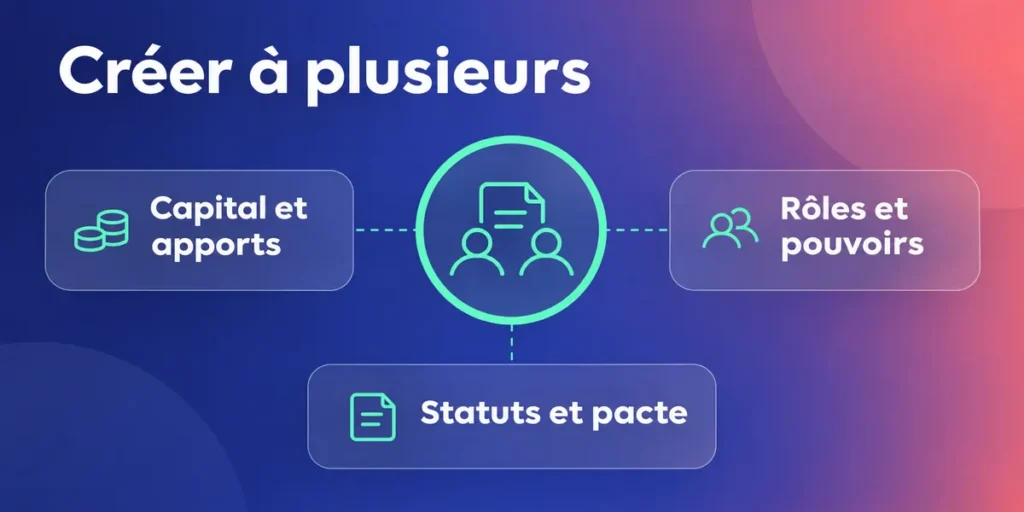
Avant de lancer le projet, comparez la SARL et la SAS : leurs règles de fonctionnement et le statut social de leurs dirigeants diffèrent.
Répartissez le capital, les apports et les pouvoirs en fonction des contributions, des responsabilités et des décisions que chaque associé prendra.
Prévoyez dans les statuts et le pacte les règles d’entrée, de décision et de sortie, pour éviter les blocages lorsque le projet évolue.
Séparez la rémunération du mandat social des dividendes, puis préparez ensemble les formalités de création et les justificatifs à transmettre.
Pour créer une entreprise à plusieurs, comparez d’abord la SARL, qui compte de 2 à 100 associés et suit un cadre légal encadré, et la SAS, dont l’organisation se construit dans les statuts avec un président obligatoire. Au 26 octobre 2026, ces règles sont celles présentées par les sources officielles. Avant de signer, répartissez les apports, le capital, les pouvoirs et les règles de sortie.
Vous avez une idée commune, mais pas forcément les mêmes disponibilités ni les mêmes attentes ? Posez-les à plat avant la rédaction des statuts. Ce travail vous aidera à choisir la forme, à organiser les décisions et à distinguer la rémunération du travail des dividendes liés aux titres détenus.
Créez votre entreprise en ligne, rapidement et gratuitement
Je me lanceVous vous associez : faut-il choisir la SAS ou la SARL ?
Vous cherchez un cadre simple pour démarrer ensemble. La SARL balise davantage les relations entre associés ; la SAS laisse plus de place à l’organisation prévue dans les statuts. Dans les deux cas, les choix doivent correspondre à votre fonctionnement réel, pas seulement à une préférence de forme. Service-Public Entreprendre détaille les règles de la SAS.
Comparez votre manière de décider
En SARL, vous pouvez vous associer de 2 à 100. Les règles encadrent notamment l’agrément pour céder des parts à un tiers. En SAS, les statuts organisent librement le fonctionnement, mais certaines décisions restent collectives. Le [Code de commerce, articles L. 223-1 et suivants et L. 227-1 et suivants], fixe ces cadres.
Critère
SARL
SAS
Nombre d’associés
De 2 à 100
Plusieurs associés
Organisation
Cadre légal encadré
Organisation fixée librement dans les statuts
Dirigeant obligatoire
Un ou plusieurs gérants
Un président
Régime social du dirigeant
Gérant majoritaire : TNS ; gérant minoritaire ou égalitaire rémunéré : assimilé salarié
Président rémunéré : assimilé salarié
Le régime social dépend du mandat et de la situation du dirigeant, pas du seul fait d’être associé. Pour les dirigeants concernés, la fiche de Bpifrance Création sur le régime social précise les distinctions entre TNS et assimilé salarié.
- Choisissez la forme qui correspond à votre mode de décision.
- Comparez les règles de cession des titres avant de vous engager.
- Identifiez qui exercera un mandat de dirigeant, et lequel.
- Discutez du niveau de souplesse souhaité pour les statuts.
Vous hésitez encore ? Distinguez d’abord le rôle de dirigeant de celui d’associé. Les sujets de l’associé dans une SARL et de l’actionnaire ou associé en SAS méritent un examen séparé : ici, votre priorité reste de cadrer le projet commun avant la création.
Qui apporte quoi au capital de la société ?
Vous n’apportez pas tous la même chose ? C’est courant. Listez les sommes, les biens et le travail que chacun met au service du projet, puis précisez ce que chaque apport donne en contrepartie. Le capital ne mesure pas à lui seul l’investissement opérationnel, et un apport en industrie ne s’y incorpore pas.
Distinguez les apports et leur contrepartie
L’apport en numéraire correspond à une somme d’argent. L’apport en nature porte sur un bien. En SARL, l’apport en industrie est possible, mais n’entre pas dans le capital. Fixez clairement la contribution de chacun et les droits associés. Le guide officiel sur la création d’une SAS présente les principes applicables aux apports.
- Inscrivez les apports en numéraire prévus par chaque associé.
- Décrivez les biens apportés et leur attribution à la société.
- En SARL, distinguez l’apport en industrie du capital social.
- Reliez les contributions aux titres et aux droits prévus.
Ne confondez pas le montant du capital avec l’argent immédiatement disponible. En SAS, au moins la moitié des apports en numéraire est libérée à la constitution ; en SARL, au moins un cinquième. Le solde est versé dans les cinq ans suivant l’immatriculation, selon les règles exposées par Service-Public Entreprendre.
Un capital minimum légal n’est prévu ni pour la SAS ni pour la SARL : un euro symbolique est possible. Cela ne dit pas si les fonds suffiront à lancer votre activité. Établissez ensemble les dépenses de départ, les besoins de trésorerie et la manière de financer les premiers mois, sans confondre ces prévisions avec le capital.
Pour éviter les malentendus, formalisez aussi les apports qui ne sont pas de l’argent : temps consacré, savoir-faire, matériel ou clientèle transférée. La répartition des parts de société doit refléter les choix que vous assumez ensemble, pas une règle automatique fondée sur le seul apport financier.
Avant la rédaction, vérifiez que les contributions annoncées sont réalisables et que chaque associé comprend les droits liés aux titres reçus. Vous pourrez ainsi lancer la société sur une base lisible, plutôt que de renégocier la répartition au premier désaccord.
Comment répartir les rôles et les pouvoirs entre associés ?
Le projet avance, mais qui tranche quand vous n’êtes pas d’accord ? Décidez maintenant qui pilote l’activité, qui représente la société et quelles décisions resteront entre les mains des associés. Une répartition opérationnelle claire donne à chacun un terrain d’action sans brouiller les responsabilités.
Séparez mandat, responsabilités et décisions collectives
La SAS doit avoir un président. Ses statuts peuvent organiser d’autres fonctions et préciser les pouvoirs accordés à chacun, sous réserve des décisions qui relèvent obligatoirement de la collectivité des associés. En SARL, la direction est confiée à un ou plusieurs gérants. Ces règles figurent dans le [Code de commerce, articles L. 223-1 et suivants et L. 227-1 et suivants].
Ne laissez pas les intitulés de poste remplacer les décisions concrètes. Qui suit les ventes ? Qui valide les dépenses ? Qui échange avec les fournisseurs ? Qui prépare les éléments financiers ? Répondez à ces questions et prévoyez comment l’équipe se coordonne lorsque l’un de vous est indisponible.
- Attribuez un responsable à chaque activité importante.
- Délimitez les décisions que le dirigeant peut prendre seul.
- Prévoyez les sujets qui exigent une décision des associés.
- Fixez une méthode de partage et de validation de l’information.
- Clarifiez qui représente la société auprès des tiers.
En SAS, l’approbation des comptes, la modification du capital, la fusion et la dissolution relèvent toujours de la collectivité des associés. En SARL, les décisions suivent les règles légales et statutaires applicables. Préparez un circuit de décision compréhensible : un seuil d’autorisation, une réunion ou une consultation écrite, selon les règles de votre forme.
Anticipez les désaccords sans tout figer
Vous voulez rester agiles tout en évitant les blocages ? Indiquez comment vous cherchez un accord, qui convoque les associés et comment vous consignez les décisions. Les règles doivent être assez précises pour guider l’action, tout en laissant à l’entreprise la possibilité de s’adapter à son activité.
Enfin, distinguez les fonctions exercées au quotidien des droits attachés aux titres. Être associé ne signifie pas automatiquement diriger ou travailler dans la société. Cette distinction vous aidera à cadrer les missions, la disponibilité attendue et la rémunération de chacun.
Que prévoir dans les statuts et le pacte d’associés ?
Vous vous entendez bien aujourd’hui, mais le projet peut évoluer. Écrivez les règles qui encadreront l’entrée d’un nouvel associé, le départ de l’un de vous et les situations de désaccord. Les statuts et le pacte n’ont pas la même portée : choisissez le bon support pour chaque engagement.
Organisez l’entrée et la sortie
Les statuts sont déposés au greffe et opposables aux tiers. Un pacte d’associés est un contrat confidentiel, non publié, qui n’engage que ses signataires. En SAS, les statuts organisent librement le fonctionnement. En SARL, la cession de parts à un tiers requiert l’agrément de la majorité des associés représentant au moins la moitié des parts, sauf majorité statutaire plus forte. Référence : [Code de commerce, articles L. 223-1 et suivants et L. 227-1 et suivants].
- Précisez les conditions d’entrée d’un nouvel associé.
- Choisissez les règles d’agrément adaptées à votre société.
- Décrivez le processus à suivre si un associé veut partir.
- Déterminez comment organiser une cession de titres.
- Prévoyez comment traiter un désaccord ou un blocage.
La sortie ne se résume pas à vendre ses titres. Discutez du calendrier, de la manière d’informer les autres associés et des conséquences sur les responsabilités opérationnelles. Les règles de cession des parts en SARL sont présentées par Service-Public Entreprendre.
Un pacte complète les statuts, mais ne les remplace pas. Il peut organiser des engagements entre ses signataires, tandis que les statuts restent le document de référence de la société et sont opposables aux tiers. Faites vérifier la cohérence des deux textes avant de les signer.
Un pacte peut aussi préciser comment vous vous concertez avant un vote ou comment vous gérez une période de transition. Il ne peut pas effacer les règles impératives prévues pour votre forme sociale. Au besoin, faites-vous accompagner pour articuler les clauses avec les statuts.
La consultation juridique et la rédaction habituelle et rémunérée d’actes pour autrui sont réservées aux professionnels autorisés par la loi n° 71-1130 du 31 décembre 1971, articles 54 et suivants. Un expert-comptable peut intervenir à titre accessoire de sa mission comptable. Pour constituer votre dossier, consultez aussi le dossier de création et les pièces justificatives.
Comment prévoir la rémunération et le statut social de chaque associé ?
Vous contribuez au projet, mais pas forcément de la même façon. Certains associés travailleront dans l’entreprise, d’autres investiront sans exercer de mandat. Distinguez les rémunérations liées à une fonction des dividendes attachés aux titres. Cette clarification évite de laisser croire que chaque associé sera payé de la même manière.
Identifiez le régime social du dirigeant
Le gérant majoritaire de SARL relève du régime des travailleurs non salariés. Le président de SAS rémunéré et le gérant minoritaire ou égalitaire de SARL rémunéré sont assimilés salariés. Sans rémunération, ces derniers ne cotisent pas au titre de leur mandat ; ils ne cotisent pas non plus à l’assurance chômage au titre de celui-ci. La fiche de Bpifrance Création détaille ces statuts.
- Précisez qui exercera un mandat et quelle sera sa rémunération.
- Séparez le salaire ou la rémunération de mandat des dividendes.
- Vérifiez le régime social de chaque dirigeant selon sa situation.
- Prévoyez comment faire évoluer la rémunération si l’activité change.
La rémunération du mandat et les dividendes n’obéissent pas aux mêmes règles. Un associé peut détenir des titres sans occuper de fonction dirigeante ; à l’inverse, un dirigeant peut aussi être associé. Posez ces situations noir sur blanc pour savoir ce que chacun apporte à l’entreprise et à quel titre.
Mesurez les conséquences des dividendes
En 2026, le prélèvement forfaitaire unique sur les dividendes est de 31,4 % au total : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Ces taux sont indiqués par Service-Public Entreprendre. L’imposition dépend aussi de la situation de chacun ; ne bâtissez pas votre équilibre uniquement sur une distribution future.
Pour un gérant majoritaire de SARL à l’IS, la part des dividendes dépassant 10 % de la somme du capital, des primes d’émission et des sommes en compte courant détenues par lui et sa famille proche est soumise aux cotisations sociales des indépendants. Référence : Code de la sécurité sociale, article L. 131-6.
Depuis 2026, l’assiette des cotisations des indépendants repose sur une assiette unique calculée à partir du revenu professionnel diminué d’un abattement forfaitaire de 26 %, avec des bornes indexées sur le plafond annuel de la Sécurité sociale. Cette réforme concerne notamment les travailleurs indépendants, mais pas les micro-entrepreneurs.
Avant de répartir les bénéfices, confrontez les besoins de trésorerie de l’entreprise aux attentes des associés. Une décision de distribution ne remplace ni une rémunération de travail ni la préparation du financement de l’activité. Faites examiner les conséquences sociales et fiscales selon votre situation.
Quelles démarches préparer ensemble avant l’immatriculation ?
Vous avez réparti le capital et les responsabilités ? Passez aux formalités sans perdre le fil des décisions prises. Rassemblez les pièces, vérifiez que les informations concordent et désignez la personne qui suivra le dossier. Toutes les formalités de création passent par le guichet unique électronique de l’INPI depuis le 1er janvier 2023.
Constituez un dossier cohérent
Pour une SAS ou une SARL, préparez notamment les statuts datés et signés, le justificatif de jouissance du siège, l’attestation de dépôt des fonds, l’attestation de parution de l’annonce légale et les pièces relatives au dirigeant. Le guichet unique de l’INPI précise les formalités à effectuer.
- Validez la dénomination, l’adresse du siège et l’objet social.
- Rassemblez les justificatifs demandés pour chaque dirigeant.
- Vérifiez que les statuts et le formulaire concordent.
- Préparez la déclaration des bénéficiaires effectifs.
- Désignez un associé chargé du suivi du dépôt.
Les sociétés déclarent leurs bénéficiaires effectifs lors de l’immatriculation. Il s’agit notamment des personnes physiques qui détiennent directement ou indirectement plus de 25 % du capital ou des droits de vote, ou exercent un contrôle par d’autres moyens. Les critères sont détaillés par Service-Public Entreprendre.
Avant la création, vous pouvez avoir à signer un bail, engager des dépenses ou commander du matériel au nom de la société en formation. Sans reprise de ces actes après l’immatriculation, les personnes qui les ont accomplis restent tenues personnellement. Le Code de commerce prévoit plusieurs modalités de reprise, notamment l’état annexé aux statuts ou un mandat.
Depuis le 1er janvier 2023, le guichet unique électronique de l’INPI centralise les formalités de création, de modification et de cessation. Vous pouvez effectuer la démarche vous-même ou mandater un tiers. Consultez les règles sur le guichet des formalités des entreprises et vérifiez les pièces avant transmission.
Keobiz présente une offre de création couvrant notamment le choix du statut, la rédaction des statuts et les formalités. La création est présentée comme offerte sous condition de confier ensuite la mission comptable à Keobiz ; les frais de greffe et d’annonce légale restent à la charge du client. Découvrez l’accompagnement pour la création de votre SAS.
Votre dossier est prêt ? Faites une dernière vérification à plusieurs : les noms, les rôles, les apports et les décisions doivent raconter la même histoire dans tous les documents. Vous pouvez aussi demander un accompagnement adapté à votre forme sociale avant de déposer la demande.
FAQ :
Comment puis-je ouvrir une société à deux ?
Pour ouvrir une société à deux, choisissez une forme adaptée à votre fonctionnement, répartissez le capital et préparez les statuts ensemble. La SARL réunit de 2 à 100 associés ; la SAS permet d’organiser plus librement le fonctionnement dans les statuts et impose un président. Définissez aussi les rôles, les pouvoirs et les conditions de départ. Ensuite, rassemblez les justificatifs, déclarez les bénéficiaires effectifs et transmettez le dossier au guichet unique de l’INPI.
Comment puis-je créer une entreprise avec deux associés ?
Vous pouvez créer une entreprise avec deux associés en choisissant une société comme la SARL ou la SAS, puis en cadrant les apports, les fonctions et les décisions. La SARL compte de 2 à 100 associés ; la SAS prévoit un président et une organisation définie par ses statuts. Avant le dépôt, mettez-vous d’accord sur les règles de cession et de sortie. Préparez ensuite les statuts et les pièces demandées au guichet unique.
Quelle est la différence entre une SARL et une SAS ?
La SARL suit un cadre légal plus encadré, tandis que la SAS laisse aux associés davantage de liberté pour organiser la société dans les statuts. Une SARL peut compter de 2 à 100 associés et la cession de parts à un tiers requiert en principe un agrément. En SAS, un président est obligatoire et certaines décisions relèvent toujours des associés. Le régime social du dirigeant dépend aussi de son mandat et de sa situation.
Comment créer une start-up ?
Pour créer une start-up, choisissez une forme sociale cohérente avec votre projet et vos relations entre fondateurs, puis formalisez le capital, les responsabilités et les règles de décision. La SAS est souvent envisagée lorsque les fondateurs veulent organiser librement le fonctionnement dans les statuts ; elle impose un président. Préparez aussi un pacte si vous souhaitez encadrer certains engagements entre signataires. Enfin, rassemblez les justificatifs et déposez les formalités au guichet unique.
Faut-il signer un pacte d'associés en plus des statuts ?
Non, le pacte d’associés n’est pas obligatoire, mais il peut compléter utilement les statuts. Les statuts sont déposés au greffe et opposables aux tiers ; le pacte est confidentiel et n’engage que ses signataires. Vous pouvez y prévoir des engagements concernant les décisions, l’entrée ou la sortie d’un associé. Vérifiez que ses clauses restent cohérentes avec les statuts et les règles légales applicables à votre forme de société.