Une facture émise décrit la vente ou le service, son montant et ses conditions ; elle ne prouve pas, à elle seule, que le client a réglé la somme due.
Pour une prestation de services soumise à la TVA sur les encaissements, le statut « encaissée » ou le flux d’e-reporting transmet les données de paiement prévues.
Le rapprochement bancaire compare les mouvements du compte aux factures et aux écritures comptables ; il aide à repérer un règlement manquant ou mal affecté.
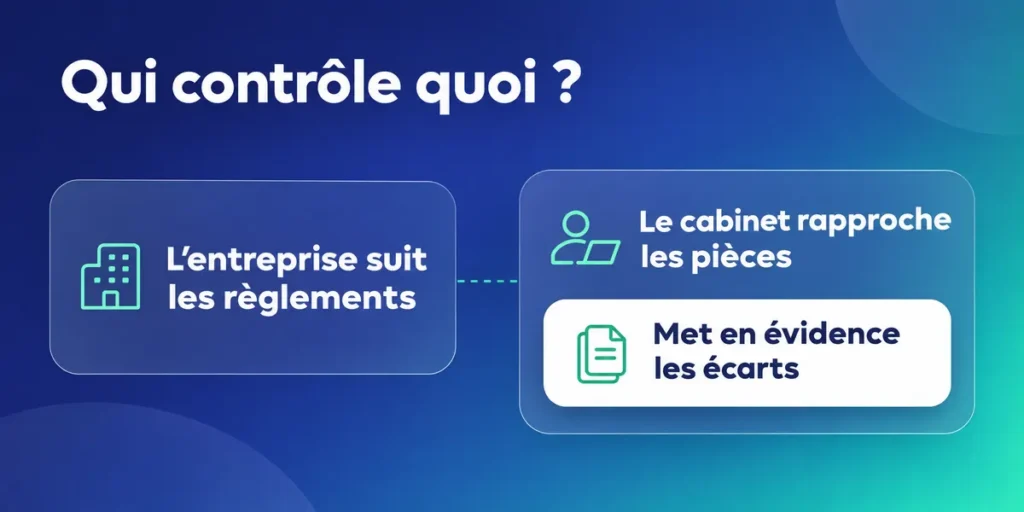
L’entreprise suit les règlements et transmet les éléments utiles ; le cabinet rapproche les pièces dans le cadre de sa mission et signale les écarts constatés.
Quand vous envoyez une facture, elle prouve l’opération facturée, pas le règlement. Le paiement se vérifie en rapprochant la somme attendue d’un mouvement bancaire ou d’un encaissement par un autre moyen. Pour une prestation de services soumise à la TVA sur les encaissements, le statut « encaissée » ou le flux d’e-reporting transmet les données de paiement prévues.
Au 26 octobre 2026, la réception des factures électroniques est obligatoire depuis le 1er septembre 2026. Les grandes entreprises et les ETI doivent aussi les émettre et transmettre leurs données d’e-reporting ; les PME, TPE et micro-entreprises seront concernées à partir du 1er septembre 2027, selon le calendrier officiel.
Besoin d'aide dans votre compta ?
Évaluez nos tarifs et libérez-vous des contraintes comptables
Découvrez nos tarifs
Une facture prouve-t-elle le paiement, et que prouve chaque document ?
Vous venez d’envoyer une facture et votre client affirme avoir payé ? La facture décrit la créance, mais ne montre pas le mouvement d’argent. Pour contrôler l’encaissement, comparez le document commercial avec le relevé bancaire, le reçu du prestataire de paiement ou une autre pièce qui retrace le règlement.
Document
Ce qu’il décrit ou constate
Ce qu’il ne permet pas de conclure seul
Facture
L’opération, le montant dû et les conditions de paiement
Que le client a réglé
Facture acquittée
La mention portée par le créancier pour indiquer un paiement reçu
La trace bancaire complète du mouvement
Reçu de paiement
Le règlement reçu, sa date et son montant selon le reçu
Que la somme correspond à la bonne facture, si la référence manque
Relevé bancaire
Un mouvement crédité ou débité sur le compte
À quelle facture il correspond, si le libellé est imprécis
Une facture payée reste donc une facture, avec un règlement à identifier. La mention « acquittée » informe le lecteur que vous considérez la somme reçue. Pour garder une piste claire, associez cette mention à la date, au mode de paiement et à la référence du virement ou du reçu.
Quelles mentions facilitent le contrôle ?
Entre professionnels, la facture indique notamment une date et des conditions de paiement, ainsi que les pénalités de retard et l’indemnité forfaitaire de recouvrement. Les règles prévoient aussi de nouvelles mentions liées à la facturation électronique, avec une application progressive selon la taille de l’entreprise. Consultez la fiche officielle sur les mentions obligatoires d’une facture.
- Vérifiez que le montant reçu correspond au montant dû, ou expliquez l’écart.
- Rattachez chaque virement à une facture grâce à sa référence.
- Conservez le reçu ou l’avis de paiement si le règlement passe par un intermédiaire.
- En cas de paiement partiel, notez la somme reçue et laissez apparaître le solde restant.
Une facture acquittée est une facture sur laquelle le vendeur atteste avoir reçu le règlement. La formulation et les justificatifs pratiques sont détaillés dans notre article sur la facture acquittée. Pour suivre le mouvement lui-même, gardez aussi le relevé ou le reçu correspondant.
Ce réflexe évite de confondre une facture payée avec une facture simplement envoyée ou arrivée à échéance. Vous préparez ainsi une pièce compréhensible pour votre client, votre équipe et le cabinet qui enregistre l’opération.
Qui transmet le statut « encaissée » et l’e-reporting des paiements ?
Le statut « encaissée » ne déclenche pas le paiement : il signale qu’un paiement a été reçu. Dans les échanges domestiques entre professionnels, il concerne les prestations de services dont la TVA est exigible à l’encaissement, cas général hors option pour les débits. La plateforme agréée transmet les données dans le circuit prévu.
Le prestataire doit suivre la date et le montant encaissé par taux de TVA. Il vérifie que l’information remonte correctement, que le règlement soit complet ou partiel, puis corrige une donnée manquante ou mal affectée. La doctrine fiscale décrit les modalités de transmission des données de paiement.
À quelles opérations s’applique le flux ?
En B2B domestique, le statut de la facture électronique porte l’information d’encaissement. Pour les ventes aux particuliers et certaines opérations internationales, l’entreprise transmet plutôt des données par e-reporting. Le circuit varie donc selon le client et la nature de l’opération, même si le contrôle de la somme reçue reste concret.
- Facture électronique entre professionnels en France : statut « encaissée » lorsque le paiement est reçu.
- Vente à un particulier : données d’encaissement dans le flux d’e-reporting concerné.
- Opération avec un client ou fournisseur non établi en France : données transmises selon les règles d’e-reporting.
- Prestation avec option pour la TVA sur les débits : vérifiez le traitement applicable avant d’associer un statut au paiement.
Le calendrier dépend de la catégorie de l’entreprise. Depuis le 1er septembre 2026, les grandes entreprises et les ETI doivent transmettre les données concernées. À partir du 1er septembre 2027, l’obligation s’étend aux PME, TPE et micro-entreprises, selon la fiche officielle de calendrier.
Pour comprendre les autres étapes et les statuts échangés par les plateformes, consultez notre guide sur le cycle de vie de la facture. Ici, le point à retenir est simple : le statut « encaissée » rapporte un paiement constaté, il ne remplace ni le règlement ni le contrôle de son montant.
Vous ne savez pas quel flux concerne une vente ? Repérez d’abord le statut du client, le pays de son établissement et le régime de TVA applicable à la prestation. Ce tri aide à transmettre la bonne donnée dans le bon circuit, sans confondre e-invoicing et e-reporting.
La réforme conserve une logique de responsabilité : l’entreprise doit suivre ses opérations et fournir des données cohérentes. Une plateforme agréée assure les échanges techniques avec l’administration. Votre cabinet peut accompagner le paramétrage et le suivi, mais ne peut pas deviner un paiement que vous n’avez pas signalé.
Qui rapproche les paiements et comment le cabinet intervient-il ?
Vous recevez plusieurs virements, parfois avec des libellés peu parlants ? Le rapprochement bancaire consiste à comparer les mouvements du compte avec les factures et les écritures comptables. L’entreprise transmet les pièces et explique les cas ambigus ; le cabinet les classe et vérifie leur cohérence dans le périmètre de sa mission.
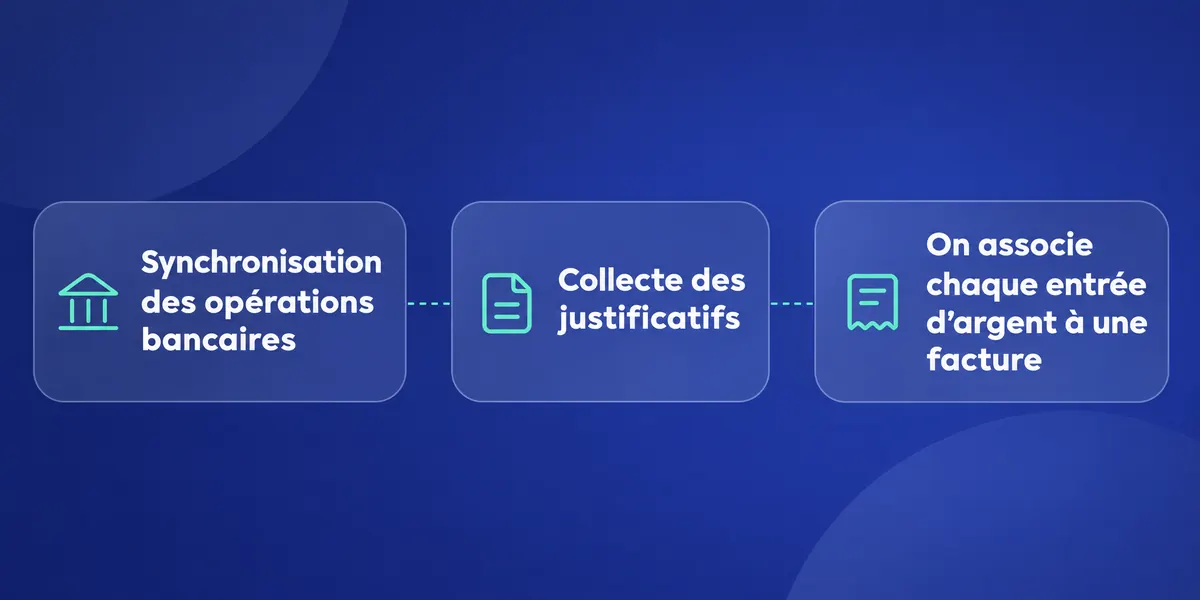
Le travail commence par la synchronisation des opérations bancaires et la collecte des justificatifs. On associe ensuite chaque entrée d’argent à une facture, un client ou une autre opération. Une différence de montant, un paiement groupé ou une référence absente appelle un contrôle, pas une affectation automatique au hasard.
Ce que l’automatisation change, et ce qu’elle ne remplace pas
Les outils utilisés par Keobiz s’appuient sur la reconnaissance OCR et l’intelligence artificielle pour faciliter la saisie. Ils proposent aussi la synchronisation bancaire et le rapprochement automatique, avec une notification lorsque des pièces manquent. Le rapprochement suggéré doit rester cohérent avec la facture et le justificatif.
- Connectez le compte professionnel utilisé pour recevoir les paiements.
- Transmettez les factures et reçus liés aux opérations bancaires.
- Précisez l’origine d’un virement groupé ou d’un règlement reçu sans référence.
- Signalez un avoir, un acompte ou un paiement partiel pour éviter une mauvaise affectation.
- Examinez les mouvements non rapprochés et répondez aux demandes de pièces.
Dans son offre comptable, Keobiz présente la collecte et la tenue des comptes, le pilotage de trésorerie et la facturation. Le détail dépend du pack et de votre situation. Le rapprochement aide à faire remonter les factures réglées, les règlements attendus et les opérations qui restent à justifier.
Pour voir la méthode étape par étape, lisez notre guide sur le rapprochement bancaire. Vous y retrouverez le principe de comparaison entre relevé bancaire et comptabilité. Dans votre dossier, le cabinet s’appuie sur les informations que vous lui transmettez pour examiner les écarts.
Keobiz utilise Pennylane comme outil de gestion intégré à son offre et accessible depuis le portail Keobiz. Le Compte Pro proposé par le cabinet est adossé à un établissement de monnaie électronique agréé et figure dans certains packs ou en option, selon la formule choisie.
Le rapprochement ne remplace pas votre contrôle commercial. Vous seul pouvez confirmer qu’un virement correspond à une commande donnée lorsqu’un libellé est incomplet. En transmettant cette précision, vous aidez le cabinet à lettrer le compte client et à garder une comptabilité lisible.
Que voit le cabinet en cas de retard ou d’impayé ?
Une facture échue sans mouvement correspondant ressort du suivi comptable, mais le cabinet ne peut pas conclure seul à un impayé définitif. Il peut repérer une somme encore due, la rapprocher des pièces disponibles et vous signaler l’écart. Vous confirmez ensuite si le client a payé autrement, conteste la facture ou tarde à régler.
Entre professionnels, le délai est de 30 jours après réception de la marchandise ou exécution de la prestation, à défaut d’accord. Les parties peuvent convenir d’un délai de 60 jours à compter de la facture ou, par dérogation, de 45 jours fin de mois. Les modalités figurent dans la fiche officielle sur les délais de paiement entre entreprises.
Comment lire les pénalités et les frais de recouvrement ?
Les pénalités de retard prévues entre professionnels ne peuvent être inférieures à trois fois le taux d’intérêt légal. À défaut de stipulation, le taux prévu repose sur le taux de refinancement de la Banque centrale européenne majoré de dix points. La facture mentionne aussi l’indemnité forfaitaire de recouvrement.
Au second semestre 2026, le taux de l’intérêt légal est de 2,75 % pour les créances des professionnels et de 6,84 % pour celles des particuliers. Ce taux officiel ne se confond pas avec le montant final des pénalités applicables à une facture. Vérifiez les mentions et les conditions convenues dans la publication officielle sur le taux légal.
- Repérez les factures arrivées à échéance sans encaissement correspondant.
- Vérifiez si un paiement partiel ou un règlement par un autre canal explique l’écart.
- Contrôlez la date d’échéance et les conditions portées sur la facture.
- Demandez au client une confirmation si la somme ou la référence du virement reste incertaine.
- Conservez les échanges et justificatifs liés au suivi de la créance.
Le cabinet apporte une lecture comptable et fait ressortir les montants qui restent à rapprocher. Cela ne signifie pas que le cabinet mène automatiquement les relances ou une procédure de recouvrement : vérifiez le périmètre de votre mission. Pour le client, une relance claire reste souvent la première action à lancer.
Un paiement reçu après l’échéance doit être affecté à la bonne facture, même si vous avez déjà signalé le retard. Mettez à jour vos pièces, indiquez la date d’encaissement et transmettez le justificatif. Le cabinet peut alors corriger le suivi comptable et distinguer le retard soldé de la créance encore ouverte.
Comment répartir les contrôles entre l’entreprise et le cabinet ?
Le partage est net : l’entreprise émet des factures exactes, suit les règlements et signale les situations particulières ; le cabinet traite les pièces dans sa mission, rapproche les mouvements et met en évidence les écarts. Cette organisation fonctionne mieux quand chacun transmet l’information au bon moment.
Contrôle
Entreprise
Cabinet
Facture et échéance
Valider le client, les montants, les mentions et les conditions de paiement
Enregistrer les pièces transmises selon le périmètre convenu
Paiement reçu
Confirmer la date, le montant, le mode de règlement et la facture concernée
Rapprocher le mouvement bancaire et la pièce comptable
Statut et e-reporting
Fournir des données exactes et signaler les encaissements
Accompagner ou prendre en charge les flux si cela relève de la mission
Écart ou impayé
Vérifier avec le client et décider de la suite commerciale
Faire ressortir la somme non rapprochée et demander les justificatifs utiles
Les vérifications à garder côté entreprise
Vous restez le mieux placé pour confirmer l’origine d’un virement, un litige sur la prestation ou un échéancier particulier. Avant l’envoi des pièces, contrôlez le montant reçu, le client concerné et la référence de facture. Ces précisions évitent de lettrer une somme sur le mauvais compte.
- Émettez une facture avec les mentions adaptées à votre situation.
- Surveillez les règlements sur le compte bancaire ou l’outil de paiement utilisé.
- Transmettez les reçus et précisions utiles au cabinet.
- Corrigez rapidement une facture rejetée ou une donnée manquante.
- Confirmez les écarts que le cabinet ne peut pas résoudre à partir des pièces seules.
Pour ses clients, Keobiz indique prendre en charge les obligations d’e-invoicing, d’e-reporting des transactions et d’e-reporting des encaissements. L’offre donne accès à la plateforme agréée partenaire Pennylane ; Keobiz n’est pas lui-même une plateforme agréée. Les responsabilités et modalités doivent être cadrées dans la mission.
Chez Keobiz, l’émission, la réception des factures électroniques et l’e-reporting sont intégrés à la mission comptable dans les packs. La mise en place comprend un rendez-vous, l’activation de la plateforme agréée et le paramétrage, puis l’utilisation de l’espace Keobiz pour émettre et recevoir les factures.
Avant de confier le suivi, clarifiez la répartition des tâches : qui valide les factures, qui renseigne les paiements et qui traite les anomalies. Si vous cherchez aussi à suivre les factures clients et les soldes, notre article sur la gestion du compte client complète ce guide.
La bonne routine ne consiste pas à déléguer tout contrôle, mais à faire circuler les bonnes pièces. Vous vérifiez la réalité commerciale du paiement ; le cabinet rapproche les écritures et vous alerte sur les éléments qui manquent. Chacun garde ainsi un rôle clair, du premier envoi à l’encaissement.
FAQ :
Est-ce que la facture est une preuve de paiement ?
Non, une facture prouve qu’une opération a été facturée, pas que le client l’a réglée. Pour vérifier le paiement, rapprochez le montant dû d’un mouvement bancaire, d’un reçu de paiement ou d’une confirmation émise par l’intermédiaire utilisé. Une mention « acquittée » indique que le vendeur déclare avoir reçu la somme, mais gardez la pièce qui retrace le règlement et sa date.
Comment appelle-t-on une facture qui a été payée ?
On parle couramment d’une facture payée ou d’une facture acquittée. La facture conserve son rôle de document commercial ; la mention « acquittée » signale que le règlement a été reçu. Pour suivre clairement l’opération, indiquez la date et le mode de paiement, puis conservez le reçu ou le relevé correspondant. La seule mention ne remplace pas le rapprochement avec le mouvement réel.
Comment indiquer qu'une facture est payée ?
Ajoutez une mention explicite comme « facture acquittée », puis précisez la date et le mode de règlement, par exemple un virement ou un paiement par carte. Notez aussi la référence utile pour retrouver le mouvement. Si le paiement est partiel, indiquez la somme reçue et le solde restant dû plutôt que de présenter la facture comme entièrement réglée.
Comment obtenir une facture acquittée ?
Après avoir réglé la facture, demandez au fournisseur d’ajouter la mention « acquittée » ou de vous remettre un reçu de paiement. Conservez aussi la preuve du mouvement, comme le relevé bancaire ou la confirmation de paiement. Si vous êtes le vendeur, vous pouvez établir cette mention après avoir vérifié l’encaissement et rapproché la somme de la facture concernée.
Comment savoir si une facture a été payée ?
Comparez le montant et la référence de la facture avec les mouvements du compte bancaire ou les reçus de paiement. Si la somme ne correspond pas exactement, cherchez un paiement partiel, un règlement groupé ou une autre facture liée. Un statut « encaissée » peut aussi signaler le paiement dans le cycle de vie électronique, mais il doit correspondre à l’encaissement réellement constaté.
Qu'est-ce que le e-reporting de paiement ?
Le e-reporting de paiement est la transmission à l’administration des données d’encaissement requises pour certaines opérations, notamment des prestations de services soumises à la TVA à l’encaissement. Les données incluent la date et le montant encaissé par taux de TVA. En B2B domestique, le statut « encaissée » porte l’information ; pour le B2C et l’international, elle passe par un flux d’e-reporting.