Depuis le 1er septembre 2026, la réception des factures électroniques est obligatoire pour les entreprises assujetties à la TVA établies en France, selon le calendrier officiel.
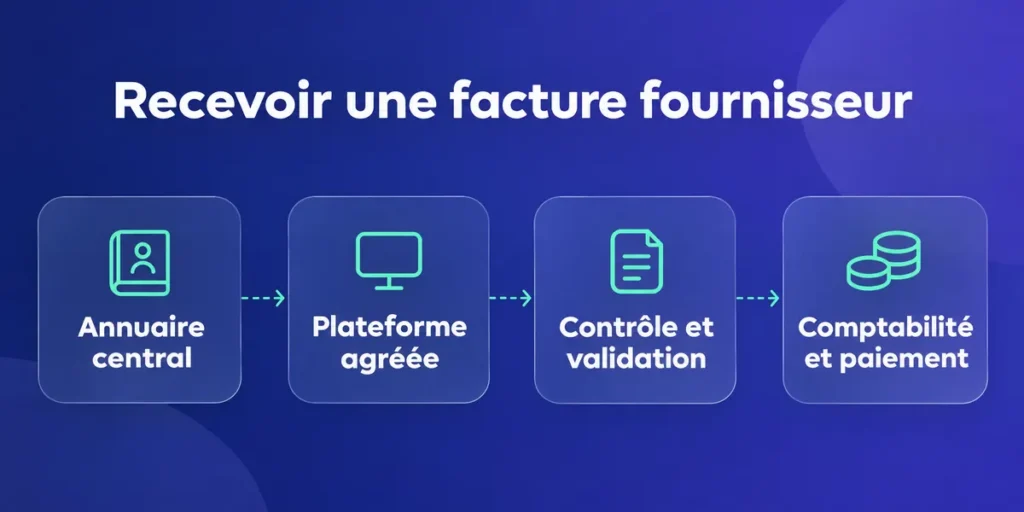
La facture fournisseur est adressée par l’annuaire à la plateforme agréée du destinataire, puis contrôlée avant sa validation et son intégration comptable.
Le contrôle interne vérifie les mentions, les montants, la commande et le bon circuit d’approbation ; en cas d’erreur, distinguez rejet technique et refus motivé.
Une facture validée alimente la comptabilité et le suivi du paiement ; les statuts circulent entre plateformes, tandis que les délais applicables dépendent de l’accord commercial.
Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA établie en France doit pouvoir recevoir des factures électroniques par une plateforme agréée. La facture fournisseur est adressée à cette plateforme, contrôlée, validée en interne, puis intégrée en comptabilité. Cette obligation et son calendrier sont confirmés au 26 octobre 2026 par le ministère de l’Économie.
Concrètement, vous ne vous contentez pas d’ouvrir un fichier. Vous vérifiez son contenu, le rapprochez de la commande ou de la livraison, puis approuvez le règlement. Un circuit clair aide l’équipe à repérer les anomalies, à transmettre les bons statuts et à garder une trace exploitable pour la comptabilité.
Besoin d'aide dans votre compta ?
Évaluez nos tarifs et libérez-vous des contraintes comptables
Découvrez nos tarifs
Que reçoit-on dans la plateforme, et qu’est-ce qui constitue une facture électronique ?
Une facture électronique de la réforme n’est pas un simple fichier PDF : elle comporte des données structurées qui circulent par une plateforme agréée et peuvent être traitées automatiquement. Cette distinction compte dès l’arrivée d’une facture fournisseur, car le format détermine le circuit de réception et les contrôles à lancer.
Distinguer le document structuré du PDF
Les formats socles sont Factur-X, UBL et CII. Ils transportent des données lisibles par les outils, en plus de permettre une lecture humaine selon le format choisi. Un PDF envoyé par courriel ne répond pas à cette définition, même s’il ressemble visuellement à une facture classique. La FAQ officielle sur la facturation électronique précise cette différence.
- Une facture structurée arrive par le circuit de la plateforme agréée et contient les données utiles au traitement automatisé.
- Un PDF reçu par courriel reste un PDF : il ne devient pas une facture électronique au sens de la réforme.
- Une facture papier ou PDF ne doit pas être écartée pour ce seul motif si l’opération est réelle et que les mentions nécessaires sont présentes.
- Les factures destinées aux particuliers ne relèvent pas de la facturation électronique entre professionnels ; elles entrent dans le dispositif d’e-reporting.
Depuis le 1er septembre 2026, une facture reçue par courriel, en PDF ou sur papier peut encore être payée, comptabilisée et ouvrir droit à déduction de TVA si elle correspond à une opération réelle et comporte les mentions nécessaires. La réforme n’autorise donc pas à rejeter automatiquement un document uniquement parce qu’il n’est pas structuré.
Cette coexistence des formats accompagne la transition de certaines entreprises qui n’ont pas encore l’obligation d’émettre électroniquement. Une PME, une TPE ou une micro-entreprise qui n’est pas entrée volontairement dans le dispositif peut continuer à facturer selon ses modalités habituelles jusqu’au 1er septembre 2027. Pour approfondir le traitement côté fournisseur, consultez notre guide sur la dématérialisation des factures fournisseurs.
Comment se déroule le parcours de réception, de l’annuaire aux statuts ?
La facture arrive sur la plateforme agréée que vous avez choisie, grâce à l’adressage de l’annuaire central. Vous la récupérez ensuite pour contrôle et validation, tandis que les plateformes échangent les statuts de son cycle de vie. Le parcours commence donc par un paramétrage juste, pas par la boîte de réception.
Vérifier l’adresse de réception avant le premier envoi
L’annuaire mis à disposition par l’administration oriente automatiquement la facture vers la plateforme du destinataire. L’adressage repose sur le SIREN et peut s’appuyer, selon l’organisation, sur un SIRET ou un code de routage. C’est votre plateforme agréée qui inscrit et met à jour vos adresses. Le fonctionnement est détaillé dans l’article officiel de France Num sur l’annuaire de la facturation électronique.
Moment
Ce qui se passe
Ce que vous vérifiez
Adressage
L’annuaire dirige la facture vers la plateforme rattachée au destinataire.
SIREN, établissement ou code de routage renseigné.
Réception
La plateforme reçoit la facture structurée et la met à disposition.
Document accessible, fournisseur identifié, données importées.
Contrôle et décision
Votre équipe rapproche la facture des pièces internes et l’approuve ou la traite en anomalie.
Commande, livraison ou prestation, montants et mentions.
Retour de statut
Les plateformes échangent les statuts prévus pendant le cycle de vie.
Dépôt, rejet, refus ou encaissement selon la situation.
- Choisissez la plateforme agréée qui recevra les factures, directement ou par l’intermédiaire de votre logiciel habituel.
- Renseignez l’adresse de facturation dans l’annuaire et vérifiez les informations de routage.
- Organisez l’accès des personnes qui réceptionnent, contrôlent et approuvent les factures.
- Consultez les statuts pour repérer une facture rejetée ou refusée et orienter le traitement.
Le portail public de facturation ne sert plus de plateforme gratuite d’émission : il tient l’annuaire et collecte les données. Vous pouvez conserver votre logiciel de facturation ou de comptabilité s’il est raccordé à une plateforme agréée. Pour préparer votre paramétrage, retrouvez aussi notre dossier sur l’Annuaire facturation électronique.
Une facture peut passer par plusieurs mains avant son approbation. Définissez donc qui surveille la plateforme, qui vérifie la dépense et qui autorise le paiement. En cas de changement de plateforme, prévoyez aussi de récupérer l’historique des factures et de leurs statuts, que l’entreprise reste tenue de conserver.
Quels contrôles effectuer avant de valider une facture fournisseur ?
Avant d’approuver le règlement, rapprochez la facture de la réalité de l’achat et vérifiez ses mentions. Ce double contrôle évite de comptabiliser une dépense mal adressée, incomplète ou différente de la commande. Votre circuit interne doit indiquer clairement qui vérifie, qui valide et qui transmet la pièce.
Comparer la facture aux pièces de l’achat
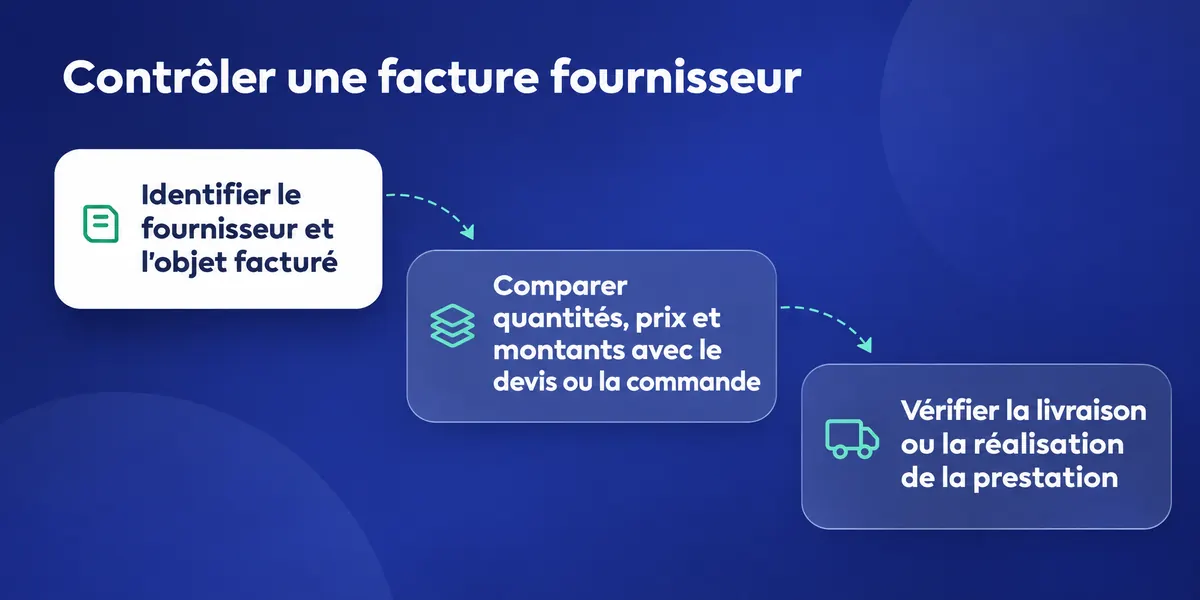
Commencez par identifier le fournisseur et l’objet facturé. Comparez ensuite les quantités, les prix et les montants avec le devis ou la commande, puis vérifiez la livraison ou la réalisation de la prestation. Si une ligne vous surprend, mettez la facture en attente et demandez une explication avant de la faire entrer dans le circuit de paiement.
- Vérifiez le numéro de facture, sa date et l’identité des parties, avec leurs adresses et identifiants requis.
- Contrôlez la désignation, les quantités, les prix hors taxes, le taux et le montant de TVA, puis le total toutes taxes comprises.
- Rapprochez les lignes de la commande, du bon de livraison ou d’un justificatif de prestation.
- Vérifiez la date et les conditions de paiement, ainsi que les mentions de pénalités et l’indemnité forfaitaire de recouvrement.
- Affectez la facture au bon valideur selon la dépense, le fournisseur et les règles internes de l’entreprise.
La réforme ajoute des données de facturation, dont le SIREN du client, l’adresse de livraison si elle diffère, la nature des opérations et, le cas échéant, l’option pour le paiement de la TVA d’après les débits. Les dates d’application diffèrent selon la taille de l’entreprise. La fiche Service-Public sur les mentions obligatoires d’une facture détaille ces exigences.
Installer un circuit de validation lisible
Le bon circuit dépend de votre organisation : la personne qui réceptionne peut vérifier la présence de la commande, tandis qu’un responsable confirme le service fait et autorise la dépense. Vous pouvez aussi définir un remplaçant pour éviter qu’une facture reste bloquée lorsqu’un valideur est absent. L’enjeu est de garder une trace de la décision.
Une facture complète ne prouve pas, à elle seule, que l’achat a été livré ou que la dépense est conforme à votre commande. Rapprochez le document d’une pièce opérationnelle et consignez la validation dans votre outil ou votre procédure interne. En cas de doute, suspendez l’approbation et clarifiez le point avec le fournisseur.
Une fois les vérifications terminées, transmettez la facture dans le circuit comptable avec les pièces utiles et une affectation compréhensible. Une organisation cohérente facilite la lecture du compte fournisseur. Notre fiche sur le compte fournisseur en comptabilité explique le rôle de ce suivi dans les comptes.
Que faire si vous devez refuser ou contester une facture reçue ?
Un rejet technique et un refus de l’acheteur ne désignent pas la même situation. Le premier vient de la plateforme ; le second exprime une décision motivée du destinataire. Identifiez l’origine du problème avant d’agir : le bon interlocuteur et la suite à donner ne seront pas les mêmes.
Traiter le rejet technique sans modifier la facture reçue
La plateforme peut rejeter un document si le format ne convient pas, si une donnée obligatoire manque ou paraît incohérente, ou si le routage échoue. L’émetteur corrige alors la facture et la retransmet par le circuit électronique. De votre côté, repérez le motif du rejet et transmettez-le à la personne qui suit le fournisseur.
- Lisez le motif remonté par la plateforme et vérifiez s’il concerne le format, une donnée ou l’adressage.
- Si le problème est technique, signalez-le au fournisseur pour qu’il corrige et retransmette le document.
- Si vous refusez la facture, indiquez un motif recevable et précis, puis conservez la trace de votre décision.
- Si le fournisseur doit établir un nouveau document, vérifiez que la facture d’origine reste liée à la correction.
Le refus appartient à l’acheteur et doit être motivé. Il est limité aux motifs prévus par la norme, comme une non-conformité qui n’a pas été détectée auparavant, une erreur d’adressage ou des conditions contractuelles empêchant le traitement. Un simple litige commercial ne suffit pas à justifier ce statut. Le guide pratique de la DGFiP distingue ces cas.
Une facture électronique transmise ne se modifie pas en place. Pour corriger une erreur, le fournisseur émet par le même circuit un avoir ou une facture rectificative, avec son propre numéro dans la séquence chronologique et la référence au document d’origine. Si une nouvelle facture est émise après un refus, elle porte un nouveau numéro.
Gardez les échanges avec le fournisseur et rattachez-les au document concerné. Si votre désaccord porte sur le prix, la qualité ou l’exécution de la prestation, traitez le différend commercial avec lui sans détourner le statut de refus de son rôle. Pour le détail des statuts, consultez notre article sur le cycle de vie de la facture électronique et ses statuts.
Comment intégrer la facture en comptabilité et suivre son paiement ?
Après validation, la facture rejoint le traitement comptable et le suivi du règlement. Conservez son lien avec le fournisseur, l’achat et la preuve de paiement : vous pourrez ainsi comprendre le solde restant dû et traiter les statuts qui remontent de la plateforme. La réception électronique simplifie les échanges, mais ne remplace pas votre contrôle.
Faire passer la facture du contrôle à la comptabilité
Une facture approuvée peut alimenter la saisie comptable, avec les informations fournisseur, la date, les montants et les éléments de TVA requis. Rapprochez ensuite l’écriture du paiement pour suivre ce qui est réglé et ce qui reste à payer. Une saisie assistée par OCR et intelligence artificielle, associée à la synchronisation bancaire et au rapprochement automatique, peut faciliter ce travail.
- Transmettez la facture validée avec les justificatifs utiles et une affectation comptable compréhensible.
- Vérifiez que le fournisseur, les montants et la TVA repris dans l’écriture correspondent au document approuvé.
- Suivez le règlement et rapprochez-le de la facture pour repérer un paiement manquant ou une différence.
- Consultez le statut de la facture et traitez les alertes ou pièces manquantes dans votre espace de suivi.
Les statuts accompagnent la facture d’une plateforme à l’autre. Parmi les statuts transmis figurent notamment « déposée », « rejetée », « refusée » et « encaissée ». Pour les prestations de services dont la TVA est exigible à l’encaissement, le statut d’encaissement participe au suivi des données de paiement. Le guide officiel de la DGFiP décrit ce cycle.
Vérifier l’échéance et préparer le paiement
À défaut d’accord, le délai de paiement entre professionnels est de trente jours après réception de la marchandise ou exécution de la prestation. Les parties peuvent convenir d’un délai de soixante jours à compter de la date de facture ou, par dérogation, de quarante-cinq jours fin de mois. Vérifiez les conditions applicables à votre contrat avec la fiche Service-Public sur les délais de paiement entre entreprises.
Chez Keobiz, la facturation électronique s’appuie sur la plateforme agréée de son partenaire Pennylane, accessible dans l’accompagnement. Keobiz n’est pas lui-même une plateforme agréée. Les factures peuvent être générées au format Factur-X et leur statut suivi depuis l’espace client, sur ordinateur ou mobile, avec une alerte en cas d’anomalie ou de facture manquante.
Un cabinet peut vous accompagner dans le choix de la plateforme, son raccordement et le paramétrage du circuit de réception. Chez Keobiz, la mise en place prévoit un échange avec un conseiller, l’activation de la plateforme agréée puis l’émission et la réception dans l’espace Keobiz. Consultez également le calendrier de la facturation électronique obligatoire pour situer les autres échéances.
FAQ :
Quelle est l'obligation de dématérialisation des factures en 2026 ?
Depuis le 1er septembre 2026, les entreprises assujetties à la TVA établies en France doivent pouvoir recevoir des factures électroniques par une plateforme agréée. Au 26 octobre 2026, cette obligation de réception est en vigueur. Les grandes entreprises et les ETI doivent aussi émettre leurs factures électroniques et transmettre les données d’e-reporting. L’obligation d’émission s’étendra aux PME, TPE et micro-entreprises à partir du 1er septembre 2027. Le calendrier officiel n’a pas été reporté.
Est-ce qu'une facture PDF envoyée par mail est une facture électronique ?
Non, un PDF envoyé par courriel n’est pas une facture électronique au sens de la réforme. Celle-ci doit être émise, transmise et reçue dans un format structuré, comme Factur-X, UBL ou CII, par l’intermédiaire d’une plateforme agréée. Toutefois, une facture PDF reçue pendant la transition ne doit pas être écartée pour ce seul motif. Si elle correspond à une opération réelle et comporte les mentions nécessaires, elle peut être payée et comptabilisée.
Comment recevoir la facture électronique ?
Pour recevoir une facture électronique, choisissez une plateforme agréée et vérifiez que votre adresse de facturation est correctement inscrite dans l’annuaire central. Celui-ci oriente la facture vers la plateforme du destinataire à partir du SIREN, avec éventuellement un SIRET ou un code de routage. Votre équipe peut ensuite récupérer le document, contrôler la commande et les mentions, le faire valider, puis suivre ses statuts et son paiement.
Qu'est-ce que l'identifiant d'adresse facturation électronique ?
L’identifiant d’adresse de facturation électronique sert à acheminer une facture vers la bonne entreprise ou le bon établissement dans l’annuaire central. L’adressage repose sur le SIREN ; selon l’organisation du destinataire, il peut aussi s’appuyer sur le SIRET de l’établissement ou sur un code de routage. C’est la plateforme agréée choisie par l’entreprise qui inscrit et met à jour les adresses de facturation dans l’annuaire.
Quelle est l'obligation de recevoir des factures électroniques ?
Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA et établie en France doit pouvoir recevoir des factures électroniques par une plateforme agréée. Cela concerne aussi les entreprises qui n’ont pas encore l’obligation d’émettre leurs propres factures sous ce format. Le destinataire doit donc choisir sa plateforme, faire renseigner son adresse dans l’annuaire, puis organiser la réception, le contrôle et la validation des factures fournisseurs.