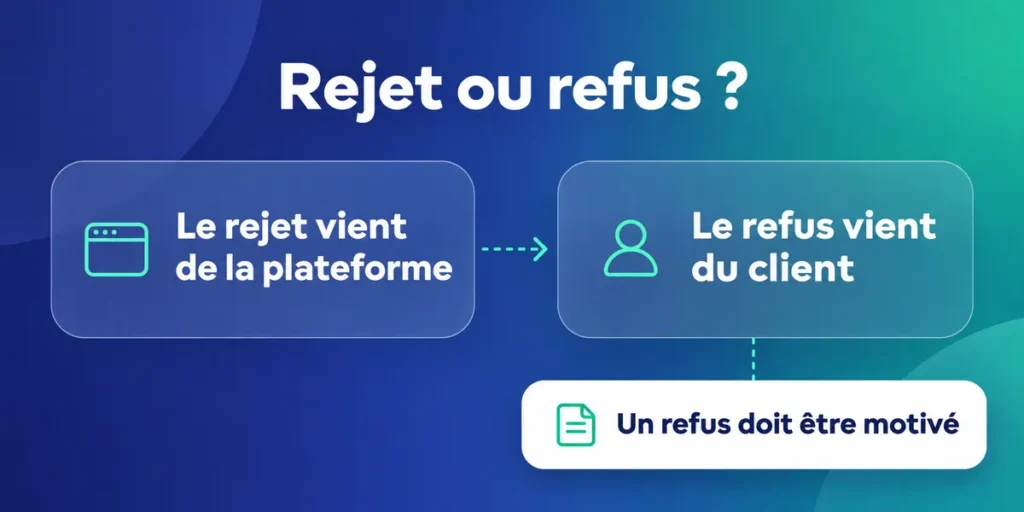
Un rejet vient de la plateforme : vérifiez le motif, corrigez les données et transmettez à nouveau la facture par le circuit électronique.
Un refus vient du client et doit être motivé ; il ne permet pas d’écarter une facture pour un simple litige commercial.
Une facture déjà transmise ne se modifie pas : émettez un avoir ou une facture rectificative, avec un nouveau numéro et la référence d’origine.
Un suivi organisé rapproche les statuts, les alertes et les pièces corrigées, avec votre cabinet pour clarifier les responsabilités et traiter les anomalies.
Une facture électronique rejetée l’est par une plateforme, souvent à cause du format, d’une donnée obligatoire absente ou incohérente, ou d’un problème de routage. L’émetteur doit corriger puis retransmettre la facture par le circuit électronique. Un refus vient du client et doit être motivé. Au 26 octobre 2026, la réception électronique est obligatoire depuis le 1er septembre 2026 pour les entreprises assujetties à la TVA établies en France, selon la DGFiP.
Vous voyez une anomalie dans votre outil ? Commencez par lire le statut, puis ouvrez le motif détaillé. On distingue ainsi un blocage technique d’un désaccord client, avant de corriger le bon document. Une facture déjà transmise reste inchangée : la correction passe par un nouveau document. Ce guide vous aide à organiser le suivi et à coordonner les actions avec votre cabinet.
Besoin d'aide dans votre compta ?
Évaluez nos tarifs et libérez-vous des contraintes comptables
Découvrez nos tarifs
Rejet ou refus : comment les distinguer ?
Vous découvrez qu’une facture n’avance plus et le statut vous laisse dans le doute. La première question est simple : qui a bloqué le document ? La plateforme signale un rejet technique ; le client exprime un refus. La suite à donner dépend de cette origine.
Situation
Origine et cause
Suite à donner
Rejet
Plateforme : format incorrect, donnée obligatoire absente ou incohérente, routage erroné.
Lire le motif, corriger la facture et la retransmettre par le circuit électronique.
Refus
Client : motif prévu par la norme, par exemple une erreur d’adressage ou une non-conformité non détectée.
Examiner le motif et, si une nouvelle facture est émise, lui attribuer un nouveau numéro.
Le rejet ne signifie pas que le client conteste la vente. La plateforme n’a pas pu traiter ou acheminer la facture. Le refus, lui, vient de l’acheteur : il doit être motivé et ne peut pas servir à régler un simple désaccord commercial.
- Repérez l’émetteur du statut : plateforme ou client.
- Ouvrez le motif associé avant de modifier quoi que ce soit.
- Pour un rejet, vérifiez format, données obligatoires et adresse de routage.
- Pour un refus, demandez le motif précis et comparez-le aux pièces commerciales.
Pourquoi l’origine change-t-elle la marche à suivre ?
Le guide pratique de la DGFiP distingue bien ces deux événements. Il prévoit une correction et une retransmission après rejet, tandis qu’un refus doit correspondre à un motif admissible. Pour suivre les autres étapes, consultez le cycle de vie et les statuts de la facture électronique.
Comment lire le statut et son motif ?
Un statut donne une première indication, mais le motif détaillé vous dit quoi faire. Ouvrez la facture dans votre plateforme, repérez le dernier événement reçu, puis vérifiez le commentaire associé. La DGFiP décrit les statuts obligatoires et leur circulation dans son guide pratique de la facturation électronique.
- « Déposée » : la facture a été transmise dans le circuit ; vérifiez les étapes suivantes.
- « Rejetée » : la plateforme signale une anomalie à corriger par l’émetteur.
- « Refusée » : le client a motivé son refus ; examinez le motif avant de réémettre.
- « Encaissée » : le paiement est signalé dans le cycle de vie de la facture.
Ne corrigez pas à l’aveugle. Comparez le motif avec les données du document, l’adresse du client et les informations de routage. Pour identifier les erreurs de structure, vérifiez aussi le format de la facture électronique.
Un message d’erreur peut désigner une donnée manquante, une incohérence entre les champs ou un destinataire mal orienté. Contrôlez la facture d’origine et les coordonnées enregistrées avant de relancer l’envoi. Si plusieurs équipes interviennent, notez qui prend en charge chaque vérification.
Quel suivi mettre en place au quotidien ?
Centralisez le statut, la date de l’alerte, le motif et l’action décidée dans un même espace de suivi. Vous évitez les corrections en double et repérez les factures encore bloquées. Une alerte est un signal à traiter, pas la preuve qu’un client a refusé de payer.
- Affectez chaque anomalie à une personne qui peut agir.
- Conservez le motif et la version du document concerné.
- Après correction, contrôlez que le nouveau statut est bien remonté.
- Relancez la plateforme ou votre interlocuteur si le motif reste incompréhensible.
Comment corriger et réémettre une facture ?
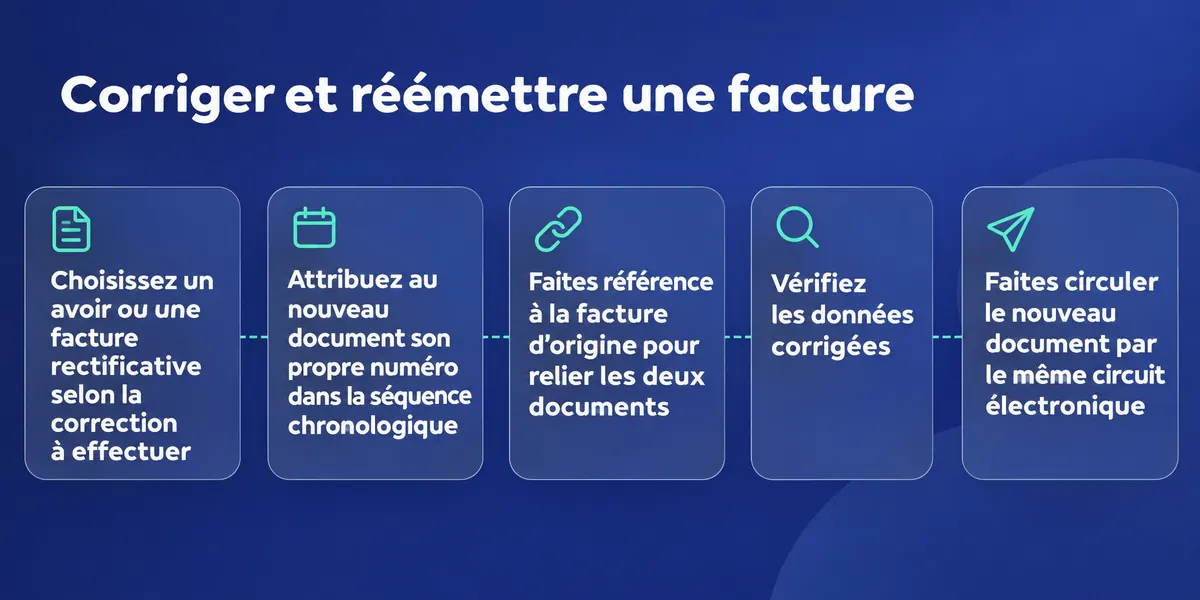
Vous avez repéré l’erreur : ne modifiez pas directement une facture déjà transmise. La règle est de créer un nouveau document, puis de le faire circuler par le même circuit électronique. Le guide pratique de la DGFiP décrit cette procédure pour les avoirs et les factures rectificatives.
- Choisissez un avoir ou une facture rectificative selon la correction à effectuer.
- Attribuez au nouveau document son propre numéro dans la séquence chronologique.
- Faites référence à la facture d’origine pour relier les deux documents.
- Vérifiez les données corrigées, puis retransmettez le document par le circuit électronique.
Une facture électronique transmise ne se modifie pas : la correction passe par un document distinct, avec son propre numéro et la référence de la facture d’origine. Pour choisir le bon document et suivre la procédure, consultez notre guide sur l’avoir et la facture électronique.
Avant de relancer l’envoi, contrôlez les mentions de facturation : identité des parties, numéros requis, désignation, quantités, prix et conditions de paiement. Depuis le 1er septembre 2026, quatre mentions nouvelles s’appliquent aux grandes entreprises et aux ETI ; elles s’appliqueront aux PME et micro-entreprises à partir du 1er septembre 2027.
Quelles mentions vérifier avant le nouvel envoi ?
Vérifiez le SIREN du client, l’adresse de livraison si elle diffère, la nature de l’opération (biens, services ou les deux) et, le cas échéant, l’option pour le paiement de la TVA d’après les débits. Retrouvez la liste détaillée des mentions obligatoires d’une facture et les précisions de Service-Public Entreprendre.
Une correction ne supprime pas l’historique : conservez le lien entre la facture initiale, l’anomalie et le document émis pour la corriger. On peut ainsi expliquer le mouvement à son client et retrouver facilement les pièces si la plateforme signale une nouvelle difficulté.
Que faire si vous recevez une facture en anomalie ?
Une facture reçue vous semble incorrecte ? Réunissez d’abord le document, la commande ou le contrat et les éléments qui décrivent la prestation. Si le problème relève d’un motif admis par la norme, formulez un refus motivé dans le circuit. Un simple litige commercial ne suffit pas à justifier un refus de facture électronique.
- Relevez la donnée qui ne correspond pas : identité, adresse, quantité ou prestation.
- Comparez la facture avec la commande, le devis et les justificatifs disponibles.
- Expliquez précisément l’anomalie au fournisseur et demandez une correction adaptée.
- Suivez le statut et conservez les échanges liés au document.
Ne confondez pas le refus dans le cycle électronique avec la contestation d’un montant ou d’une prestation. Dans les deux cas, agissez sans attendre : décrivez les faits, demandez les pièces manquantes et gardez une trace de votre réponse. Le fournisseur pourra alors examiner la demande et émettre, si nécessaire, un nouveau document.
La contestation suspend-elle le délai de paiement ?
Une anomalie ne règle pas automatiquement la question du paiement. Entre professionnels, à défaut d’accord, le délai est de 30 jours après réception de la marchandise ou exécution de la prestation. Les parties peuvent convenir de 60 jours à compter de la date de facture ou, par dérogation, de 45 jours fin de mois, selon Service-Public Entreprendre.
Vérifiez donc les conditions convenues et répondez clairement au fournisseur. Si votre désaccord porte sur une somme impayée plutôt que sur un statut électronique, traitez le sujet de paiement à part : les démarches de correction ne remplacent pas le suivi de la créance.
Quels risques et sanctions en cas de non-conformité ?
Une anomalie isolée et suivie ne se traite pas comme une absence d’organisation. Mais une entreprise doit pouvoir recevoir les factures électroniques depuis le 1er septembre 2026 et respecter ses obligations d’émission et d’e-reporting selon son calendrier. La loi de finances pour 2026 a prévu des sanctions en cas de manquement.
- 50 € par facture non émise sous forme électronique, dans la limite de 15 000 € par an.
- 500 € par transmission manquante de données d’e-reporting, dans la limite de 15 000 € par an.
- En l’absence de plateforme de réception désignée : mise en demeure de 3 mois, puis amende de 500 €.
- Sans régularisation, une nouvelle amende de 1 000 € peut s’appliquer par période supplémentaire de 3 mois.
Ces montants et modalités sont présentés par Service-Public Entreprendre. L’administration indique que les sanctions ne seront pas appliquées de façon automatique lorsque la difficulté de démarrage est réelle, documentée et en cours de correction. Gardez donc les alertes, échanges et preuves des actions engagées.
Le projet de loi de finances pour 2027 est encore en discussion. Dans le texte examiné, le calendrier et les sanctions ne seraient pas modifiés, sous réserve du vote. Ne traitez pas cette hypothèse comme une règle adoptée : suivez l’évolution du texte auprès de l’Assemblée nationale.
Comment réduire le risque lors d’un incident ?
Réagissez dès l’alerte : identifiez l’origine, attribuez la correction et archivez le résultat. Si un problème de plateforme ou de données bloque une facture, documentez les vérifications et les échanges. Cette méthode ne remplace pas les obligations légales, mais elle rend votre démarche lisible en cas de contrôle.
- Vérifiez que la plateforme de réception est bien désignée.
- Suivez les factures rejetées et les données d’e-reporting manquantes.
- Conservez le motif, les documents corrigés et les échanges utiles.
- Faites remonter au cabinet les anomalies récurrentes ou difficiles à trancher.
Comment organiser le suivi avec votre cabinet ?
Quand les alertes s’accumulent, on perd vite la vue d’ensemble. Mettez en place un circuit simple : qui lit le statut, qui vérifie les données, qui contacte le client ou le fournisseur, et qui contrôle le nouvel envoi ? Votre cabinet peut vous aider à répartir ces tâches et à paramétrer les contrôles.
- Désignez la personne qui reçoit et traite les alertes.
- Classez les anomalies par origine : plateforme, données ou client.
- Documentez la correction et vérifiez la remontée du nouveau statut.
- Transmettez au cabinet les cas récurrents, les pièces et le motif affiché.
Keobiz indique que les factures sont générées au format Factur-X et que leur statut est suivi en temps réel depuis ordinateur ou mobile, avec une alerte en cas d’anomalie ou de facture manquante. Keobiz donne accès à une plateforme agréée partenaire : le cabinet n’est pas lui-même une plateforme agréée.
L’émission, la réception et l’e-reporting sont intégrés à la mission Keobiz, sans outil ni abonnement supplémentaire, dans tous les packs comptables. Keobiz déclare prendre en charge l’e-invoicing, l’e-reporting des transactions et celui des encaissements ; gardez toutefois vos données commerciales à jour pour faciliter le suivi.
Qui fait quoi entre l’entreprise et le cabinet ?
Vous restez en première ligne pour contrôler les informations de vente, les adresses et les pièces justificatives. Le cabinet peut vous accompagner dans le paramétrage, le traitement des alertes et la lecture des statuts. Convenez d’un mode de transmission des anomalies pour éviter les messages dispersés et lancer la correction au bon endroit.
Pour mieux comprendre les obligations applicables à votre entreprise, consultez aussi notre guide sur l’obligation de facturation électronique. Une organisation claire permet de repérer le blocage, d’agir sur la bonne facture et de vérifier que le cycle repart.
FAQ :
Quand peut-on refuser de payer une facture ?
Vous pouvez contester une facture si elle comporte une erreur ou ne correspond pas à la commande ou à la prestation, mais formulez le motif et demandez les pièces ou la correction nécessaires. Dans le circuit électronique, un refus doit répondre à un motif prévu par la norme : une simple dispute commerciale ne suffit pas. Distinguez ce statut du désaccord sur le paiement et vérifiez les délais convenus entre professionnels, décrits par Service-Public Entreprendre.
Quelle est la sanction pour une facture non conforme ?
La sanction dépend du manquement : la loi de finances pour 2026 prévoit 50 € par facture non émise sous forme électronique, dans la limite de 15 000 € par an, et 500 € par transmission manquante de données d’e-reporting, dans la même limite annuelle. L’absence de plateforme de réception désignée entraîne une mise en demeure puis des amendes progressives. Service-Public Entreprendre précise que l’administration n’appliquera pas automatiquement ces sanctions si la difficulté est réelle, documentée et en cours de correction.
Quel est le délai pour contester une facture ?
Réagissez dès que vous repérez l’erreur et formulez votre contestation par écrit, en indiquant le motif et les pièces concernées. Le statut électronique ne remplace pas les conditions de paiement prévues entre les parties. À défaut d’accord entre professionnels, le délai de paiement est de 30 jours après réception de la marchandise ou exécution de la prestation ; des délais convenus de 60 jours ou, par dérogation, de 45 jours fin de mois sont possibles. La fiche de Service-Public Entreprendre détaille ces règles.
Quelles sont les nouvelles normes de facturation pour 2026 ?
Depuis le 1er septembre 2026, les entreprises assujetties à la TVA établies en France doivent pouvoir recevoir des factures électroniques. Une facture électronique doit être structurée et transmise par une plateforme agréée ; un PDF envoyé par courriel ne suffit pas. Les formats socle incluent Factur-X, UBL et CII. Quatre mentions nouvelles concernent notamment le SIREN du client et la nature des opérations. Les grandes entreprises et les ETI sont concernées par ces mentions depuis cette date.
Quels sont les risques si je ne suis pas conforme à la facture électronique obligatoire ?
Une entreprise qui ne respecte pas ses obligations s’expose aux sanctions prévues par la loi de finances pour 2026 : amende par facture non émise électroniquement, amende par transmission manquante d’e-reporting et sanctions en cas d’absence de plateforme de réception désignée. Les plafonds et étapes de mise en demeure sont détaillés par Service-Public Entreprendre. Conservez les alertes et la preuve des corrections engagées. L’administration indique que les sanctions ne seront pas appliquées automatiquement si une difficulté réelle est documentée et traitée.