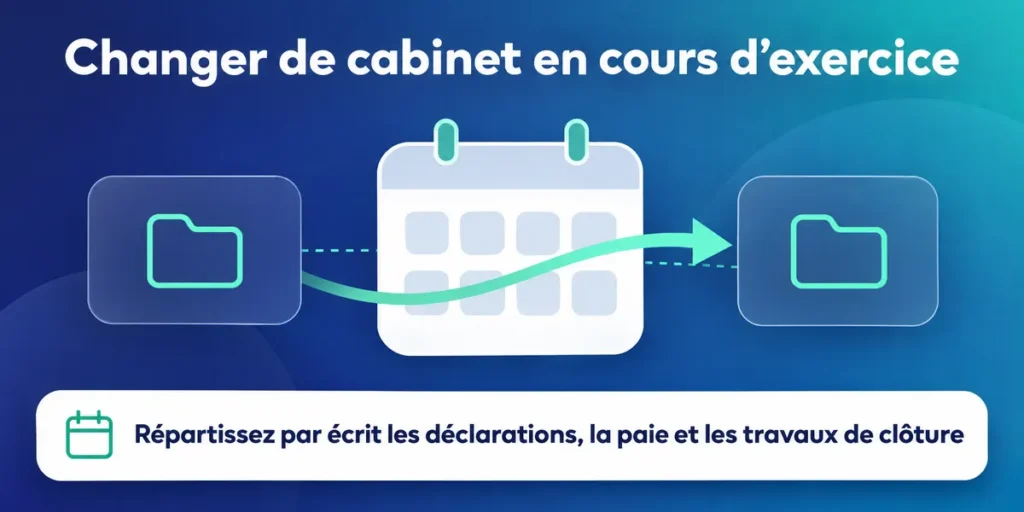
Vous pouvez changer de cabinet en cours d’exercice : la date de départ dépend de la durée et du préavis prévus dans votre lettre de mission.
Avant la transition, répartissez par écrit les déclarations, la paie et les travaux de clôture pour éviter une échéance oubliée ou un doublon.
L’ancien cabinet transmet le dossier avec votre accord ; le règlement des honoraires dus peut conditionner la transmission de ses propres pièces contractuelles.
Pour le bilan, définissez qui traite chaque période et qui finalise les comptes annuels, puis transmettez au nouveau cabinet les éléments nécessaires.
Oui, vous pouvez changer de cabinet en cours d’exercice. La date effective dépend de votre lettre de mission, notamment de sa durée et de son préavis. Le point de vigilance consiste à répartir par écrit les déclarations, les pièces et le bilan de l’exercice en cours, pour éviter les trous de suivi.
Au 26 octobre 2026, pour un exercice clos le 31 décembre 2025, la télétransmission de la liasse fiscale devait intervenir au plus tard le 20 mai 2026, selon le calendrier fiscal de la DGFiP. Si vous changez de cabinet, vérifiez donc les échéances à venir et attribuez chaque tâche.
Confiez-nous votre comptabilité et concentrez-vous sur votre business
Contactez-nousQue prévoit votre contrat sur la durée, le préavis et les frais ?
Vous avez trouvé un nouveau cabinet, mais votre mission actuelle court encore ? Commencez par relire la lettre de mission : elle encadre la mission, les honoraires et les engagements réciproques. L’Ordre des experts-comptables rappelle que ce document écrit doit être établi avant l’intervention. Consultez aussi notre guide sur la lettre de mission expert-comptable.
Repérez la prochaine date de sortie
- La durée initiale de la mission et sa date d’échéance.
- La reconduction éventuelle et ses modalités.
- Le délai et la forme exigés pour notifier la résiliation.
- Les frais prévus si vous ne respectez pas le préavis.
Dans ses CGV, Keobiz prévoit que le contrat court jusqu’à la fin de l’exercice comptable du client, puis se renouvelle par tacite reconduction pour un an. La dénonciation doit être écrite au plus tard trois mois avant l’échéance. Hors respect du préavis, les CGV prévoient des frais de résiliation de 25 % des honoraires annuels.
Ce calendrier correspond aux conditions de Keobiz, pas à une règle identique pour tous les cabinets. Comparez-le à votre contrat avant de fixer une date d’arrivée. Pour approfondir la démarche générale, consultez notre article sur la résiliation comptable.
Comment les deux cabinets organisent-ils la transition ?
Changer au milieu d’un exercice peut créer un flottement : chacun peut penser que l’autre suit une échéance. Pour éviter ce scénario, informez votre cabinet actuel et demandez au nouveau de prendre contact avec lui avant d’accepter la mission. C’est la règle déontologique prévue par l’article 163 du décret n° 2012-432.
Faites circuler le dossier sans zone grise
- Confirmez par écrit la date de fin de mission et la date de reprise.
- Listez les déclarations déjà préparées, transmises ou restant à faire.
- Faites préciser les honoraires dus et les éventuels frais de résiliation.
- Demandez au successeur de coordonner la transmission avec votre accord.
Le prédécesseur doit faciliter la transmission du dossier avec votre accord. Selon l’article 168 du décret n° 2012-432, un impayé peut conduire à la suspension de ses travaux après information du président du conseil régional de l’Ordre, mais les documents que vous lui avez remis ne peuvent pas être retenus.
Le nouvel expert-comptable doit s’efforcer d’obtenir la preuve du paiement des honoraires dus ou en référer au président du conseil régional de l’Ordre. Ces règles organisent la succession entre confrères ; elles ne remplacent pas votre vérification du contrat ni la répartition écrite des tâches.
Pour le cadre déontologique de la succession, consultez le Conseil supérieur de l’Ordre des experts-comptables. Pour les étapes standards du changement, notre guide général pour changer d’expert-comptable complète cet article.
Comment garder le fil des déclarations de l’exercice en cours ?
Vous redoutez une déclaration oubliée pendant le passage de relais ? Préparez un calendrier partagé, puis attribuez chaque échéance à un cabinet et faites confirmer la prise en charge. Pour un exercice clos le 31 décembre 2025, la télétransmission de la liasse fiscale devait être faite au plus tard le 20 mai 2026, selon la DGFiP.
Distinguez déclaration fiscale et comptes annuels
Échéance
Qui s’en charge ?
Éléments à transmettre
TVA
Cabinet désigné par écrit pour la période
Factures, relevés et justificatifs utiles
Liasse fiscale
Cabinet chargé de préparer et télétransmettre la déclaration
Écritures, justificatifs et éléments de clôture
Comptes annuels et dépôt
Cabinet chargé de finaliser les comptes, puis formalité attribuée clairement
Projet de comptes, décision d’approbation et pièces de dépôt
Paie et déclarations sociales
Cabinet social désigné pour la période concernée
Variables de paie et informations sur les salariés
Pour une SARL, l’approbation des comptes intervient dans les six mois de la clôture ; pour une SAS, le délai est fixé par les statuts, six mois étant le cas pratique. Le dépôt au greffe suit dans le mois après approbation, ou dans les deux mois par voie électronique, selon Service-Public Entreprendre.
- Demandez le statut précis de chaque déclaration.
- Faites confirmer qui valide et télétransmet la prochaine échéance.
- Transmettez les justificatifs au cabinet qui traite la période.
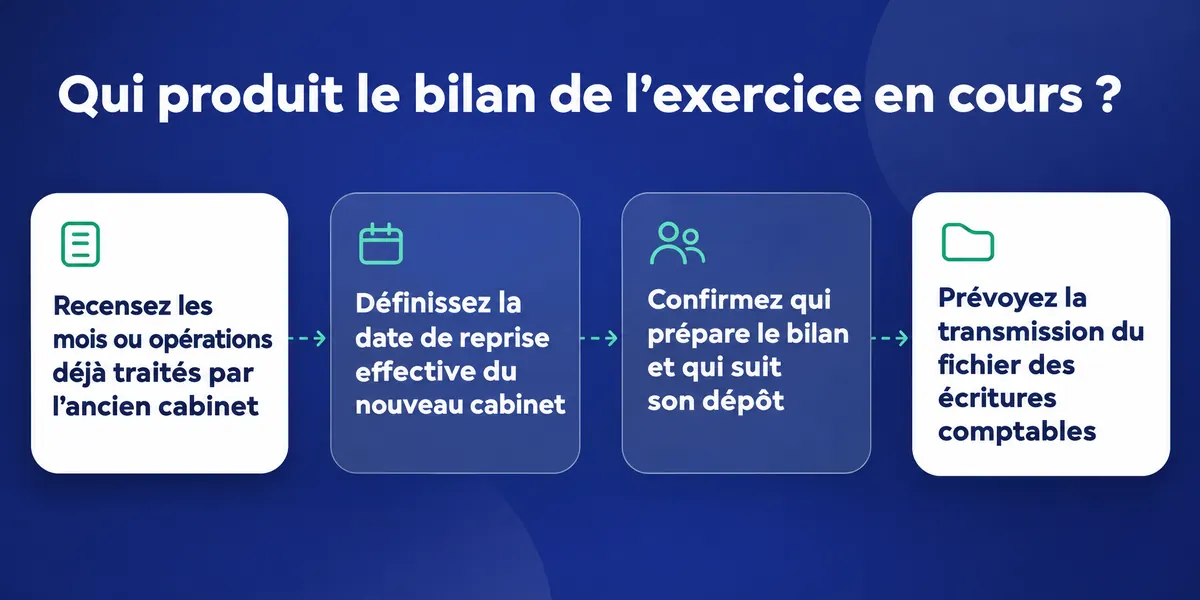
Qui produit le bilan de l’exercice en cours ?
Le changement de cabinet ne désigne pas automatiquement le producteur du bilan. Tout dépend de la mission de chacun et des travaux déjà réalisés. Faites préciser par écrit qui reprend les périodes tenues, qui contrôle les éléments manquants et qui prépare les comptes annuels et la liasse fiscale.
Actez le partage des travaux avant la clôture
- Recensez les mois ou opérations déjà traités par l’ancien cabinet.
- Définissez la date de reprise effective du nouveau cabinet.
- Confirmez qui prépare le bilan et qui suit son dépôt.
- Prévoyez la transmission du fichier des écritures comptables (FEC), si votre entreprise est concernée.
Pour les entreprises qui tiennent leur comptabilité sur informatique et relèvent des régimes concernés, le FEC doit pouvoir être remis au format prévu par l’article A47 A-1 du Livre des procédures fiscales. Gardez ce point dans la liste de passation, sans confondre le fichier et l’ensemble des travaux de reprise.
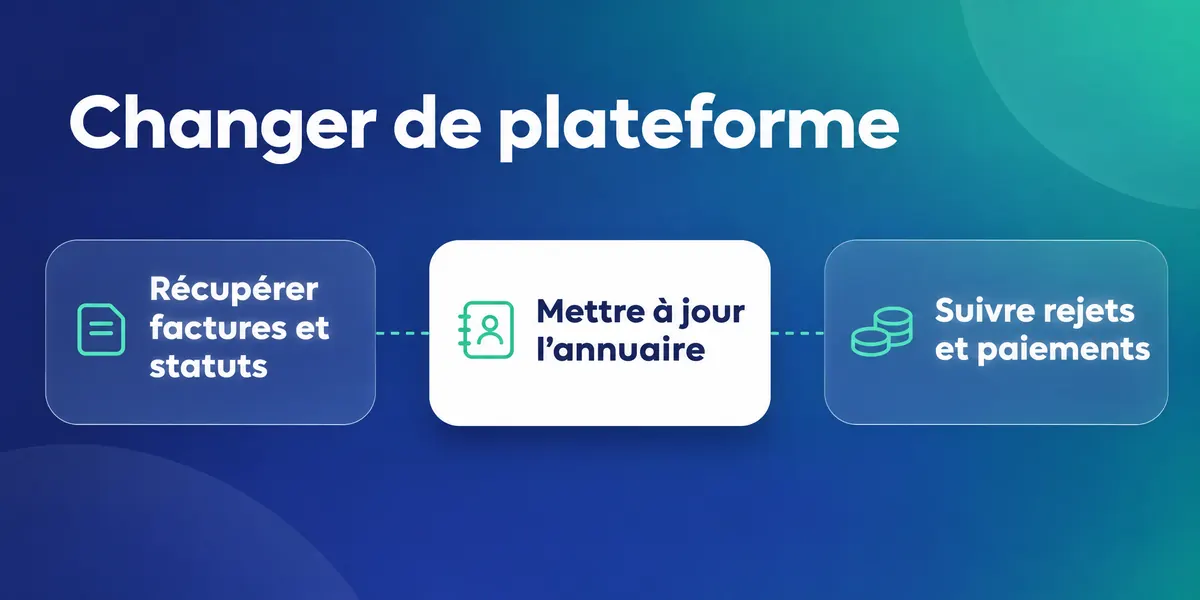
Le détail de la récupération des données, des contrôles et des travaux de reprise mérite un traitement à part. Pour le mode opératoire, consultez notre article consacré à la reprise de comptabilité lors d’un changement de cabinet.
Si vous cherchez à clarifier le contenu attendu du document final, notre guide sur le bilan comptable vous aide à distinguer le bilan des autres éléments des comptes annuels.
Comment rejoindre un nouveau cabinet en cours d’année ?
Vous pouvez préparer votre arrivée avant la clôture, sans attendre que l’exercice soit terminé. Commencez par exposer vos échéances, vos déclarations en cours et les travaux déjà réalisés. Le nouveau cabinet pourra ainsi cadrer la mission et repérer les points à reprendre, tandis que vous respectez les conditions de sortie de l’ancien.
Un parcours d’arrivée en trois temps chez Keobiz
- Un échange avec un consultant pour cerner votre situation.
- La signature de la lettre de mission et l’attribution d’un chargé de mission.
- La mise en place technique et l’organisation de la reprise du dossier.
Keobiz indique que l’arrivée se déroule en moins de deux semaines et prévoit un accueil par un Chargé de Succès Client. Pour un changement de cabinet, Keobiz peut contacter l’ancien cabinet et récupérer le dossier, dont le FEC. Vous devez d’abord résilier votre contrat actuel en respectant son préavis.
Avant de vous engager, vérifiez que le périmètre proposé couvre bien les déclarations à venir, la paie si vous en avez besoin et la préparation du bilan. Les prestations incluses dépendent de votre statut, de votre activité et du pack retenu.
FAQ :
Quelle est la date de clôture d'un exercice comptable ?
Il n’existe pas une date unique à retenir pour toutes les entreprises. Repérez la date de clôture propre à votre exercice dans vos documents sociaux et comptables, puis communiquez-la aux deux cabinets. Elle détermine le calendrier de préparation des comptes et des déclarations. Si vous changez de cabinet en cours d’exercice, faites confirmer par écrit qui suit les échéances jusqu’à cette clôture et qui finalise les comptes annuels.
Quelle est la date limite pour déposer le bilan comptable en 2026 ?
Le dépôt des comptes annuels au greffe dépend de la date d’approbation : pour une SARL, l’approbation intervient dans les six mois de la clôture ; pour une SAS, le délai est fixé par les statuts, six mois étant le cas pratique. Le dépôt suit dans le mois après approbation, ou dans les deux mois en dépôt électronique. À distinguer de la liasse fiscale : pour un exercice clos le 31 décembre 2025, sa télétransmission était due au plus tard le 20 mai 2026.
Qu'est-ce que la clôture d'exercice comptable ?
La clôture marque la fin de la période comptable retenue par l’entreprise. Elle sert à arrêter les comptes de cette période et à préparer les comptes annuels et les déclarations correspondantes. La date de clôture guide donc le calendrier du bilan, de l’approbation des comptes et des dépôts. Lors d’un changement de cabinet, indiquez cette date au nouveau prestataire et faites préciser qui prend en charge chaque travail lié à l’exercice.
Est-il possible de changer de comptable à tout moment ?
Vous pouvez lancer un changement en cours d’exercice, mais la date effective de fin de mission dépend de votre contrat. Vérifiez la durée, le renouvellement, le préavis et les éventuels frais avant d’arrêter votre calendrier. En parallèle, demandez au nouveau cabinet de coordonner la reprise avec l’ancien et faites attribuer chaque déclaration et chaque travail de clôture. Le point clé est de maintenir une responsabilité claire jusqu’à la fin de la transition.
Comment rompre un contrat avec un expert-comptable ?
Commencez par relire la lettre de mission et ses conditions de résiliation : durée, échéance, mode de notification, préavis et frais éventuels. Adressez ensuite votre demande selon les modalités prévues et gardez une trace écrite. Prévenez le futur cabinet afin qu’il puisse organiser la succession avec votre accord. Les délais et frais ne sont pas identiques dans tous les contrats : ne prenez pas les conditions d’un cabinet pour une règle générale.