Les opérations avec un partenaire non établi en France relèvent de l’e-reporting, pas du circuit domestique de facturation électronique.
Livraisons, acquisitions, exportations et services internationaux exigent un classement par nature, pays du partenaire et rôle de votre entreprise.
Conservez factures, identifiants, justificatifs de transport et données d’encaissement pour alimenter un flux e-reporting cohérent avec la TVA.
Keobiz déclare prendre en charge l’e-invoicing et les deux volets d’e-reporting dans sa mission, avec accès à une plateforme agréée.
Une facture adressée à un client non établi en France ne suit pas le circuit domestique de l’e-invoicing : l’opération relève de l’e-reporting. Au 26 octobre 2026, depuis le 1er septembre 2026, les grandes entreprises et ETI transmettent ces données ; les PME, TPE et micro-entreprises suivront au 1er septembre 2027, selon l’administration fiscale.
Le doute arrive vite quand une même activité mêle client européen, acheteur hors UE et fournisseur étranger. Pour éviter les retouches, identifiez chaque flux, rassemblez les pièces qui l’expliquent et transmettez-les au cabinet avec les données de facturation et d’encaissement utiles.
Besoin d'aide dans votre compta ?
Évaluez nos tarifs et libérez-vous des contraintes comptables
Découvrez nos tarifs
Comment la réforme traite-t-elle les opérations internationales ?
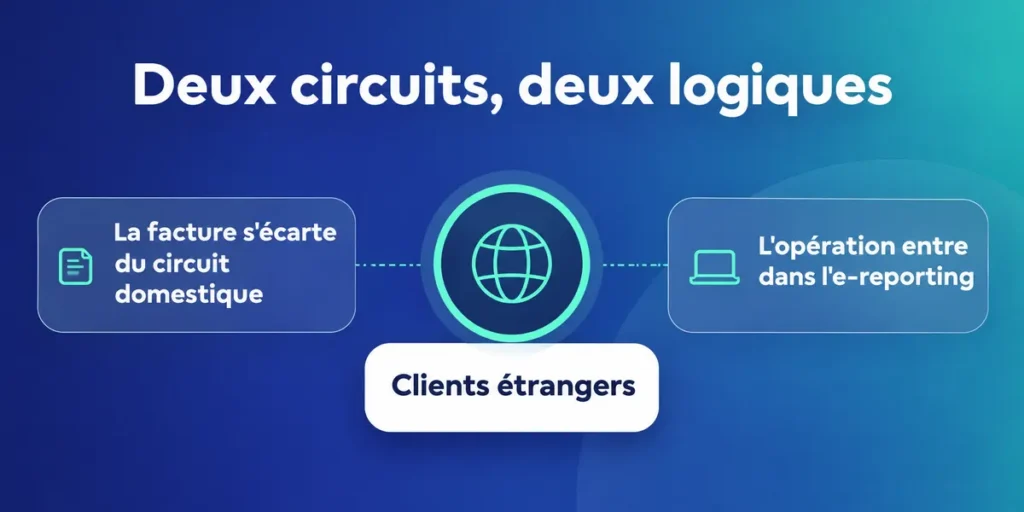
Deux circuits, deux logiques
Vous facturez une entreprise installée à l’étranger ? La facture ne passe pas par le circuit domestique de facturation électronique entre assujettis établis en France. En revanche, l’opération entre dans l’e-reporting, qu’il s’agisse d’une vente ou d’un achat international.
Cette distinction aide à séparer e-invoicing et e-reporting : le premier transmet la facture électronique domestique, le second remonte les données de certaines opérations hors de ce circuit. Retrouvez les repères complémentaires sur l’e-reporting en facturation électronique.
- Client ou fournisseur non établi en France : classez l’opération comme internationale.
- Vente ou achat domestique entre entreprises françaises : vérifiez le circuit de facture électronique applicable.
- Prestation internationale avec TVA exigible à l’encaissement : suivez aussi les données de paiement.
Le calendrier concerne aussi les flux internationaux. Depuis le 1er septembre 2026, les grandes entreprises et ETI sont concernées par l’émission et la transmission de leurs données ; l’obligation s’étendra aux PME, TPE et micro-entreprises au 1er septembre 2027. Le calendrier officiel n’a pas été reporté.
Par quelle plateforme passent les données ?
L’émission et la réception des factures électroniques passent par une plateforme agréée. L’entreprise peut choisir sa plateforme directement ou par l’intermédiaire de sa solution habituelle. Consultez la liste officielle des plateformes agréées et vérifiez le raccordement de vos outils.
Quels flux internationaux devez-vous identifier ?
Biens : distinguez vente, achat et destination
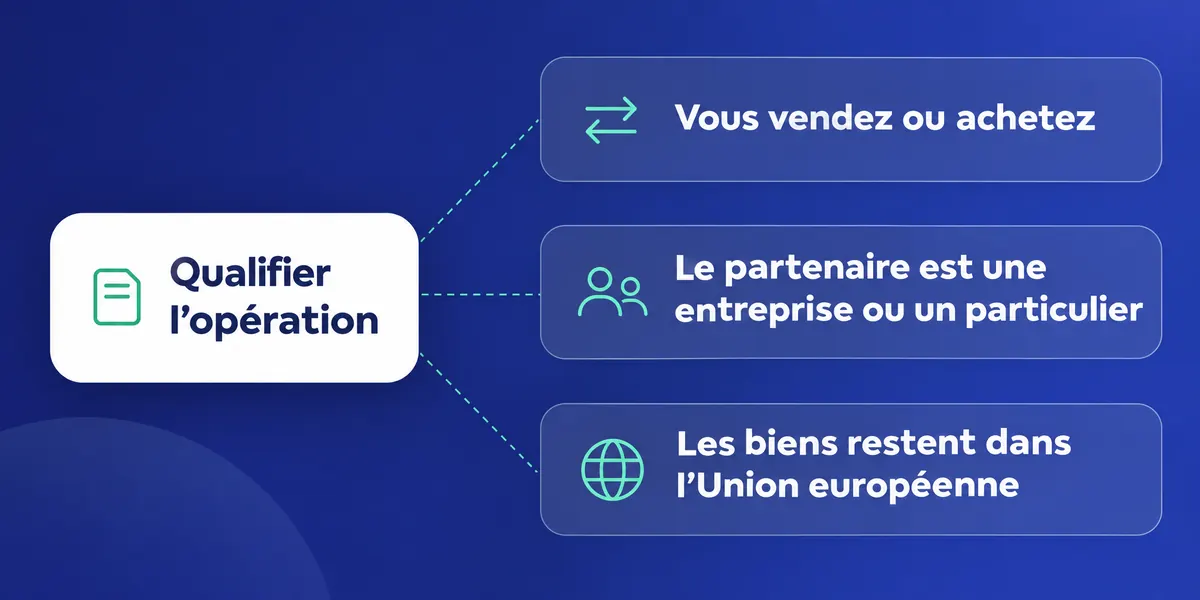
Le même pays peut correspondre à des traitements différents selon que vous vendez ou achetez, que le partenaire est une entreprise ou un particulier, et que les biens restent dans l’Union européenne. Commencez par qualifier l’opération, puis ajoutez les justificatifs adaptés.
Flux
Exemple
Repères de traitement
Livraison intracommunautaire
Biens expédiés de France vers une entreprise de l’UE
Vérifier le numéro de TVA du client, le départ des biens et les justificatifs de transport.
Exportation
Biens expédiés hors de l’Union européenne
Conserver la preuve de sortie du territoire de l’Union.
Service à un professionnel de l’UE
Prestation vendue à un client établi dans un autre État membre
Examiner la règle de territorialité, la mention de facture et la déclaration de services.
Service à un professionnel hors UE
Prestation vendue à un client établi hors de l’Union européenne
Vérifier la règle de territorialité et la mention à porter sur la facture.
Acquisition intracommunautaire
Biens achetés à un fournisseur d’un autre État membre
Repérer l’autoliquidation de TVA sur la déclaration française.
Pour une livraison de biens à une entreprise de l’UE, l’exonération suppose notamment un numéro de TVA valide, la sortie effective des biens de France et une facture portant la mention requise. Le BOFiP sur les livraisons intracommunautaires détaille ces conditions.
- Séparez les ventes de biens des prestations de services.
- Notez le pays d’établissement et le statut professionnel du partenaire.
- Rapprochez chaque expédition de ses preuves de transport ou de sortie.
- Pour un achat de biens dans l’UE, signalez l’acquisition à traiter en autoliquidation.
Pour les exportations, la Douane indique que l’exonération de TVA suppose de pouvoir prouver la sortie des biens du territoire de l’Union. Une facture seule ne remplace pas cette preuve : archivez les justificatifs de transport ou la certification électronique de sortie.
Les règles des services dépendent aussi du lieu d’établissement du client professionnel. Pour une prestation relevant de la règle générale, la TVA est due dans le pays du client ; consultez la fiche officielle sur la TVA des prestations internationales. Pour les ventes à distance à des particuliers, ne confondez pas ces flux avec les ventes B2B : la TVA e-commerce suit un traitement distinct.
Quelles données transmettre et à quel rythme ?
Construisez un dossier lisible pour chaque opération
Quand les flux s’accumulent, c’est souvent l’identité du partenaire ou la nature de la vente qui manque au moment du classement. Préparez un dossier par opération : vous faciliterez le rapprochement entre facture, traitement TVA et données transmises.
- Identité légale du client ou fournisseur, pays d’établissement et numéro de TVA s’il existe.
- Facture et pièce d’achat ou de vente, avec la nature de l’opération et son montant.
- Justificatifs de transport ou de sortie pour les biens expédiés.
- Pour les services dont la TVA est exigible à l’encaissement : date et montant encaissé par taux de TVA.
Cette liste sert à préparer et qualifier le flux ; elle ne remplace pas le format de données demandé par votre plateforme. Transmettez les pièces sans mélanger biens, services et encaissements, puis rapprochez les montants déclarés de vos factures et relevés.
Ne confondez pas la transmission e-reporting avec les déclarations liées aux échanges intracommunautaires. Les données de TVA et la déclaration européenne de services ont leur propre calendrier douanier : gardez les échéances dans un suivi distinct.
Séparez e-reporting et déclarations douanières
Pour les échanges intracommunautaires, l’état récapitulatif TVA et la déclaration européenne de services sont déposés auprès de la Douane au plus tard le 10e jour ouvrable du mois suivant. L’EMEBI ne concerne que les entreprises désignées par la Douane. Consultez son calendrier des déclarations.
Le calendrier de la réforme dépend de la taille de l’entreprise : depuis le 1er septembre 2026 pour les grandes entreprises et ETI, puis au 1er septembre 2027 pour les PME, TPE et micro-entreprises. Pour le rythme de transmission applicable à votre dossier, faites valider le paramétrage avec votre plateforme et votre cabinet.
Comment facturer un client étranger ?
Faites apparaître la bonne nature d’opération
Vous hésitez sur la mention à inscrire ? Repartez de la nature du flux et du statut du client. Une facture bien préparée identifie les parties, décrit l’opération et présente le traitement de TVA retenu. Les mentions à prévoir sur une facture professionnelle sont détaillées par Service-Public Entreprendre.
- Indiquez l’identité légale et l’adresse des parties, ainsi que leurs numéros de TVA lorsqu’ils sont requis.
- Décrivez clairement les biens livrés ou le service rendu.
- Pour une prestation B2B dans l’UE relevant de la règle générale, portez les numéros de TVA des deux parties et la mention « Autoliquidation ».
- Pour une prestation B2B hors UE relevant de cette règle, établissez la facture HT avec la mention de l’article 259-1 du CGI.
Pour les services B2B, la règle générale localise la TVA dans le pays du client professionnel. Une prestation à un client établi dans un autre État de l’UE implique aussi une déclaration européenne de services ; vérifiez le traitement avant d’émettre la facture, comme l’explique la fiche sur la TVA des prestations internationales.
Depuis le 1er septembre 2026, quatre mentions nouvelles s’ajoutent progressivement aux factures : SIREN du client, adresse de livraison si elle diffère, nature des opérations et option pour la TVA d’après les débits, le cas échéant. Leur échéance dépend de la catégorie de l’entreprise.
Ne réutilisez pas automatiquement le modèle d’une vente française. Vérifiez le numéro de TVA du partenaire, les justificatifs et la mention adaptée à l’opération. Pour revoir les informations à rassembler sur la TVA hors facturation électronique, consultez aussi le guide sur la TVA des opérations internationales.
Comment organiser le traitement avec votre cabinet ?
Ce que vous rassemblez
Quand plusieurs pays et types d’opérations se croisent, un dossier incomplet ralentit le classement. Centralisez les justificatifs au fil de l’eau et donnez au cabinet une vue claire de chaque flux, plutôt qu’un lot de documents sans contexte.
- Factures émises et reçues, avec l’identité du partenaire et son pays d’établissement.
- Nature de l’opération : vente de biens, acquisition ou prestation de services.
- Pièces de transport, de sortie du territoire et documents douaniers utiles.
- Pour les services concernés, dates et montants encaissés, rapprochés des factures.
Ce que le cabinet peut traiter avec vous
Keobiz déclare prendre en charge, pour ses clients, les trois obligations de la réforme : e-invoicing, e-reporting des transactions et e-reporting des encaissements. Le cabinet vous donne accès à une plateforme agréée partenaire ; Keobiz n’est pas lui-même une plateforme agréée.
Vous pouvez préparer le démarrage en vérifiant les accès, en classant les pièces et en partageant les particularités de vos ventes étrangères. Keobiz intègre l’émission, la réception des factures électroniques et l’e-reporting à sa mission, sans outil ni abonnement supplémentaire.
Une opération internationale ne devient pas une facture électronique domestique parce que vous la saisissez dans votre logiciel. Le bon circuit dépend du partenaire et du flux. Pour les autres règles de la réforme, retrouvez le guide sur l’obligation de facturation électronique.
FAQ :
Qui n'est pas concerné par la facturation électronique ?
Les particuliers ne reçoivent pas de facture électronique au titre du circuit B2B domestique, et les factures adressées aux particuliers relèvent de l’e-reporting. De même, une opération avec un client ou fournisseur non établi en France sort du circuit domestique de facture électronique, mais ses données entrent dans l’e-reporting. Depuis le 1er septembre 2026, la réception est obligatoire pour les entreprises établies en France ; l’obligation d’émission et d’e-reporting s’étend aux PME, TPE et micro-entreprises au 1er septembre 2027.
Quelles sont les règles concernant la TVA applicable à la facturation à un client étranger ?
La TVA dépend d’abord de ce que vous vendez et du statut du client. Pour une prestation B2B relevant de la règle générale, la TVA est due dans le pays du client professionnel : une facture à un client professionnel de l’UE est établie HT avec les numéros de TVA des deux parties et la mention « Autoliquidation ». Pour un client hors UE, la facture porte la mention de l’article 259-1 du CGI. Les ventes de biens suivent d’autres conditions.
Quelle est la TVA applicable aux ventes intracommunautaires ?
Pour une livraison de biens de France à une entreprise d’un autre État membre, l’exonération de TVA suppose notamment un numéro de TVA valide du client, la sortie effective des biens de France et les mentions requises sur la facture. Gardez les preuves de transport et vérifiez le numéro de TVA. À l’achat de biens auprès d’un fournisseur d’un autre État membre, l’entreprise française autoliquide la TVA sur sa déclaration, en TVA due et en TVA déductible.
Quelle est la réglementation concernant la facturation électronique au Luxembourg ?
Pour une entreprise française, une opération avec un client ou fournisseur établi au Luxembourg relève du flux international : elle sort du circuit domestique français de facture électronique et entre dans l’e-reporting. La réforme française ne détermine pas à elle seule les règles luxembourgeoises applicables à une entreprise établie au Luxembourg. Pour traiter la TVA, distinguez biens et services, puis vérifiez les obligations locales auprès des sources officielles luxembourgeoises.
Quelles sont les règles de facturation ?
Une facture professionnelle doit identifier les parties, être datée et numérotée, décrire l’opération et indiquer les prix ainsi que le traitement de TVA applicable. Une transaction internationale demande aussi une vérification du pays et du statut du client, des numéros de TVA concernés et des mentions adaptées à la nature du flux. Pour les prestations de services, ne recopiez pas automatiquement une facture domestique : la règle de territorialité peut conduire à une facture HT et à l’autoliquidation.