Repérez chaque flux : précisez si vous vendez ou achetez, si l’opération concerne un bien ou un service, et dans quel pays se trouve votre partenaire.
Vérifiez le partenaire : pour une livraison intracommunautaire, contrôlez son numéro de TVA et gardez la trace de cette vérification ainsi que des preuves de transport.
Classez les justificatifs : transmettez les factures, contrats, documents douaniers et éléments de livraison qui permettent au cabinet de rapprocher l’opération de son traitement fiscal.
Préparez les déclarations : état récapitulatif, DES, déclaration de TVA et e-reporting dépendent des flux ; faites confirmer les missions incluses dans votre devis.
Pour traiter vos opérations internationales, transmettez au cabinet l’identité du client, son statut professionnel et son numéro de TVA, le pays concerné, la nature du flux et les justificatifs disponibles. Pour un bien, ajoutez la preuve de son trajet ; pour un service, précisez où le client est établi et ce qui est fourni. Ces éléments orientent la déclaration.
Au 26 octobre 2026, les opérations avec un partenaire non établi en France relèvent aussi de l’e-reporting, selon le ministère de l’Économie. Depuis le 1er septembre 2026, le calendrier s’applique aux grandes entreprises et ETI ; les PME et micro-entreprises sont concernées à partir du 1er septembre 2027.
Besoin d'aide dans votre compta ?
Évaluez nos tarifs et libérez-vous des contraintes comptables
Découvrez nos tarifs
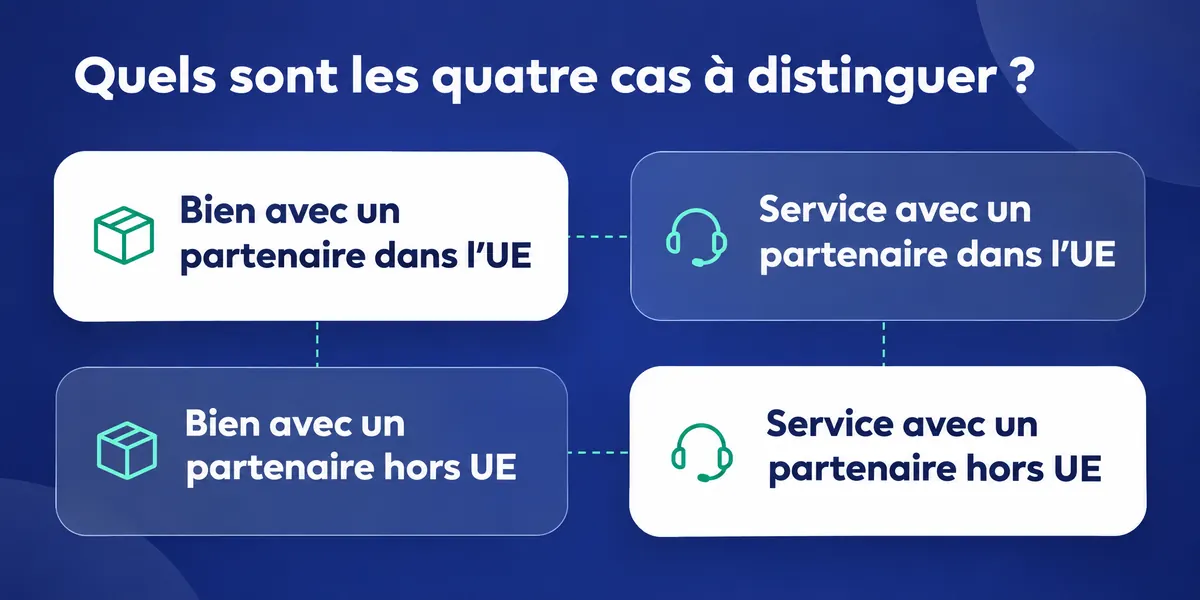
Quels sont les quatre cas à distinguer selon le flux et le pays ?
Le premier tri tient à deux questions : le partenaire est-il dans l’UE, et l’opération porte-t-elle sur un bien ou un service ? Le BOFiP et Service-Public précisent les règles pour les biens et les services B2B.
Pour les ventes à distance de biens à des particuliers, vérifiez le pays de l’acheteur et le régime OSS : la Commission européenne présente le guichet unique. Le tableau aide à classer le flux avant de transmettre les justificatifs.
Flux
À vérifier
Traitement à préparer
Livraison intracommunautaire de biens
Client professionnel dans un autre État membre ; numéro valide ; bien quitte la France
Exonération possible si les conditions sont remplies et la sortie justifiée
Export de biens hors UE
Preuve de sortie du territoire de l’Union
Exonération si la sortie des biens est prouvée
Services B2B
Pays d’établissement du client professionnel
TVA due dans le pays du client selon la règle générale
Vente à distance à un particulier dans l’UE
Pays de l’acheteur ; seuil européen global de 10 000 € HT par an
Au-delà, TVA du pays de l’acheteur ; OSS disponible
- Situez le client et le lieu de livraison.
- Séparez les biens des services.
- Distinguez vente, achat et export.
- Repérez les ventes à distance aux particuliers.
Quelles informations transmettre au cabinet pour chaque opération ?
Vous hésitez sur les pièces à envoyer ? Commencez par vérifier le numéro de TVA intracommunautaire du client professionnel et notez le résultat de la vérification VIES. Pour une acquisition intracommunautaire, signalez aussi le pays d’expédition et la date de réception du bien.
- Facture, contrat ou bon de commande.
- Numéros de TVA des parties et identité du client.
- Preuves de transport ou de livraison pour les biens.
- Pays du client et description précise du service.
Pour une livraison intracommunautaire, archivez la vérification VIES avec la facture et les preuves d’expédition. Le guide TVA intracommunautaire détaille les règles de fond ; ici, l’objectif est de donner au cabinet un dossier exploitable, sans confondre le contrôle du numéro et la preuve du transport.
Quelles déclarations prévoir selon les flux internationaux ?
Pour les échanges intracommunautaires, l’état récapitulatif TVA et la DES sont déposés au plus tard le 10e jour ouvrable du mois suivant, selon la Douane. L’EMEBI ne concerne que les entreprises désignées par la douane.
Déclaration
Flux concerné
Repère à transmettre
État récapitulatif TVA
Livraisons intracommunautaires de biens
Ventes et informations sur le client professionnel
DES
Services B2B fournis à un client dans l’UE
Factures et pays d’établissement du client
TVA, dont CA3
Acquisition d’un bien dans l’UE ou importation
Pour un achat intracommunautaire, autoliquidation en TVA due et déductible
E-reporting
Opérations avec des clients ou fournisseurs non établis en France
Calendrier selon la taille de l’entreprise
- Isolez les ventes de biens et les prestations de services.
- Signalez les acquisitions et les importations.
- Confirmez si la douane vous désigne pour l’EMEBI.
Les opérations internationales sortent de la facture électronique domestique, mais entrent dans l’e-reporting. Le calendrier varie selon la taille de l’entreprise : consultez les dates publiées par le ministère de l’Économie. Pour la préparation des flux, voyez aussi notre guide sur l’e-reporting des clients étrangers.
Comment facturer un client étranger sans oublier les mentions ?
Une facture internationale doit refléter le traitement du flux. Pour un service B2B dans l’UE, indiquez les numéros de TVA des deux parties et la mention « Autoliquidation » ; hors UE, mentionnez l’article 259-1 du CGI. Les mentions de facture et leur calendrier figurent sur Service-Public.
- Indiquez les identités, adresses et numéros de TVA concernés.
- Pour un bien, décrivez sa destination et conservez la preuve de transport.
- Évitez une mention d’autoliquidation sans vérifier la nature du service et le pays du client.
- Depuis le 1er septembre 2026, les grandes entreprises et ETI ajoutent les nouvelles mentions ; elles s’appliquent aux PME et micro-entreprises à partir du 1er septembre 2027.
Comment organiser l’échange avec votre cabinet ?
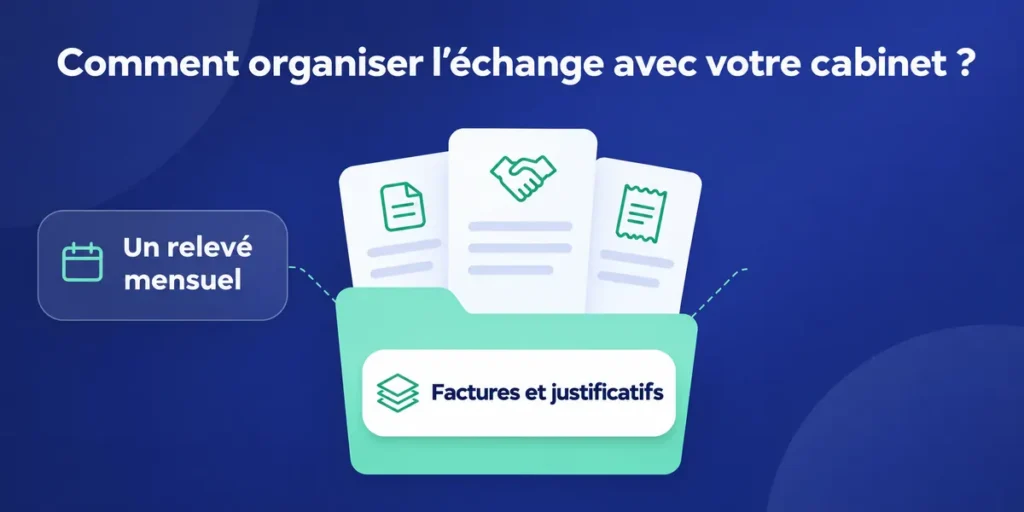
Quand les opérations s’accumulent, un relevé mensuel aide à garder le fil. Convenez d’un format commun et transmettez les ventes, achats, factures et justificatifs dans un dossier distinct par période. Vous facilitez ainsi le rapprochement des pièces et la préparation des déclarations.
- Séparez les biens, services et opérations hors UE.
- Indiquez le pays et le statut du partenaire.
- Ajoutez factures et preuves de transport au même dossier.
- Signalez toute pièce manquante ou opération inhabituelle.
Le devis Keobiz précise le cadre de la mission, les options, notamment déclaratives DEB/DES, et un échéancier sur 12 mois. Si vous vendez en ligne à des particuliers, distinguez ce sujet du traitement général des flux : consultez notre guide sur la TVA e-commerce et demandez si la déclaration de TVA entre dans le périmètre prévu.
FAQ :
Quelle est la TVA applicable aux ventes à l'étranger ?
La TVA applicable dépend du type de vente, du client et du pays concerné. Pour une livraison de biens à un professionnel dans l’UE, l’exonération française suppose notamment un numéro de TVA valide et une preuve de sortie des biens. Pour les services B2B, la règle générale situe la TVA dans le pays du client. Les ventes à distance à des particuliers peuvent relever de la TVA du pays de l’acheteur.
C'est quoi la TVA intracommunautaire ?
La TVA intracommunautaire désigne le traitement de TVA des opérations réalisées entre États membres de l’Union européenne. Pour une livraison de biens, le vendeur doit notamment vérifier le numéro de TVA de son client professionnel et conserver une preuve que les biens ont quitté la France. Lorsqu’une entreprise française achète un bien dans un autre État membre, elle autoliquide la TVA sur sa déclaration, en TVA due et déductible.
Comment récupérer la TVA sur une facture étranger ?
Vous ne pouvez pas déterminer la récupération à partir de la seule mention de TVA sur la facture : le traitement dépend de l’opération et du pays concerné. Transmettez au cabinet la facture, le contrat et les justificatifs liés à l’achat. Pour un bien acheté dans un autre État membre, l’entreprise française autoliquide la TVA sur sa déclaration, en TVA due et déductible. Le cabinet pourra vérifier le traitement à retenir.
Quelles sont les règles à respecter pour facturer un client à l'étranger ?
Pour facturer un client étranger, identifiez son pays, son statut professionnel ou particulier, et précisez si vous fournissez un bien ou un service. Pour un service B2B dans l’UE, la facture HT indique les numéros de TVA des deux parties et la mention « Autoliquidation ». Hors UE, une prestation relevant de la règle générale porte la mention de l’article 259-1 du CGI. Pour les biens, conservez les preuves de transport ou de sortie.
Qui est redevable de la TVA à l'importation ?
L’entreprise qui importe des biens en France déclare la TVA à l’importation sur sa déclaration de TVA. Depuis le 1er janvier 2022, cette TVA est autoliquidée, sans avance de trésorerie. Pour permettre au cabinet de traiter l’opération, transmettez les documents d’importation et les informations relatives aux biens. Le traitement doit être rapproché de la déclaration de TVA et des pièces justificatives disponibles.