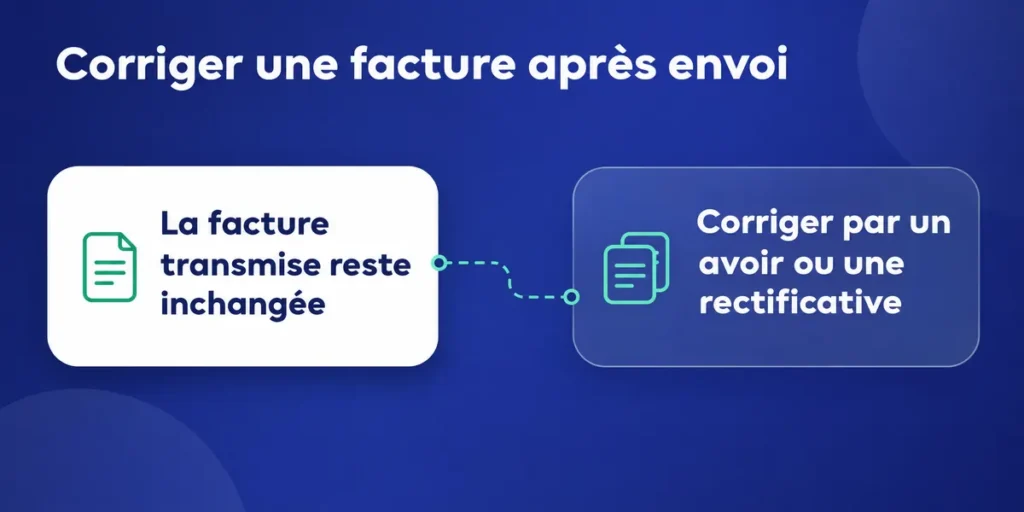
Une facture électronique transmise est intangible : corrigez-la par un avoir ou une facture rectificative, jamais en modifiant le document d’origine.
Chaque correction possède son propre numéro chronologique, référence la facture initiale et circule par le même circuit électronique.
Le choix dépend du cas : remise après coup, annulation ou erreur de montant ne produisent pas toujours le même document.
Un refus de l’acheteur et un rejet de plateforme sont distincts : identifiez le statut avant de corriger et retransmettre.
Une facture électronique transmise ne se modifie pas : corrigez-la avec un avoir ou une facture rectificative, émis par le même circuit et doté de son propre numéro. Au 26 octobre 2026, la DGFiP décrit ce principe dans son guide pratique de la facturation électronique. Le nouveau document référence la facture d’origine et suit son propre cycle de vie.
Vous avez repéré une erreur, accordé une remise après coup ou reçu un refus ? Commencez par identifier le statut et la nature de la correction, puis relancez le document dans le circuit prévu. Pour préparer l’émission, consultez aussi notre guide Émettre une facture.
Besoin d'aide dans votre compta ?
Évaluez nos tarifs et libérez-vous des contraintes comptables
Découvrez nos tarifs
Pourquoi une facture électronique transmise reste-t-elle inchangée ?
Dès qu’elle est transmise, la facture devient une pièce suivie dans un circuit partagé entre plateformes et destinataire. Vous ne pouvez donc pas ouvrir le fichier pour remplacer une adresse, un montant ou une ligne. Si une donnée est erronée, créez un nouveau document qui porte la correction.
C’est parfois frustrant : on voit immédiatement l’erreur, mais le document est déjà parti. Gardez-le tel quel. Il conserve la trace de ce qui a été envoyé, tandis que l’avoir ou la facture rectificative explique ce qui change. La DGFiP précise que le document correctif reprend la référence de la facture d’origine et possède son propre numéro dans la séquence chronologique.
Un document correctif n’efface pas l’historique. La facture initiale, sa correction et les statuts associés permettent de reconstituer l’opération. La FAQ officielle sur la facturation électronique décrit le principe de l’avoir et de la facture rectificative.
Chaque facture circule aussi avec des statuts de cycle de vie. Ils vous aident à savoir si elle a été déposée, rejetée, refusée ou encaissée. Ces informations ne sont pas de simples notifications : elles éclairent l’action à mener et, dans certains cas, le suivi de la TVA.
- Vérifiez d’abord le statut affiché dans votre solution, au lieu de créer immédiatement une nouvelle facture.
- Conservez la facture d’origine et repérez son numéro ainsi que les données à corriger.
- Émettez le document correctif dans le même circuit électronique, avec une référence explicite à l’original.
- Suivez ensuite le nouveau document et vérifiez que son statut évolue correctement.
La plateforme transmet les statuts obligatoires prévus par le dispositif, notamment « déposée », « rejetée », « refusée » et « encaissée ». La documentation de la DGFiP sur le cycle de vie détaille ces échanges. Un document correctif aura, lui aussi, son propre suivi.
Ne confondez donc pas correction et retransmission. Si la plateforme rejette une facture, vous devez résoudre l’anomalie puis la retransmettre dans le circuit électronique. Si l’acheteur refuse une facture, cherchez le motif indiqué : l’action dépend de la cause du refus. Pour ce cas précis, lisez notre page sur la facture électronique rejetée.
Comment choisir entre avoir et facture rectificative ?
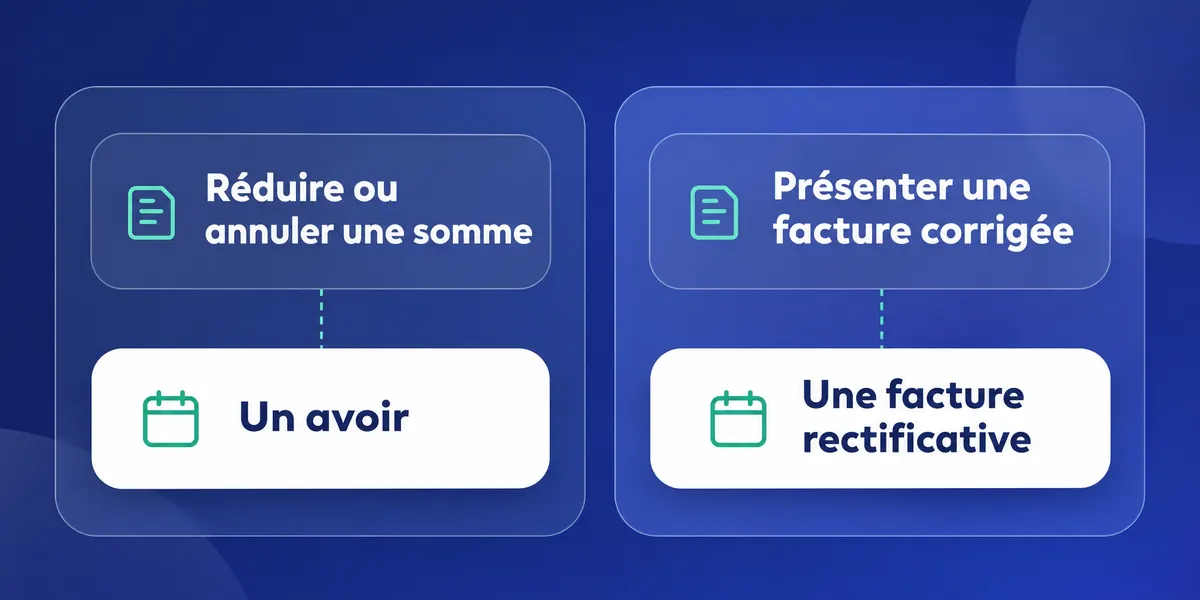
Choisissez le document en fonction de l’effet recherché : réduire ou annuler une somme appelle généralement un avoir, tandis qu’une facture rectificative sert à présenter une facture corrigée. Regardez d’abord si l’opération initiale reste valable en partie ou si le document doit être remplacé.
Vous hésitez entre les deux ? Posez-vous une question concrète : faut-il constater une diminution, une annulation ou corriger les informations d’une facture qui doit être réémise ? Le tableau vous donne un premier repère. Pour les mentions d’une facture, consultez aussi notre article sur les mentions obligatoires, modèle et exemple de facture.
Situation
Document à envisager
Repère pratique
Montant facturé incorrect
Facture rectificative ou avoir suivi d’une nouvelle facture
Expliquez l’écart et rattachez le document à la facture d’origine.
Remise accordée après l’émission
Avoir
Faites apparaître la réduction et sa référence à la facture initiale.
Opération annulée
Avoir d’annulation
Reliez l’avoir à la facture annulée et assurez le suivi du dossier.
Donnée incorrecte à remplacer
Facture rectificative
Reprenez les éléments exacts et référencez le document initial.
Dans tous les cas, le document correctif reçoit un nouveau numéro chronologique et mentionne la facture d’origine. Ne réutilisez pas le numéro de la facture initiale : la séquence doit rester lisible. La DGFiP décrit cette règle dans sa FAQ sur les corrections et les avoirs.
- Décrivez clairement ce que corrige le document : montant, remise, annulation ou donnée de facturation.
- Reprenez la référence de la facture concernée afin que votre client et votre comptabilité puissent rapprocher les pièces.
- Vérifiez les mentions de facturation applicables, notamment les parties, la désignation, les prix et les éléments de TVA.
- Transmettez le document correctif par le circuit utilisé pour la facture initiale, puis suivez son statut.
Une facture entre professionnels comporte des mentions obligatoires, dont son numéro, sa date, l’identité des parties, la désignation des opérations et les éléments de TVA. Les nouvelles mentions liées à la réforme s’appliquent selon le calendrier prévu. Consultez la fiche de Service-Public sur les mentions obligatoires d’une facture pour vérifier les exigences.
Le tableau donne un repère de gestion, mais une opération peut mêler plusieurs erreurs. Une remise qui accompagne une correction de quantité, par exemple, mérite une vérification globale des lignes et du montant final. Évitez de multiplier les documents si une correction cohérente peut être présentée clairement dans le même document rectificatif.
Pour un avoir, décrivez la raison de la régularisation et le lien avec la facture d’origine. Pour une facture rectificative, reprenez les données exactes nécessaires à la lecture de la vente ou de la prestation. Dans les deux cas, gardez une trace des pièces et des échanges qui expliquent la correction.
Que faire dans chaque cas concret ?
Le bon réflexe dépend de ce qui s’est passé après l’émission. Une erreur de montant, une remise tardive, une annulation et une facture refusée ne se traitent pas de la même manière. Reprenez le dossier dans l’ordre : statut, motif, document à produire, puis transmission.
Erreur de montant : isolez la ligne en cause
Vous découvrez un prix erroné, une quantité mal saisie ou un calcul incorrect ? Ne retouchez pas la facture déjà transmise. Comparez les lignes avec le devis, le bon de commande ou le relevé de prestation, puis établissez le document correctif qui traduit l’écart. Si la facture doit être remplacée, préparez une facture rectificative avec la référence de l’original.
Remise après coup : formalisez la diminution
Votre client obtient une remise après l’émission ? L’accord commercial ne modifie pas la facture initiale. Formalisez la réduction dans un avoir qui renvoie au document concerné, précise l’objet de la régularisation et présente les éléments corrigés. Transmettez-le par le circuit électronique, puis vérifiez que votre client l’a bien reçu.
Annulation : reliez l’avoir à la facture annulée
Une vente est annulée ou la prestation n’a finalement pas lieu ? Créez un avoir d’annulation et rattachez-le à la facture initiale. Ce lien permet de comprendre pourquoi la créance disparaît et de conserver une piste lisible dans votre suivi. Si une nouvelle opération intervient ensuite, traitez-la séparément avec son propre document.
Facture refusée : traitez le motif avant de réémettre
Un refus vient de l’acheteur, alors qu’un rejet émane de la plateforme. Le refus doit être motivé et n’est admis que pour les motifs prévus par la norme, comme une erreur d’adressage ou une non-conformité. Un simple désaccord commercial ne suffit pas. Si vous émettez une nouvelle facture après un refus, attribuez-lui un nouveau numéro.
- Pour un rejet de plateforme, corrigez le format, la donnée incohérente ou le routage signalé, puis retransmettez dans le circuit.
- Pour un refus de l’acheteur, lisez le motif et demandez les précisions utiles avant de choisir entre correction et nouvelle facture.
- Pour une remise ou une annulation, produisez un avoir qui référence la facture initiale et explique la régularisation.
- Pour une facture erronée à remplacer, émettez une facture rectificative et vérifiez son numéro et ses mentions.
Le cas du refus demande un peu de sang-froid : ne recréez pas immédiatement une facture identique. La distinction entre rejet technique et refus du destinataire est précisée dans le guide de la DGFiP. Gardez le motif et la correction associée avec les pièces du dossier.
Vous devez aussi corriger une adresse ou une donnée de livraison ? Vérifiez l’adresse de facturation et les informations de routage avant la nouvelle transmission. L’annuaire central oriente les factures vers la plateforme du destinataire à partir de ses informations d’adressage. Pour les autres étapes d’émission, retrouvez notre guide Comment faire facture électronique.
Quels effets sur la TVA et l’e-reporting ?
Une correction peut modifier les données comptables et les montants de TVA associés à l’opération. Le document correctif doit donc traduire clairement la régularisation. Ne vous contentez pas d’un échange de courriels : votre client et votre suivi comptable doivent pouvoir rapprocher l’avoir ou la facture rectificative de la facture d’origine.
Pour une facture entre professionnels, les documents structurés circulent par une plateforme agréée. Les opérations avec des particuliers relèvent plutôt de l’e-reporting : l’entreprise transmet des données agrégées sur ses ventes et, pour les prestations de services, ses encaissements. Le ticket remis au particulier ne devient pas une facture électronique.
Le calendrier dépend de la taille de l’entreprise. Depuis le 1er septembre 2026, la réception électronique est obligatoire pour toutes les entreprises assujetties à la TVA établies en France. L’émission et l’e-reporting des PME, TPE et micro-entreprises sont prévus à partir du 1er septembre 2027. La DGFiP détaille les échéances par entreprise.
Si vous facturez des services dont la TVA est exigible à l’encaissement, le paiement compte aussi. Pour les opérations B2B domestiques, le statut « encaissée » participe au suivi ; pour le B2C et l’international, les données de paiement passent par un flux d’e-reporting. La doctrine du BOFiP sur les données de paiement précise les éléments à transmettre.
- Repérez si la facture concerne un client professionnel, un particulier ou une opération internationale.
- Vérifiez si votre correction change les montants hors taxes, les éléments de TVA ou le montant effectivement encaissé.
- Faites suivre l’avoir ou la facture rectificative dans le circuit prévu et conservez le lien vers la facture d’origine.
- Contrôlez ensuite le statut et les données de paiement utiles au suivi de votre TVA.
La correction d’une facture B2B ne remplace pas les obligations de transmission relatives à vos autres opérations. Si vous vendez aussi à des particuliers, gardez un suivi distinct des données concernées par l’e-reporting. Une erreur sur une facture et une donnée d’encaissement manquante ne sont pas le même problème : vérifiez les deux flux.
Vous avez accordé un avoir après encaissement ? Rapprochez la régularisation du paiement déjà enregistré et contrôlez le traitement comptable de l’opération. Le statut de facture et les données de paiement doivent raconter la même histoire que les pièces conservées. En cas de situation mêlant plusieurs périodes ou taux, faites vérifier le dossier avant la déclaration.
Comment le cabinet intègre-t-il les corrections comptables ?
Une correction bien émise doit aussi être bien intégrée : facture initiale, avoir ou rectificative, statut et paiement doivent rester rapprochables. De votre côté, transmettez les pièces et signalez le motif. Le cabinet peut alors suivre l’opération avec les documents qui expliquent son traitement.
Chez Keobiz, les factures électroniques sont générées au format Factur-X et leur statut est suivi depuis l’espace client, sur ordinateur ou mobile. Des alertes signalent les anomalies ou les factures manquantes. Le logiciel de devis et facturation est intégré à la solution proposée, avec le Compte Pro.
Keobiz n’est pas lui-même une plateforme agréée : le cabinet vous donne accès à la plateforme agréée de son partenaire Pennylane. La plateforme échange avec les autres acteurs du circuit, tandis que vous pouvez consulter les documents et leur suivi depuis votre espace. L’administration publie sa liste officielle des plateformes agréées.
- Transmettez la facture initiale et le document correctif afin de garder les pièces liées dans le dossier.
- Ajoutez une explication courte : erreur de montant, remise, annulation ou motif de refus.
- Contrôlez le statut du document et signalez une anomalie qui empêche sa transmission ou son traitement.
- Rapprochez les pièces avec le paiement et les éléments comptables qui décrivent l’opération.
L’accompagnement de Keobiz intègre l’émission, la réception des factures électroniques et l’e-reporting dans la mission comptable, sans outil ni abonnement supplémentaire. La mise en place passe par un rendez-vous, l’activation de la plateforme agréée et son paramétrage, puis l’émission et la réception des factures dans l’espace Keobiz.
Le suivi vous aide à repérer une facture envoyée, reçue ou payée, ainsi qu’une anomalie à traiter. Il ne remplace pas votre vérification : contrôlez les données de la facture et partagez les justificatifs utiles. Les modalités exactes d’intégration comptable dépendent de votre dossier et du périmètre de la mission.
Une correction prend tout son sens quand elle reste reliée à l’opération initiale. Gardez une piste claire entre facture, avoir éventuel, facture rectificative, statut et règlement. Vous évitez ainsi de chercher dans plusieurs outils pourquoi un montant a changé et vous donnez au cabinet une base exploitable pour le suivi comptable.
FAQ :
Comment savoir si on est soumis à la facturation électronique ?
Votre situation dépend de votre activité, de votre assujettissement à la TVA et du calendrier applicable à la taille de votre entreprise. Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA établies en France doivent pouvoir recevoir des factures électroniques. L’obligation d’émission et d’e-reporting s’étend aux PME, TPE et micro-entreprises à partir du 1er septembre 2027. Les ventes aux particuliers relèvent de l’e-reporting, pas de la facture électronique B2B.
Quand sera obligatoire la facture électronique ?
La réception électronique est obligatoire depuis le 1er septembre 2026 pour toutes les entreprises assujetties à la TVA établies en France. Les grandes entreprises et ETI doivent également émettre leurs factures électroniques et transmettre les données d’e-reporting depuis cette échéance. Pour les PME, TPE et micro-entreprises, l’émission et l’e-reporting sont prévus à partir du 1er septembre 2027. Vérifiez la situation de votre entreprise auprès des informations officielles de la DGFiP.
Est-ce qu'un auto-entrepreneur sans TVA doit facturer électroniquement ?
Oui, un micro-entrepreneur en franchise en base de TVA est concerné par la réforme. Il doit pouvoir recevoir des factures électroniques depuis le 1er septembre 2026. Il devra émettre des factures électroniques et transmettre ses données d’e-reporting à partir du 1er septembre 2027. La franchise de TVA ne l’exclut donc pas du dispositif. Cela ne signifie pas qu’il doit facturer électroniquement un particulier : les ventes B2C relèvent de l’e-reporting.
Peut-on modifier une facture électronique déjà transmise ?
Non, une facture électronique transmise ne se modifie pas. Pour corriger une erreur, émettez un nouveau document par le même circuit : un avoir ou une facture rectificative selon la situation. Ce document possède son propre numéro dans la séquence chronologique et référence la facture d’origine. Suivez ensuite son cycle de vie comme celui de toute facture. Si la plateforme a rejeté le document, corrigez plutôt l’anomalie indiquée avant de le retransmettre.
Comment émettre un avoir sur une facture électronique ?
Créez l’avoir dans le même circuit électronique que la facture initiale et faites-y référence à cette facture. Attribuez-lui un nouveau numéro dans votre séquence chronologique, décrivez la régularisation et indiquez les éléments corrigés. Transmettez ensuite l’avoir par la plateforme et suivez son statut. Gardez ensemble la facture d’origine, l’avoir, les justificatifs utiles et les informations de paiement pour permettre le rapprochement comptable.