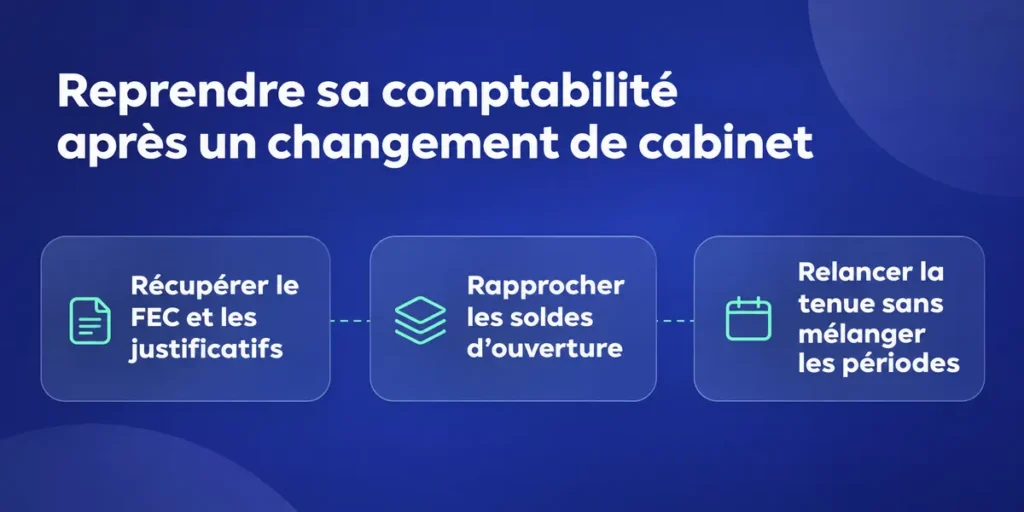
La reprise suit trois temps : récupérer le FEC et les justificatifs, rapprocher les soldes d’ouverture, puis relancer la tenue sans mélanger les périodes, avec le dirigeant et le cabinet entrant.
Le prédécesseur facilite le transfert avec l’accord du client ; le nouveau cabinet l’informe avant d’accepter la mission et vérifie la situation des honoraires avant la prise en charge du dossier.
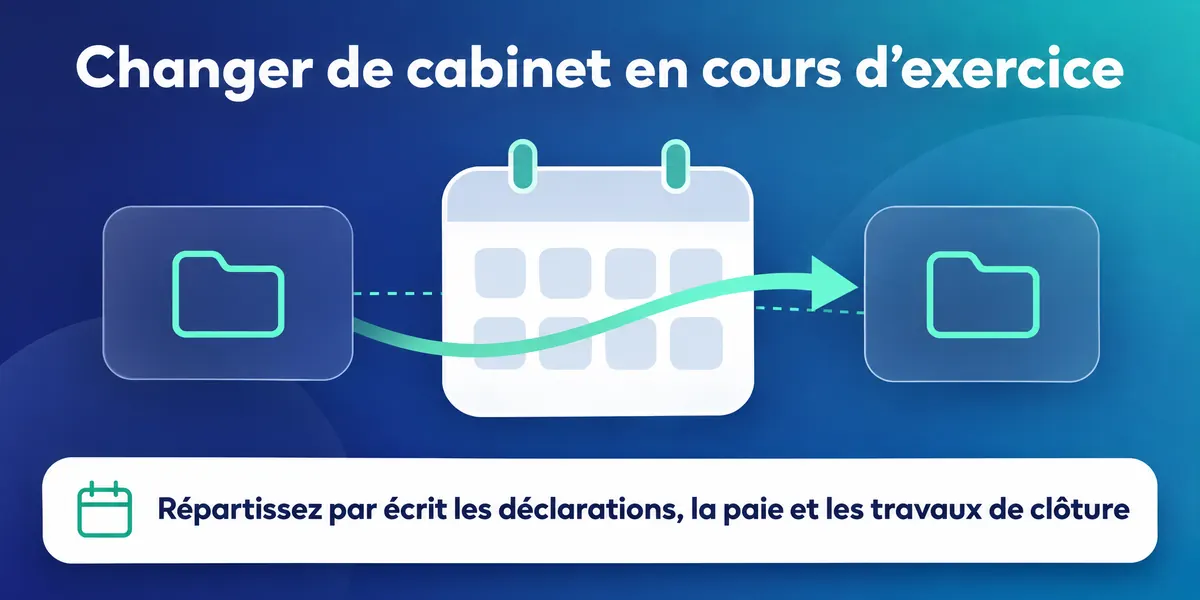
Le calendrier dépend de la clôture et des déclarations à venir : bloquez d’abord les échéances fiscales et juridiques, puis répartissez clairement les travaux entre votre équipe et les cabinets concernés.
Une revue de reprise rapproche banques, TVA, immobilisations et comptes de tiers ; consignez les écarts avant de valider les soldes d’ouverture et demandez les justificatifs manquants avant toute écriture corrective.
Après un changement de cabinet, la reprise suit trois temps : le nouveau cabinet récupère le FEC et les pièces, contrôle les soldes d’ouverture, puis reprend la tenue. Au 26 octobre 2026, l’article 163 du décret déontologique impose au successeur d’informer son prédécesseur avant d’accepter la mission et de chercher la preuve du règlement des honoraires dus, ou d’en référer à l’Ordre (Conseil supérieur de l’Ordre).
Ici, on se concentre sur les fichiers, les responsabilités de transfert et les contrôles, pas sur la procédure de départ. Pour cette vue d’ensemble, consultez Changer d’expert-comptable ; pour le contrat et sa fin, voyez la résiliation comptable.
Confiez-nous votre comptabilité et concentrez-vous sur votre business
Contactez-nousQuels documents récupérer auprès de l’ancien cabinet ?
Commencez par réclamer un export complet, puis rapprochez-le des pièces : le FEC structure les écritures, mais ne remplace pas les justificatifs. Pour les entreprises qui tiennent leur comptabilité sur informatique, le fichier doit respecter le format prévu par l’article A47 A-1 du LPF (BOFiP).
Un dossier complet se vérifie pièce par pièce
Élément à récupérer
À vérifier
FEC
Les écritures et les exercices concernés sont présents.
Grand livre
Les mouvements et soldes par compte sont disponibles.
Balances
Les soldes de clôture et d’ouverture peuvent être rapprochés.
Liasses fiscales
Les déclarations transmises et leurs annexes sont conservées.
Déclarations de TVA
Les périodes déclarées et les pièces de calcul sont réunies.
Dossier juridique
Les statuts, procès-verbaux et documents déposés sont accessibles.
- Demandez les factures d’achat et de vente correspondant aux écritures.
- Récupérez les relevés bancaires et les états de rapprochement utilisés.
- Repérez les déclarations déjà déposées et celles qui restent à préparer.
- Vérifiez que les fichiers couvrent bien les exercices transmis.
Conservez les livres et pièces comptables 10 ans à compter de la clôture (Code de commerce, article L.123-22, Service-Public Entreprendre). Gardez aussi une copie des données de facturation : depuis le 1er septembre 2026, les entreprises assujetties à la TVA établies en France doivent pouvoir recevoir des factures électroniques, selon le ministère de l’Économie.
Qui informe qui lors de la reprise comptable ?
Le transfert ne repose pas sur un échange improvisé : le nouveau cabinet informe le prédécesseur, qui facilite la transmission avec votre accord, selon le code de déontologie (Ordre des experts-comptables). La nouvelle mission doit aussi être décrite dans une lettre écrite avant toute intervention, conformément à l’article 151 du décret n° 2012-432.
- Vous autorisez la communication du dossier et précisez les exercices concernés.
- Le cabinet sortant prépare les éléments détenus et facilite leur transmission.
- Le nouveau cabinet contacte le prédécesseur avant d’accepter la mission.
- Le dirigeant signale les déclarations déposées, les échéances en cours et les éventuels retards.
Un désaccord sur des honoraires ne permet pas au prédécesseur de retenir les documents remis par le client. Il peut suspendre ses propres travaux après en avoir informé le président du conseil régional de l’Ordre. Ces règles figurent à l’article 168 du décret n° 2012-432.
Comment caler la reprise sur votre calendrier comptable ?
Le bon moment dépend de la clôture : avant, préparez les accès et les justificatifs ; après, faites vérifier les soldes d’ouverture sans repousser les déclarations déjà dues. On évite ainsi de mélanger les écritures de deux périodes ou de laisser une échéance sans responsable.
Pour un exercice clos le 31 décembre, la liasse fiscale doit être déposée au plus tard le deuxième jour ouvré suivant le 1er mai, avec quinze jours calendaires supplémentaires en télédéclaration. En 2026, l’échéance était le 20 mai pour les exercices clos le 31 décembre 2025 (DGFiP).
Pour une SARL, l’approbation des comptes intervient dans les six mois de la clôture ; en SAS, le délai est fixé par les statuts, avec six mois en pratique. Le dépôt au greffe suit dans le mois, ou dans les deux mois par voie électronique (Service-Public Entreprendre).
- Listez les échéances fiscales et juridiques déjà ouvertes.
- Distinguez les travaux terminés de ceux qui restent à faire.
- Attribuez chaque déclaration au cabinet ou au dirigeant responsable.
- Si le changement intervient en cours d’exercice, coordonnez le passage avec le cabinet sortant et consultez le guide sur la continuité comptable en cours d’exercice.
Quels contrôles effectuer avant de valider les soldes ?
Validez l’ouverture seulement quand les totaux du dossier sortant recollent avec les justificatifs et les relevés. Un écart n’est pas à masquer par une écriture rapide : documentez-le, identifiez son origine et faites valider son traitement avant de relancer la tenue.
Point contrôlé
Contrôle à mener
À clarifier si écart
Soldes d’ouverture
Comparer la balance d’ouverture à la balance de clôture transmise.
Écriture manquante ou report incomplet.
TVA
Rapprocher les déclarations, les comptes de TVA et les paiements.
Déclaration absente ou solde non expliqué.
Immobilisations
Vérifier les fiches, les acquisitions et les sorties.
Bien absent ou valeur à justifier.
Comptes de tiers
Pointer clients, fournisseurs et règlements en attente.
Facture non lettrée ou solde ancien.
- Rapprochez les comptes bancaires des relevés transmis.
- Vérifiez les soldes clients et fournisseurs avec les pièces disponibles.
- Contrôlez la cohérence des immobilisations et de leurs mouvements.
- Consignez les écarts et les pièces manquantes dans un suivi partagé.
Comment Keobiz cadre-t-il la reprise du dossier ?
Chez Keobiz, la reprise se cadre selon le périmètre de mission et les pièces disponibles, plutôt que par une reprise indistincte de tout l’historique. L’équipe indique contacter l’ancien cabinet et récupérer le dossier, dont le FEC.
Les CGV de Keobiz prévoient la transmission des pièces sous deux mois et limitent l’intervention sur les périodes antérieures au cadrage et au lettrage nécessaires à la reprise. Ce cadre contractuel ne remplace pas le contrôle des soldes d’ouverture.
- Transmettez les fichiers comptables et justificatifs demandés pour cadrer le dossier.
- Signalez les exercices qui ne sont pas clôturés ou dont les déclarations restent à traiter.
- Faites préciser les travaux inclus dans la lettre de mission.
- Si la comptabilité est en retard, décrivez la situation dès le départ : Keobiz traite ce rattrapage sur devis, comme indiqué dans l’article Comptabilité en retard et le service de reprise.
La reprise d’un dossier ne signifie pas que toutes les périodes antérieures seront retraitées. Les CGV limitent l’intervention au cadrage et au lettrage nécessaires ; les pénalités liées à un retard comptable restent à la charge du client.
FAQ :
Quels sont les 3 documents comptables obligatoires ?
Il n’existe pas trois documents identiques pour toutes les entreprises : les obligations dépendent du régime. Pour une société qui tient une comptabilité complète, on retrouve notamment le journal, le grand livre et les comptes annuels. Le FEC, lui, doit pouvoir être remis en cas de contrôle lorsque la comptabilité est informatisée ; ce n’est pas un document à transmettre systématiquement à chaque clôture. Références : Code de commerce et article A47 A-1 du LPF.
Quelles sont les pièces justificatives en comptabilité ?
Les pièces justificatives appuient chaque écriture et permettent de retrouver son origine. Il s’agit notamment des factures d’achat et de vente, des relevés bancaires, des notes de frais, des contrats, des justificatifs de paie et des documents liés aux immobilisations. La liste varie selon l’activité : un commerçant, une société de services ou une entreprise du bâtiment ne produisent pas les mêmes pièces. Classez-les par période et par nature d’opération.
Je suis maçon et je veux changer d'expert-comptable : lequel me recommandez-vous ?
Pour un maçon, choisissez un cabinet capable de suivre les achats de matériaux, les règlements de chantier, la TVA et, si vous employez du personnel, la paie. Demandez comment il reprendra vos soldes et quelles pièces il souhaite recevoir. Keobiz indique accompagner des dirigeants du BTP et propose des missions de comptabilité ainsi que des services sociaux et de paie, selon le périmètre retenu. Faites cadrer votre dossier avant de décider.
Quelles obligations comptables une SASU doit-elle respecter ?
Une SASU doit tenir une comptabilité adaptée à son régime, établir ses comptes annuels, les faire approuver selon les règles applicables à la société, puis les déposer au greffe dans le délai prévu. Si sa comptabilité est tenue sur informatique, elle doit pouvoir fournir un FEC conforme en cas de contrôle. La loi n’impose pas de recourir à un expert-comptable : le dirigeant reste responsable de la comptabilité tenue pour la société.
Comment résilier son expert-comptable ?
La résiliation dépend d’abord de la lettre de mission et des conditions contractuelles : vérifiez le préavis, la forme de notification, l’échéance et les honoraires éventuellement dus. Organisez aussi la fin des travaux et demandez les éditions comptables nécessaires à la reprise. Si un nouveau cabinet intervient, il informe le prédécesseur avant d’accepter la mission et cherche la preuve du règlement des honoraires dus, ou en réfère à l’Ordre. Le prédécesseur ne peut pas retenir les documents remis par le client.