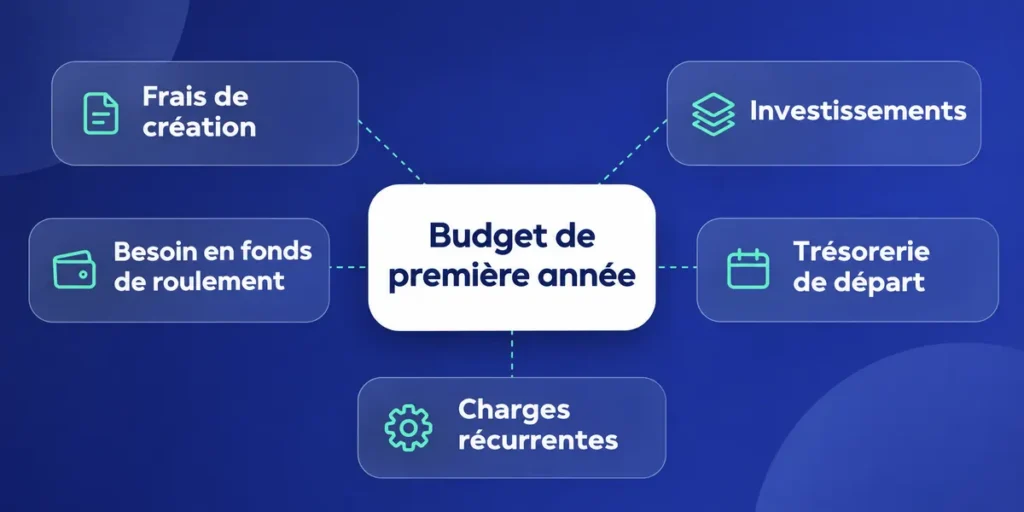
Le budget de première année distingue frais de création, investissements, besoin en fonds de roulement, trésorerie de départ et charges récurrentes.
Les frais officiels varient selon la forme et l’activité ; les frais d’annonce légale concernent les sociétés et suivent un forfait fixé chaque année.
Le besoin en fonds de roulement absorbe les décalages entre paiements clients, règlements fournisseurs, achats de stock et avances de TVA.
Un prévisionnel complet relie ces postes aux ventes attendues ; le plan de trésorerie suit les entrées et sorties mois après mois.
Avant de signer un bail ou de commander votre matériel, posez votre budget de première année en quatre blocs : frais de création, investissements, besoin en fonds de roulement et trésorerie de départ. Ajoutez ensuite les charges récurrentes. Cette lecture distingue ce que vous payez une fois, ce qui équipe l’activité et ce qui finance ses premiers décalages.
Au 26 octobre 2026, les frais officiels dépendent notamment de votre forme juridique et de votre activité. Ils ne résument pas le budget : prévoyez aussi les dépenses courantes et les premiers encaissements parfois tardifs. Pour comparer le périmètre des formalités, consultez notre article sur les devis de création d’entreprise.
Créez votre entreprise en ligne, rapidement et gratuitement
Je me lanceQuels frais de création payer une seule fois ?
Les frais de création sont des dépenses ponctuelles, mais leur montant dépend de la forme retenue. Au 26 octobre 2026, l’immatriculation d’une société commerciale coûte 33,83 €, auxquels s’ajoutent 19,33 € pour la déclaration des bénéficiaires effectifs. Les tarifs officiels de l’entreprise individuelle diffèrent.
Les formalités et leurs frais officiels
Formalité
Montant ou règle officielle
À retenir
Immatriculation d’une société commerciale
33,83 €
Déclaration des bénéficiaires effectifs : 19,33 € en plus
Annonce légale de constitution
Forfaits HT 2026 en métropole : SAS 199 €, SASU 142 €, SARL 148 €, EURL 124 €, SNC 220 €, SCI 191 €
Le forfait varie selon la forme et le département
Entreprise individuelle commerciale ou artisanale
Commerciale : 21,74 € ; artisanale : 45 €, ou 15 € si déjà inscrite au RCS
Entreprise individuelle libérale : formalités gratuites
Micro-entreprise
Formalités gratuites
Pour les activités commerciales, artisanales ou libérales
Extrait Kbis
2,44 € au guichet, 3,06 € par voie électronique, 4 € par courrier
Un justificatif équivalent est téléchargeable gratuitement sur l’Annuaire des entreprises
Ces montants sont des frais de formalités, pas le coût complet d’un lancement. Les tarifs d’immatriculation d’une société sont détaillés par Service-Public Entreprendre, et ceux d’une entreprise individuelle dans sa fiche dédiée. L’annonce légale est un forfait HT fixé par arrêté pour 2026.
- Vérifiez si votre activité relève du commerce, de l’artisanat ou d’une profession libérale.
- Ajoutez l’annonce légale au budget si vous créez une société.
- Prévoyez la déclaration des bénéficiaires effectifs lors de l’immatriculation d’une société.
- Distinguez les frais officiels des éventuels honoraires d’accompagnement.
Les frais de constitution d’une société peuvent être comptabilisés en charges, méthode de référence, ou inscrits à l’actif comme frais d’établissement puis amortis sur cinq ans au plus. Le traitement retenu a une conséquence comptable et fiscale : référez-vous au BOFiP et au Plan comptable général.
Les sociétés déclarent leurs bénéficiaires effectifs au moment de l’immatriculation. La déclaration vise notamment les personnes physiques qui détiennent directement ou indirectement plus de 25 % du capital ou des droits de vote, ou qui exercent un contrôle par d’autres moyens. Son coût officiel est indiqué dans le tableau.
Quels investissements prévoir au démarrage ?
Un équipement qui sert durablement à l’activité peut relever d’un investissement immobilisé, tandis qu’un achat consommé dans le fonctionnement courant est généralement une charge. Vous hésitez pour un ordinateur, un véhicule ou un aménagement ? Notez chaque achat, son usage et sa durée prévue.
Classez chaque achat avant de le financer
- Matériel de production ou informatique utilisé durablement : à examiner comme une immobilisation.
- Stock destiné à la vente : à suivre séparément des équipements.
- Aménagement d’un local : décrivez les travaux et leur usage dans l’activité.
- Frais consommés pour lancer l’activité : à distinguer des biens conservés durablement.
N’inscrivez pas un montant au hasard pour rendre le projet présentable. Relevez plutôt les devis, le calendrier d’achat et les modalités de financement. Un achat peut mobiliser de la trésorerie immédiatement, même si son traitement comptable est étalé dans le temps.
Pour les frais de constitution d’une société, le Plan comptable général permet une comptabilisation en charges ou à l’actif en frais d’établissement. Ces deux traitements ne se confondent pas avec le classement de votre matériel ou de vos travaux. Faites valider le traitement comptable à partir des justificatifs et de l’usage réel.
Vous pouvez financer un investissement par des apports, un emprunt ou une combinaison des deux. Comparez le montant à rembourser, les échéances et la trésorerie qui restera disponible après l’achat. Pour les frais de formalités seuls, consultez aussi notre page sur le prix de la création d’entreprise, sans la confondre avec le budget d’exploitation.
Comment couvrir le besoin en fonds de roulement et la trésorerie de départ ?
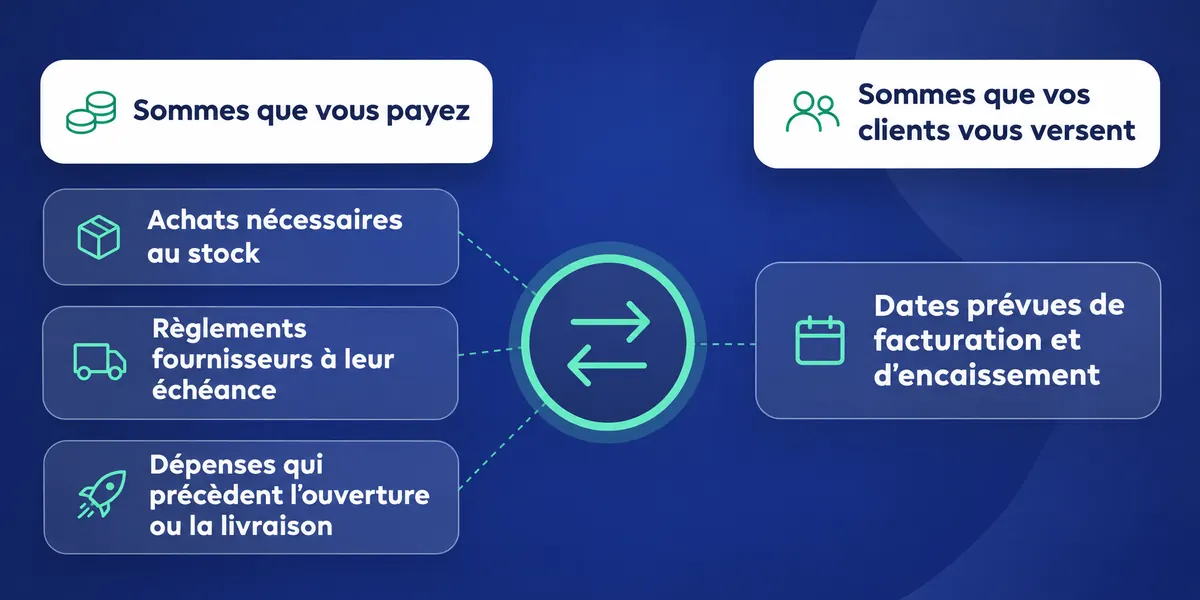
Le besoin en fonds de roulement finance le décalage entre les sommes que vous payez et celles que vos clients vous versent. Une activité peut afficher des ventes prévues tout en manquant de liquidités pour régler ses fournisseurs, ses achats de stock ou ses dépenses de lancement.
Repérez les décalages avant le premier encaissement
- Inscrivez les dates prévues de facturation et d’encaissement, pas seulement les ventes attendues.
- Placez les règlements fournisseurs à leur échéance et prévoyez les achats nécessaires au stock.
- Ajoutez les dépenses qui précèdent l’ouverture ou la livraison de votre première commande.
- Séparez la TVA collectée, la TVA déductible et les périodes de déclaration applicables à votre situation.
La TVA peut aussi peser sur la trésorerie : selon votre régime, vous pouvez devoir la reverser après encaissement ou avancer de la TVA sur certains achats. En franchise en base, vous ne facturez pas la TVA à vos clients et ne récupérez pas celle payée sur vos dépenses.
En 2026, les seuils de franchise en base sont de 37 500 € pour les prestations de services, avec un seuil majoré de 41 250 €, et de 85 000 € pour les ventes et l’hébergement, avec un seuil majoré de 93 500 €. Vérifiez les règles sur Service-Public Entreprendre et prévoyez le régime qui correspond à votre activité.
Votre trésorerie disponible n’est ni votre chiffre d’affaires ni votre résultat. Le premier correspond aux ventes, le second tient compte des charges selon les règles comptables ; la trésorerie suit les mouvements d’argent. Gardez ces trois repères distincts pour éviter de financer une dépense avec un encaissement seulement espéré.
La trésorerie de départ sert de marge de manœuvre face aux premières sorties. Listez les sommes déjà disponibles, les apports attendus et les besoins qui arrivent avant les recettes. Pour approfondir, consultez notre article sur la différence entre trésorerie, chiffre d’affaires et résultat.
Quelles charges récurrentes intégrer à la première année ?
Les charges récurrentes reviennent pendant l’exploitation : elles composent le socle du budget annuel. Leur montant dépend de votre statut, de votre activité, de votre lieu d’exercice et de vos choix d’organisation. Le tableau distingue les règles utiles des coûts à chiffrer selon votre projet.
Postes à intégrer au prévisionnel
Poste
Repère à intégrer au budget
À vérifier
Cotisations du dirigeant
Le gérant majoritaire de SARL et l’entrepreneur individuel sont travailleurs non salariés ; des cotisations minimales peuvent s’appliquer même sans revenu
Le président de SAS ou SASU rémunéré relève du régime général comme assimilé salarié ; sans rémunération, pas de cotisations au titre du mandat
CFE
Exonération pendant l’année civile de création ; base réduite de moitié la première année d’imposition
Déclaration initiale 1447-C-SD avant le 31 décembre ; la commune fixe la base minimum
Assurances
Le coût dépend de l’activité, des biens et des risques couverts
La RC professionnelle est obligatoire pour certaines activités réglementées ; la décennale concerne les constructeurs
Salaires
Évaluez le salaire brut et les cotisations liées à l’embauche
Au 26 octobre 2026, le SMIC est de 12,31 € brut de l’heure, soit 1 867,02 € brut par mois pour 35 heures hebdomadaires
Honoraires et services
Demandez un devis selon votre statut, votre activité et les missions retenues
Ajoutez les outils, abonnements et services nécessaires au fonctionnement
La CFE n’est pas due au titre de l’année civile de création, mais vous devez transmettre la déclaration initiale 1447-C-SD avant le 31 décembre. La base minimum 2026 est fixée par la commune selon le chiffre d’affaires de référence. Consultez les règles de Service-Public Entreprendre.
- Repérez le régime social du dirigeant avant d’estimer ses cotisations.
- Inscrivez la CFE après l’exonération applicable à l’année de création.
- Demandez un devis d’assurance adapté aux obligations de votre métier.
- Si vous embauchez, estimez le coût salarial complet et le calendrier de paie.
En 2026, l’assiette des cotisations des indépendants repose sur le revenu professionnel diminué d’un abattement forfaitaire de 26 %, encadré par des bornes indexées sur le plafond annuel de la Sécurité sociale. Cette réforme ne concerne pas les micro-entrepreneurs. Pour le calcul détaillé, référez-vous à l’Urssaf et à Service-Public.
Les obligations d’assurance varient selon l’activité : la responsabilité civile professionnelle ne s’impose que dans certains secteurs réglementés, tandis que la décennale concerne les constructeurs. Une assurance de responsabilité civile est requise pour tout véhicule utilisé. Vérifiez votre situation auprès des sources officielles avant de chiffrer le poste.
Comment financer le démarrage de l’entreprise ?
Pour lancer votre activité, combinez les ressources qui correspondent à votre projet : apports personnels, financement externe et aides éventuelles. Le bon montage couvre les dépenses de départ sans absorber toute la trésorerie disponible. Commencez par calculer le besoin, puis comparez les solutions.
Construisez un financement cohérent avec vos besoins
- Apport en numéraire : précisez la somme mobilisable et le moment où elle sera versée.
- Capital social : vérifiez les règles de libération applicables à la forme choisie.
- Prêt bancaire ou prêt d’honneur : comparez les échéances aux recettes prévisionnelles.
- Aides à la création : vérifiez les critères d’accès avant de les inscrire comme ressources.
Pour une SAS, au moins la moitié des apports en numéraire est libérée à la constitution ; pour une SARL, au moins un cinquième. Le solde peut être versé dans les cinq ans suivant l’immatriculation. Ces règles figurent dans les informations de Service-Public Entreprendre sur le dépôt du capital.
L’ACRE est réservée à certains publics et suppose une demande à l’Urssaf dans les 60 jours suivant le début d’activité pour les entreprises concernées hors micro-entreprise. L’ARCE peut verser 60 % des droits ARE restants en deux fois, sous réserve d’avoir obtenu l’ACRE. Vérifiez les conditions auprès de l’Urssaf et de Service-Public Entreprendre.
Vous êtes indemnisé par France Travail ? Comparez l’ARCE avec le maintien mensuel d’une partie de l’ARE : ces dispositifs ne se cumulent pas et impliquent un choix. Le montant éventuel dépend de votre situation. Appuyez-vous sur les informations de France Travail avant d’inscrire cette ressource dans votre plan.
Un prêt d’honneur peut compléter le plan de financement, mais son accès dépend du dispositif et de l’étude du dossier. Ne le traitez pas comme une somme acquise avant d’avoir confirmé les conditions. Notre guide sur le financement de la création d’entreprise vous aide à comparer les pistes.
Comment formaliser le budget dans un business plan et un plan de trésorerie ?
Le budget devient un outil de pilotage quand vous reliez vos dépenses aux dates d’encaissement et aux ventes attendues. Le business plan expose l’équilibre économique du projet ; le plan de trésorerie vérifie si l’argent disponible couvre les sorties au fil du temps.
Reliez les hypothèses aux mouvements de trésorerie
- Recensez les frais de création et les dates auxquelles ils seront payés.
- Inscrivez les investissements, leur financement et les éventuels remboursements.
- Décomposez le chiffre d’affaires prévu selon les dates réelles d’encaissement.
- Ajoutez les charges récurrentes, la TVA et les échéances de financement.
Un modèle de budget ou un modèle budget prévisionnel Excel gratuit peut servir de trame, à condition de vérifier ses hypothèses et ses rubriques. Il ne remplace pas l’analyse de votre activité. Keobiz publie des guides et modèles gratuits, mais le modèle choisi doit correspondre à vos flux réels.
Le business plan proposé par Keobiz est une mission dédiée sur devis. Elle comprend un compte de résultat prévisionnel sur un à trois ans, un plan de trésorerie, un bilan prévisionnel et un plan de financement ; elle ne comprend pas l’étude de marché. Découvrez le service d’expert-comptable pour business plan.
Le Pack Confort Keobiz inclut un plan de trésorerie ; le contenu dépend du pack retenu. Pour travailler votre prévisionnel complet, consultez notre guide du budget prévisionnel et l’article sur le plan de trésorerie.
Vous partez d’un modèle ? Faites évoluer les hypothèses lorsque les devis, les délais clients ou le coût des achats changent. On gagne en clarté en séparant scénario prévu et dépenses déjà engagées. Reprenez votre plan à chaque décision importante : embauche, achat d’équipement ou changement de rythme commercial.
FAQ :
Quelles charges doit prévoir une entreprise individuelle ?
Une entreprise individuelle prévoit des charges liées à son activité, à son statut et à son organisation. Comptez notamment les achats, le loyer ou les outils, les assurances adaptées, les frais bancaires éventuels, la CFE après l’année civile de création et les cotisations sociales du dirigeant. Les cotisations d’un entrepreneur individuel travailleur non salarié peuvent être minimales même sans revenu. Le montant dépend de votre activité et de vos choix : détaillez chaque poste dans le prévisionnel.
Quels postes composent les charges fixes d'une entreprise ?
Les charges fixes regroupent les dépenses qui reviennent indépendamment du niveau immédiat des ventes, selon les contrats et l’organisation de l’entreprise. On y trouve souvent le loyer, les assurances, les abonnements, certains honoraires et les salaires permanents. Leur classement dépend toutefois de votre situation : une dépense peut varier ou ne concerner que certaines périodes. Listez les échéances, les conditions de résiliation et les dépenses qui évoluent avec l’activité pour ne pas sous-estimer les sorties.
Est-il possible de monter son entreprise sans argent ?
Oui, créer une entreprise sans apport personnel peut être envisageable, mais les dépenses de lancement et le besoin de trésorerie doivent tout de même être financés. Vous pouvez examiner les aides accessibles, un prêt, un prêt d’honneur ou un démarrage avec peu d’investissements. Les possibilités dépendent de votre activité, de votre situation et de l’étude du dossier. Avant de vous engager, réduisez les achats non urgents et vérifiez que les recettes attendues arrivent assez tôt pour couvrir les premières échéances.
Comment calculer un budget de trésorerie ?
Calculez un budget de trésorerie en inscrivant, période par période, les encaissements prévus et les décaissements attendus. Distinguez les ventes facturées des dates réelles de paiement, puis ajoutez les achats, les charges, les salaires éventuels, la TVA et les remboursements d’emprunt. Reportez le solde disponible d’une période à la suivante. Cette méthode fait apparaître les moments où les sorties dépassent les entrées et vous aide à ajuster le financement ou le calendrier des dépenses.
Qu'est-ce qu'un prêt d'honneur ?
Un prêt d’honneur est un financement accordé à une personne qui crée ou reprend une entreprise, selon les règles du dispositif sollicité. Il peut compléter le plan de financement et soutenir le lancement, mais ses critères, son montant et ses modalités dépendent de l’organisme. Préparez un dossier qui expose le projet, les besoins et les ressources déjà mobilisées. Ne l’inscrivez pas comme financement acquis avant d’avoir obtenu une réponse et vérifié les conditions de remboursement.