Le chiffre d’affaires suit les ventes rattachées à l’activité, même lorsque le client n’a pas encore réglé sa facture et que l’argent n’est pas arrivé sur le compte bancaire professionnel.
Le résultat confronte les produits et les charges de la période : il peut être positif sans encaissement immédiat, ou négatif alors que la banque reste momentanément créditeur.
La trésorerie reflète l’argent mobilisable maintenant ; elle bouge avec les règlements, les stocks, la TVA, les emprunts et les investissements, pas uniquement avec les ventes réalisées.
Lire les trois ensemble vous aide à repérer un décalage avant qu’il ne bloque les paiements, puis à décider si vous devez relancer, ajuster vos achats ou financer un investissement.
Le chiffre d’affaires mesure les ventes réalisées, le résultat correspond à ce qui reste après déduction des charges, et la trésorerie désigne l’argent disponible sur les comptes. Ces trois indicateurs évoluent à des rythmes différents : un client peut ne pas avoir payé, un stock immobilise du cash, la TVA est reversée, tandis qu’un emprunt ou un investissement modifie la banque sans produire le même effet sur le résultat.
Vous regardez votre compte bancaire et vous vous demandez si votre activité gagne vraiment de l’argent ? Pour répondre, séparez ce qui est vendu, ce qui est gagné et ce qui est encaissé. Voici comment lire ces trois repères, comprendre leurs écarts et organiser votre suivi.
Confiez-nous votre comptabilité et concentrez-vous sur votre business
Contactez-nousQue mesurent le chiffre d’affaires, le résultat et la trésorerie ?
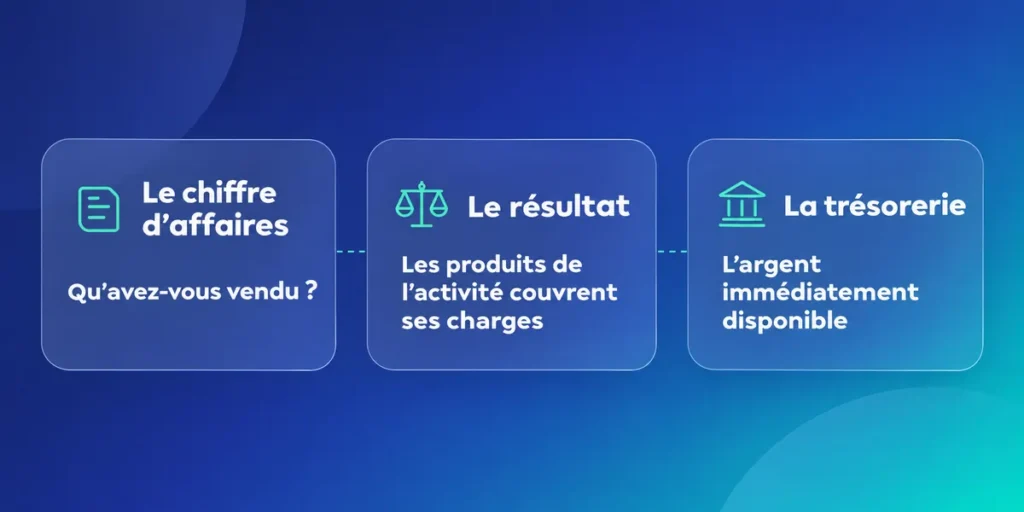
Le chiffre d’affaires répond à la question « qu’avez-vous vendu ? ». Le résultat montre si les produits de l’activité couvrent ses charges. La trésorerie, elle, indique l’argent immédiatement disponible. Pour suivre votre activité, ne demandez donc pas à un seul indicateur de répondre à trois questions différentes.
Notion
Où la lire ?
Question éclairée
Chiffre d’affaires
Compte de résultat
Quelles ventes sont rattachées à l’activité ?
Résultat
Compte de résultat
Les produits couvrent-ils les charges ?
Trésorerie
Banque et bilan
Quel argent est disponible à la date observée ?
Le compte de résultat décrit l’activité sur une période ; le bilan photographie le patrimoine et les dettes à une date donnée. Pour creuser la différence entre bilan et compte de résultat, gardez en tête que la banque n’est qu’une partie de cette photographie.
- Le chiffre d’affaires suit les ventes rattachées à l’activité.
- Le résultat additionne les produits et les charges de la période.
- La trésorerie suit les sommes disponibles et les mouvements bancaires.
Un chiffre d’affaires élevé ne prouve pas que l’entreprise dispose de liquidités. Si les factures restent à régler, les ventes apparaissent dans le suivi de l’activité sans alimenter immédiatement la banque. Pour comparer vos données, consultez aussi les indicateurs remis par le cabinet.
Pourquoi le résultat et la trésorerie peuvent-ils diverger ?
Un décalage entre résultat et trésorerie est fréquent : la comptabilité rattache les opérations à leur période, tandis que la banque bouge au moment des règlements. Vous pouvez donc afficher un bénéfice et manquer de liquidités, ou encaisser une somme qui ne constitue pas un revenu.
- Un client règle sa facture après la vente : le chiffre d’affaires existe, mais l’encaissement attend.
- Un achat de stock mobilise de l’argent avant que les produits soient vendus.
- Un investissement payé fait baisser la banque ; son coût peut être réparti au résultat par amortissement.
- Un emprunt apporte des fonds, mais crée aussi une dette : le capital reçu n’est pas un produit.
- La TVA encaissée pour l’administration n’est pas une somme entièrement disponible pour l’entreprise.
Au 26 octobre 2026, entre professionnels, à défaut d’accord, le paiement intervient dans les 30 jours suivant la réception de la marchandise ou l’exécution de la prestation. Ce délai peut donc éloigner une vente de son encaissement : consultez les règles officielles sur les délais de paiement.
La TVA peut transiter par votre compte sans constituer un gain pour l’entreprise. Ne confondez donc pas le solde bancaire avec une somme entièrement mobilisable. Les règles et taux varient selon les opérations ; la présentation officielle des taux de TVA permet de vérifier le cadre applicable.
C’est souvent au moment de payer les fournisseurs ou les charges que le décalage devient concret. Relancez les clients, planifiez les achats et repérez les sorties prévues : ces gestes vous aident à garder la main sans confondre rentabilité et liquidités.
Quels exemples montrent ces écarts ?
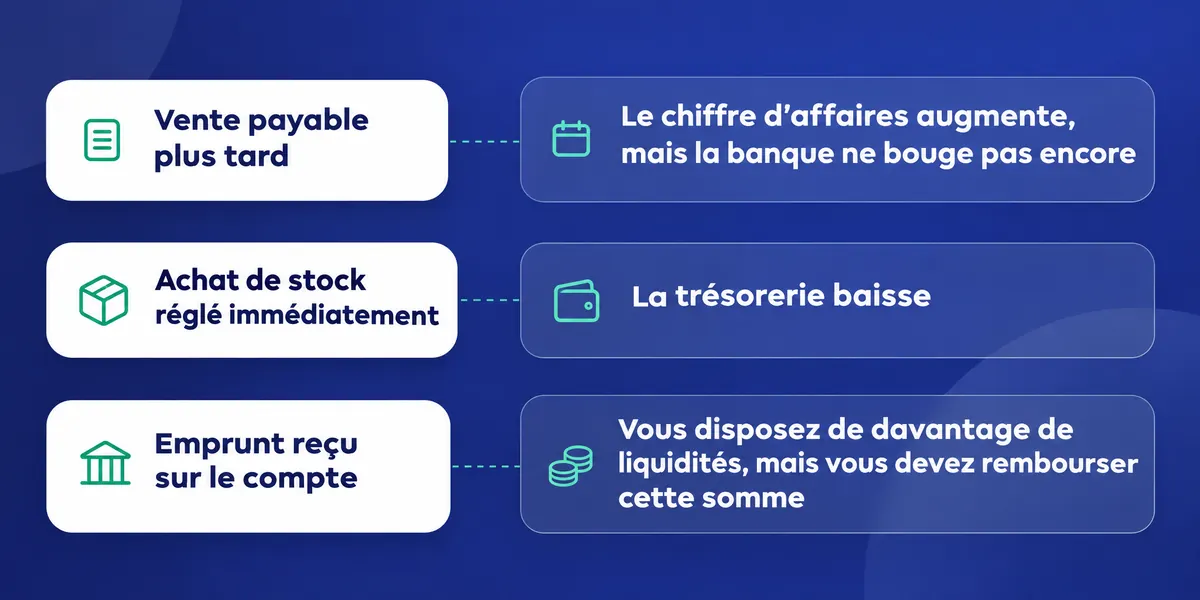
Prenons des montants ronds, entièrement fictifs. Vous vendez pour 1 000 € HT, payable plus tard : votre chiffre d’affaires augmente, mais la banque ne bouge pas encore. Puis vous achetez 400 € de stock réglé immédiatement : la trésorerie baisse, tandis que l’effet sur le résultat dépend notamment du stock consommé ou vendu.
Situation
Effet sur l’activité
Effet sur la banque
Vente facturée, pas encore payée
La vente alimente le chiffre d’affaires ; le résultat dépend des charges liées.
Pas d’encaissement tant que le client ne règle pas.
Achat de stock payé
Le stock est acheté ; son effet sur le résultat suit son traitement comptable.
La trésorerie diminue au paiement.
Emprunt reçu
Le capital emprunté n’est pas un produit de l’activité.
La trésorerie augmente et une dette apparaît.
Investissement payé
Le coût peut peser sur le résultat par amortissement.
La trésorerie baisse au règlement.
Autre cas fictif : un emprunt de 5 000 € arrive sur votre compte. Vous disposez de davantage de liquidités, mais vous devez rembourser cette somme. À l’inverse, un investissement réglé comptant réduit la banque ; son coût n’est pas forcément enregistré en une seule fois dans le résultat.
- Une vente non encaissée gonfle l’activité, pas le solde bancaire immédiat.
- Un stock payé transforme du cash en biens à vendre.
- Un emprunt finance la banque, mais ne crée pas un bénéfice.
- Un investissement pèse sur la banque avant que son coût n’apparaisse entièrement au résultat.
Comptabilité d’engagement ou de trésorerie : quelle différence pour votre lecture ?
La comptabilité d’engagement enregistre les opérations quand elles sont réalisées, même si leur paiement arrive plus tard. La comptabilité de trésorerie s’appuie sur les encaissements et les décaissements. Il s’agit ici d’expliquer leur effet sur la lecture des indicateurs, pas de refaire le guide sur la comptabilité de trésorerie.
Les obligations varient selon le régime : au réel simplifié BIC, une comptabilité complète peut être tenue en trésorerie pendant l’exercice, avec les créances et les dettes constatées à la clôture ; au réel normal, la comptabilité d’engagement s’applique. La doctrine officielle sur les obligations comptables BIC détaille ces règles.
- La méthode comptable détermine quand une opération entre dans les comptes.
- Le relevé bancaire montre les mouvements réellement encaissés ou payés.
- Le bilan et le compte de résultat répondent à des questions différentes.
Pour les sociétés SASU, SAS, EURL et SARL, la grille Keobiz indique une comptabilité d’engagement dans tous les packs. Pour l’entreprise individuelle, elle indique une comptabilité de trésorerie. Cette présentation commerciale ne remplace pas l’analyse de votre régime : le mode applicable dépend de votre situation.
Vous hésitez sur ce que montre votre tableau de bord ? Reprenez une facture, son règlement et son effet dans les comptes : ce rapprochement rend visible le décalage entre vente et encaissement. Vous pouvez aussi solliciter un professionnel pour examiner votre organisation comptable.
Comment suivre les trois indicateurs dans le temps ?
Pour anticiper un creux de trésorerie, suivez les encaissements et les décaissements attendus, puis comparez-les au solde bancaire réel. Un plan de trésorerie met en regard les entrées prévues et les sorties à venir ; il aide à lancer une action avant que le compte ne se tende.
- Mettez à jour les factures émises et leur date de règlement attendue.
- Repérez les paiements fournisseurs, charges, remboursements d’emprunt et investissements prévus.
- Comparez le prévisionnel à la banque et expliquez chaque écart.
- Relancez les clients en retard et ajustez vos achats si nécessaire.
Gardez un rythme régulier : rapprochez les mouvements bancaires des factures, puis relisez le résultat et le bilan avec votre suivi de trésorerie. Pour élargir la lecture, découvrez le service de comptabilité en ligne, qui couvre notamment la collecte, la tenue des comptes et le pilotage de trésorerie ; le détail dépend du pack.
Le Pack Confort Keobiz ajoute au Pack Easy un plan de trésorerie et des rapports analytiques. Ces outils peuvent vous aider à organiser votre suivi ; prenez aussi le temps d’échanger sur vos prévisions et les écarts que vous constatez. Le périmètre précis de l’accompagnement dépend de votre pack.
Vous avez repéré une vente non réglée, un stock qui s’accumule ou un investissement à financer ? Inscrivez l’opération dans le bon indicateur, puis décidez de l’action à mener. Cette discipline vous aide à piloter la rentabilité et les liquidités sans les mélanger.
FAQ :
Quelle est la différence entre le bénéfice et la trésorerie ?
Le bénéfice mesure un résultat positif après prise en compte des produits et des charges ; la trésorerie correspond à l’argent disponible. Une entreprise peut donc dégager un bénéfice sans avoir encore reçu le paiement de ses clients. À l’inverse, un emprunt peut augmenter son solde bancaire sans augmenter son bénéfice. Pour comprendre sa situation, le dirigeant doit lire ensemble le compte de résultat, les échéances de paiement et les disponibilités.
Comment se calcule la trésorerie ?
La trésorerie nette se calcule en soustrayant les concours bancaires courants des disponibilités. Les disponibilités regroupent les sommes présentes sur les comptes et en caisse ; les concours bancaires correspondent notamment aux découverts. Pour suivre les mouvements à venir, construisez aussi un plan avec les encaissements et décaissements prévus. Ce prévisionnel ne remplace pas le solde réel : comparez régulièrement les deux et expliquez les écarts.
Qu'est-ce que la trésorerie en comptabilité ?
En comptabilité, la trésorerie désigne les liquidités dont l’entreprise dispose à une date donnée, comme les sommes en banque ou en caisse. Elle évolue au rythme des encaissements et des paiements. Elle ne se confond ni avec le chiffre d’affaires, qui suit les ventes, ni avec le résultat, qui met en regard produits et charges. Le bilan présente notamment les disponibilités et les éventuels concours bancaires.
Quelle est la différence entre chiffre d'affaires et résultat ?
Le chiffre d’affaires représente les ventes de biens et de services liées à l’activité ; le résultat s’obtient en comparant les produits et les charges de la période. Une vente augmente le chiffre d’affaires, mais les achats, les salaires, les loyers ou d’autres charges pèsent sur le résultat. Une entreprise peut donc vendre beaucoup tout en réalisant un résultat faible ou déficitaire.
Où se trouve la trésorerie dans un bilan ?
Dans un bilan, les disponibilités apparaissent à l’actif, parmi les éléments de trésorerie. Elles comprennent les sommes disponibles sur les comptes bancaires et en caisse à la date de clôture. Si l’entreprise présente un découvert ou un concours bancaire, celui-ci figure au passif. Le relevé bancaire permet de suivre les mouvements ; le bilan, lui, présente une photographie comptable à une date précise.