Les indicateurs comptables éclairent chiffre d’affaires, marge, résultat, trésorerie et créances, pour relier vos écritures aux décisions concrètes, sans confondre ventes et encaissements.
Le tableau de bord suit ces repères dans le temps ; les comptes annuels arrêtent les résultats de l’exercice et répondent à une autre finalité.
Pour lire un écart, comparez des périodes cohérentes, repérez saisonnalité, facturation et retards de règlement, puis demandez quelle cause explique la variation observée.
Chez Keobiz, le contenu dépend du pack : plan de trésorerie et rapports analytiques sont prévus dans Confort, tandis que portail et application Pennylane sont accessibles dans tous les packs.
Les indicateurs remis par un cabinet sont issus de la comptabilité : chiffre d’affaires, marge, résultat, trésorerie et créances. Un tableau de bord les suit dans le temps pour piloter l’activité ; les comptes annuels arrêtent les comptes à la clôture et répondent à une autre finalité. Leur présentation et leur fréquence dépendent de la mission confiée.
Vous recevez un chiffre, mais que pouvez-vous décider avec ? Commencez par vérifier la période, le poste comptable et la question de gestion concernée. Puis échangez avec votre cabinet : un indicateur prend son sens quand on le relie à vos factures, à vos règlements et à votre activité.
Confiez-nous votre comptabilité et concentrez-vous sur votre business
Contactez-nousÀ quoi servent le tableau de bord et les comptes annuels ?
Le tableau de bord sert à suivre l’activité et à agir en cours d’exercice ; les comptes annuels dressent une synthèse à la clôture. Les deux documents s’appuient sur la comptabilité, mais ne répondent ni au même calendrier ni aux mêmes besoins.
- Le tableau de bord aide le dirigeant à suivre des évolutions et à préparer ses décisions.
- Les comptes annuels présentent les comptes de l’exercice, notamment le bilan et le compte de résultat.
- Les comptes annuels approuvés sont déposés au greffe selon les règles applicables à la société.
- Le tableau de bord relève d’un suivi de gestion interne, selon les éléments prévus dans la mission.
Au 26 octobre 2026, Service-Public Entreprendre indique que l’approbation intervient, pour une SARL, dans les six mois de la clôture ; pour une SAS, le délai est fixé par les statuts, avec six mois en pratique. Le dépôt suit l’approbation, dans le mois, ou dans les deux mois par voie électronique (règles de dépôt des comptes annuels).
Une publication au greffe ne signifie pas que tous les chiffres seront nécessairement accessibles à tous. Certaines catégories d’entreprises peuvent demander la confidentialité de tout ou partie de leurs comptes, sous conditions. Vérifiez votre situation avant de tirer une conclusion sur ce qui sera visible (règles de confidentialité des comptes).
Vous cherchez une lecture plus approfondie de la clôture ? Le détail de l’analyse des comptes annuels complète ce repère. Gardez en tête le bon usage : le tableau de bord aide à orienter l’action, les comptes annuels rendent compte d’un exercice arrêté.
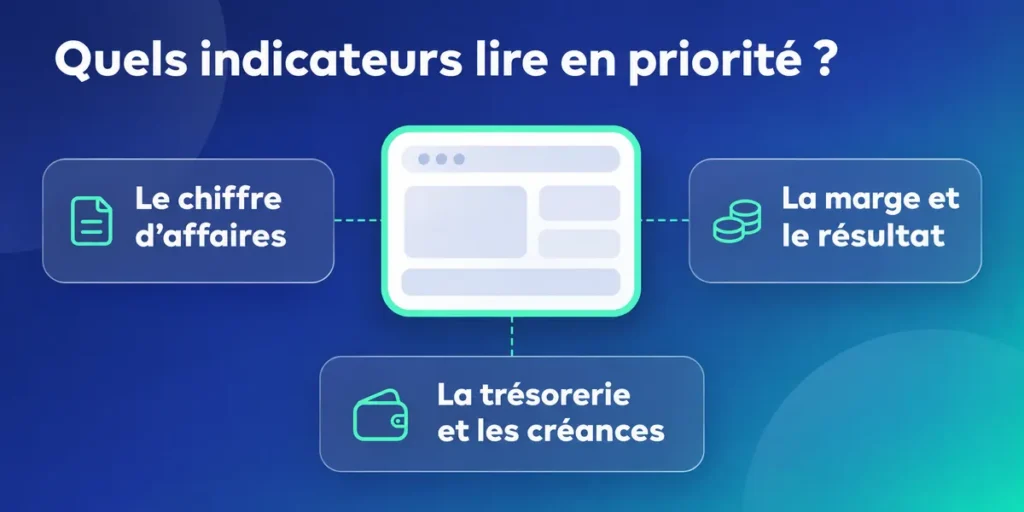
Quels indicateurs lire en priorité ?
Commencez par les indicateurs qui répondent à une question immédiate : votre activité progresse-t-elle, reste-t-elle rentable et votre trésorerie suit-elle le rythme ? Le tableau ci-dessous propose une grille de lecture simple à reprendre avec votre cabinet.
Indicateur
Ce qu’il aide à suivre
Question à poser au cabinet
Chiffre d’affaires
Les ventes comptabilisées sur la période.
Quelles activités ou périodes expliquent son évolution ?
Marge
Ce qui reste après les coûts directement associés à l’activité, selon le calcul retenu.
Quels coûts ont le plus pesé sur la marge ?
Résultat
La différence entre les produits et les charges enregistrés.
Quels postes expliquent le résultat de la période ?
Trésorerie et créances
Les disponibilités et les sommes restant à recevoir.
Quelles factures clients restent à encaisser, et depuis quand ?
- Vérifiez que vous comparez des périodes de même durée.
- Repérez les postes qui expliquent l’évolution, plutôt que de vous arrêter au total.
- Distinguez une vente enregistrée d’un règlement reçu.
- Reliez les délais clients aux factures ouvertes et aux dates d’échéance.
Le chiffre d’affaires ne dit pas à lui seul si l’activité dégage une marge suffisante. De même, un résultat positif ne permet pas de conclure que les règlements sont déjà arrivés. Pour creuser cette distinction, consultez notre explication sur la différence entre trésorerie, chiffre d’affaires et résultat.
Les délais de paiement influencent le moment où une créance devient un encaissement. À défaut d’accord, le délai entre professionnels est de trente jours après réception de la marchandise ou exécution de la prestation ; d’autres délais sont possibles par accord, dans les limites prévues par la loi. Consultez les règles officielles sur les délais de paiement entre entreprises.
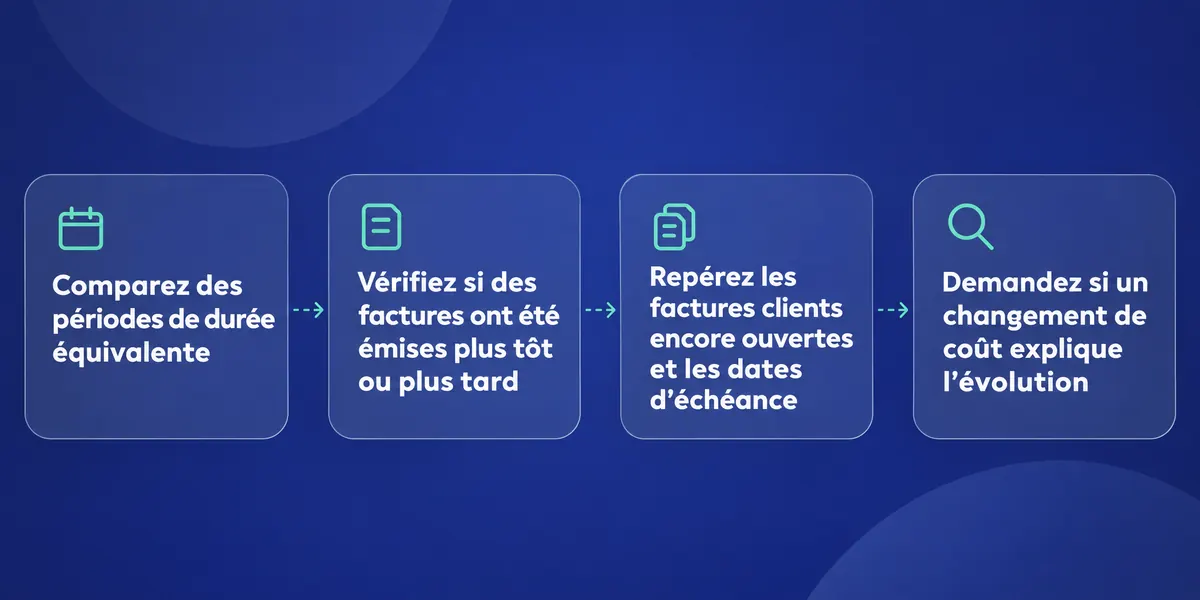
Comment lire un écart entre deux périodes ?
Un écart n’explique pas sa propre cause. Avant de décider, vérifiez que les périodes sont comparables, puis remontez des totaux aux opérations qui les composent. Vous éviterez de prendre une variation ponctuelle pour une tendance durable.
- Comparez des périodes de durée équivalente et repérez les variations saisonnières de votre activité.
- Vérifiez si des factures ont été émises plus tôt ou plus tard que d’habitude.
- Repérez les factures clients encore ouvertes et les dates de règlement prévues.
- Demandez si un changement de coût, de volume ou de calendrier explique l’évolution.
Une facture émise en fin de période peut augmenter le chiffre d’affaires comptabilisé sans que le paiement soit déjà reçu. À l’inverse, un règlement peut arriver pendant une période différente de celle où la vente a été enregistrée. Le cabinet peut vous aider à rapprocher les écritures des pièces concernées.
Vous voyez un écart entre le résultat présenté et le solde bancaire ? C’est souvent le moment de séparer ventes, charges comptabilisées et mouvements de trésorerie. Notre article sur la différence entre trésorerie, chiffre d’affaires et résultat détaille ces notions, sans remplacer l’analyse de vos opérations.
Notez l’explication retenue et l’action décidée, puis vérifiez si l’évolution se confirme au prochain suivi. Si le besoin porte sur une photographie comptable à une date donnée, découvrez aussi ce qu’implique la démarche pour réaliser une situation comptable.
Que remet le cabinet, et à quelle fréquence ?
Le contenu remis dépend de la mission et du pack : ne présumez pas que chaque indicateur figure dans un rapport périodique. Demandez quelles données sont produites, à quel moment elles sont actualisées et quelle période elles couvrent.
- Le portail Keobiz donne accès aux documents, factures et informations clés.
- L’application mobile Pennylane accompagne l’accès aux éléments comptables.
- Le Pack Confort ajoute un plan de trésorerie et des rapports analytiques.
- Les prestations exactes dépendent du statut, de l’activité et du pack souscrit.
Chez Keobiz, le plan de trésorerie et les rapports analytiques sont annoncés dans le Pack Confort, qui ajoute ces éléments au Pack Easy. Le portail Keobiz et l’application mobile Pennylane sont accessibles dans tous les packs. Consultez la présentation du portail Keobiz pour comprendre les documents et informations disponibles.
Un tableau de bord comptable exemple ne constitue donc pas une promesse de livrable identique pour toutes les entreprises. Votre activité, les pièces reçues et la mission déterminent ce que l’on peut analyser. Pour cadrer le fonctionnement du suivi, demandez au cabinet le calendrier prévu et les indicateurs effectivement documentés.
Vous préférez un échange régulier à une lecture en autonomie ? Le niveau de conseil varie selon le pack. Vous pouvez aussi découvrir comment fonctionne un expert-comptable avec interlocuteur dédié et préparer vos questions avant le prochain point.
Comment transformer les indicateurs en décisions ?
Un indicateur devient utile quand il débouche sur une action que vous pouvez vérifier. Si une marge baisse ou si des créances s’accumulent, formulez d’abord le problème concret, puis demandez au cabinet de relier le chiffre aux écritures et aux opérations concernées.
- Quelle opération ou quel poste explique le plus l’écart observé ?
- Le changement concerne-t-il plusieurs périodes ou une situation ponctuelle ?
- Quelle facture, dépense ou échéance dois-je vérifier en premier ?
- Quelle action puis-je lancer, et quel indicateur permettra d’en suivre l’effet ?
- Le sujet relève-t-il du suivi comptable ou d’un conseil complémentaire ?
Chez Keobiz, le conseil comptable, fiscal et juridique de niveau un est inclus dans tous les packs. Les niveaux deux et trois sont sur demande pour les sociétés et la gamme immobilière ; ils sont inclus uniquement dans le Pack Premium pour l’entreprise individuelle. Demandez clairement le niveau de conseil prévu pour votre besoin.
Un indicateur clé de performance n’est pas forcément complexe : il peut s’agir d’un chiffre suivi parce qu’il éclaire une décision précise. Choisissez-le avec le cabinet, définissez la période de comparaison et associez-lui une action concrète. Si le résultat ne change aucune décision, cet indicateur mérite peut-être moins de place dans votre suivi.
Pour suivre une marge, vous pouvez par exemple repérer le coût ou l’offre qui la fait varier, puis discuter d’un ajustement de prix ou d’organisation. Pour les créances, vous pouvez vérifier les échéances et relancer les factures concernées. Le tableau de bord sert alors de point de départ, pas de verdict automatique.
FAQ :
Quels sont les 3 types de tableaux de bord ?
On distingue généralement le tableau de bord stratégique, le tableau de bord de pilotage et le tableau de bord opérationnel. Le premier aide à suivre les grandes orientations, le deuxième à surveiller les résultats d’une activité ou d’un service, et le troisième à organiser le suivi des opérations courantes. Cette classification est une grille de lecture, pas une obligation comptable. Une entreprise peut adapter ses tableaux à ses besoins et aux données disponibles.
Quelle est la différence entre un KPI et un tableau de bord ?
Un KPI est un indicateur choisi pour mesurer un enjeu ou suivre un objectif ; un tableau de bord rassemble plusieurs indicateurs pour faciliter leur lecture dans le temps. Par exemple, un indicateur de délai client peut figurer dans un tableau qui suit aussi le chiffre d’affaires, les créances et la trésorerie. Le KPI est donc un repère précis, tandis que le tableau de bord organise plusieurs repères pour aider à décider.
Quels sont les indicateurs d'un tableau de bord ?
Les indicateurs dépendent de l’activité et de la question que vous voulez éclairer. Un tableau de bord comptable peut suivre le chiffre d’affaires, la marge, le résultat, la trésorerie, les créances clients et les délais de règlement. Ces chiffres ne racontent pas la même chose : le chiffre d’affaires mesure les ventes enregistrées, tandis que la trésorerie reflète les disponibilités. Demandez au cabinet la période, le mode de calcul et les postes inclus dans chaque indicateur.
Quels sont les principaux KPI ?
Les principaux KPI sont ceux qui répondent aux priorités de votre entreprise. Pour une lecture comptable, vous pouvez suivre l’évolution du chiffre d’affaires, de la marge, du résultat, de la trésorerie et des créances clients. Une entreprise peut aussi retenir un indicateur lié à ses opérations, à condition de disposer des données nécessaires. Évitez d’accumuler les chiffres : sélectionnez ceux qui font ressortir une évolution et peuvent déclencher une action concrète.
C'est quoi un tableau de bord en comptabilité ?
Un tableau de bord en comptabilité rassemble des indicateurs issus des comptes pour suivre l’activité et éclairer des décisions. Il peut présenter le chiffre d’affaires, la marge, le résultat, la trésorerie ou les créances, selon les données disponibles et la mission confiée. Il se distingue des comptes annuels, qui présentent les comptes d’un exercice arrêté. Demandez au cabinet la fréquence de mise à jour, la période étudiée et les indicateurs réellement compris dans votre suivi.