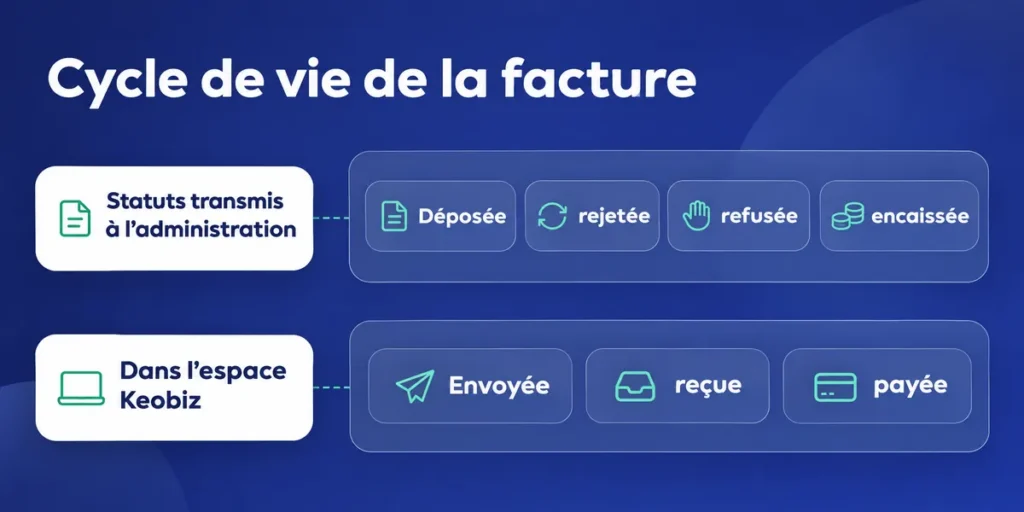
Une facture électronique suit des statuts échangés entre plateformes : déposée, rejetée, refusée et encaissée sont notamment transmis à l’administration.
Le rejet vient d’une plateforme, tandis que le refus relève de l’acheteur et doit être motivé selon les règles prévues par la norme.
Les indications de suivi interne aident client, fournisseur et cabinet à suivre le traitement, sans être nécessairement des statuts transmis à l’administration.
Chez Keobiz, le client voit les statuts envoyée, reçue, payée et peut recevoir des alertes en cas d’anomalie ou de facture manquante.
Au 26 octobre 2026, chaque facture électronique suit un cycle de statuts échangés entre plateformes : « déposée », « rejetée », « refusée » et « encaissée » sont notamment transmis à l’administration. D’autres indications servent au suivi entre partenaires. Depuis le 1er septembre 2026, la réception électronique est obligatoire pour toutes les entreprises assujetties à la TVA établies en France, selon le guide pratique de la DGFiP.
Vous consultez un statut, mais vous ne savez pas toujours s’il s’agit d’une formalité réglementaire ou d’un simple repère de travail. On fait le tri : qui émet chaque statut, ce que le client voit et ce que le cabinet peut suivre selon les accès disponibles.
Besoin d'aide dans votre compta ?
Évaluez nos tarifs et libérez-vous des contraintes comptables
Découvrez nos tarifs
Quels statuts obligatoires une facture électronique suit-elle ?
Quatre statuts méritent votre attention : « déposée », « rejetée », « refusée » et « encaissée ». Ils n’ont pas le même déclencheur. Ils sont échangés par les plateformes et transmis à l’administration dans le cadre du cycle de vie décrit par la DGFiP.
Statut
Qui l’émet
Ce qu’il déclenche
Déposée
La plateforme de l’émetteur
Confirme que la facture a été déposée dans le circuit électronique.
Rejetée
Une plateforme
Signale une anomalie de format, de donnée ou de routage à corriger avant retransmission.
Refusée
L’acheteur
Indique, avec un motif recevable, qu’il refuse la facture.
Encaissée
La partie qui constate le paiement, via la plateforme
Signale le paiement et contribue au suivi de la TVA sur les encaissements.
- La plateforme dépose la facture et enregistre son avancée dans le circuit.
- En cas de rejet, l’émetteur corrige l’anomalie puis retransmet la facture.
- Si l’acheteur refuse une facture, il précise le motif prévu par la norme.
Le rejet et le refus ne désignent pas le même problème. Une plateforme peut rejeter une facture pour une donnée incohérente ou un mauvais routage. L’acheteur, lui, motive un refus selon les motifs admis : un simple désaccord commercial ne suffit pas.
Quels statuts facultatifs facilitent le suivi ?
Les statuts facultatifs servent surtout à organiser le travail entre partenaires. Ils aident à repérer une facture à vérifier, à transmettre une demande de précision ou à suivre une validation interne. Ces repères complètent le cycle réglementaire, mais ne remplacent pas les statuts transmis à l’administration.
- Ajoutez une note interne quand une pièce demande une vérification.
- Partagez une demande de précision avec la personne qui traite la facture.
- Suivez la validation dans votre outil avant de lancer le paiement.
Vous gagnez en clarté si vous séparez les deux niveaux. Un statut officiel renseigne le parcours de la facture dans le circuit électronique. Une mention de suivi vous aide, vous et votre équipe, à décider de la prochaine action sans modifier ce parcours.
Une facture reçue ne devient pas automatiquement validée : vous pouvez encore la contrôler et organiser son traitement. Pour distinguer la réception de la suite du parcours, consultez notre guide sur le parcours de réception d’une facture électronique.
Que voient le fournisseur, le client et le cabinet ?
Chaque acteur consulte les informations utiles à son rôle, selon la plateforme et les accès configurés. Le fournisseur suit l’émission, le client traite la facture reçue et le cabinet exploite les éléments auxquels son client lui donne accès.
Acteur
Ce qu’il peut suivre
Son action principale
Fournisseur
Le dépôt, les anomalies signalées et l’avancement du paiement.
Corriger une facture rejetée et suivre son traitement.
Client
La réception, les informations de la facture et son statut de traitement.
Contrôler la facture et, si nécessaire, la refuser avec un motif recevable.
Cabinet
Les pièces et statuts disponibles dans les espaces auxquels il a accès.
S’appuyer sur les informations partagées pour le suivi comptable.
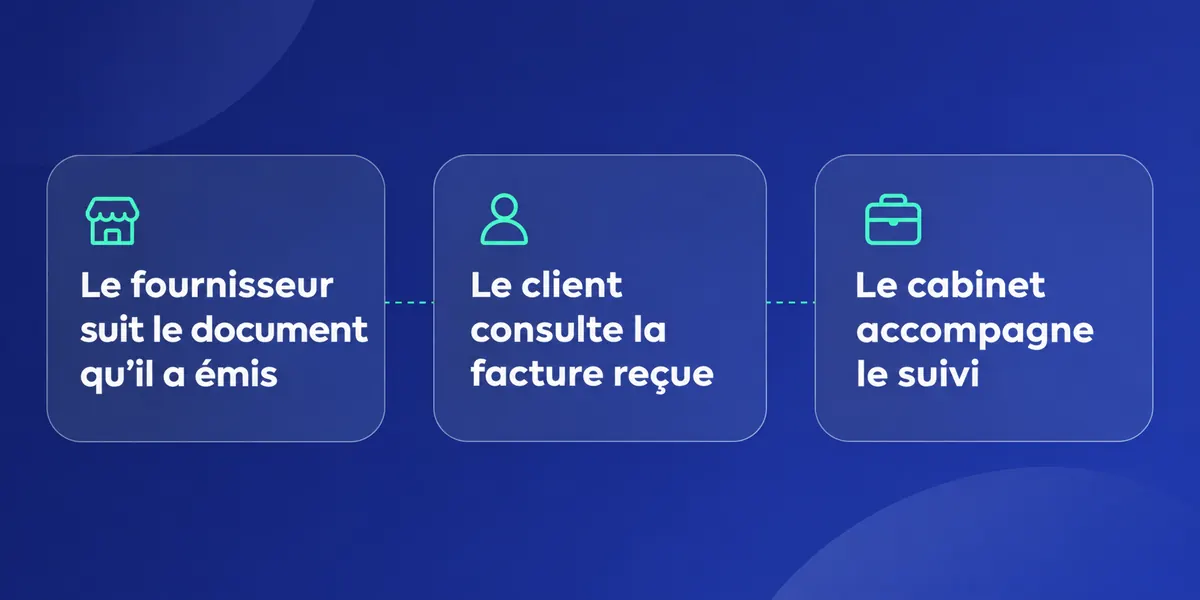
- Le fournisseur suit le document qu’il a émis et les retours du circuit.
- Le client consulte la facture reçue puis organise son traitement.
- Le cabinet accompagne le suivi à partir des données accessibles et transmises.
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA établies en France doivent pouvoir recevoir des factures électroniques. Les obligations d’émission varient selon la taille de l’entreprise. Le calendrier publié par la DGFiP permet de situer votre entreprise.
Que signifie « encaissée » pour la TVA ?
Le statut « encaissée » signale un paiement reçu. Il concerne particulièrement les prestations de services dont la TVA est exigible à l’encaissement, sauf option pour le paiement d’après les débits. En B2B domestique, le paiement se suit avec ce statut ; les règles de transmission sont précisées par le BOFiP.
Le statut « encaissée » permet de signaler les données de paiement utiles à la TVA, mais il ne remplace pas le suivi comptable de votre règlement. Pour comprendre qui contrôle l’encaissement et son rapprochement, découvrez notre guide sur le statut encaissée et le paiement.
- Vérifiez la date et le montant du règlement reçu.
- Rapprochez le paiement de la facture concernée.
- Transmettez les informations nécessaires selon votre calendrier de réforme.
Au 26 octobre 2026, les grandes entreprises et les ETI sont déjà concernées par les obligations applicables depuis le 1er septembre 2026. Pour les PME, TPE et micro-entreprises, l’émission et la transmission des données d’e-reporting s’appliqueront à partir du 1er septembre 2027. Le parcours diffère pour les opérations B2C et internationales.
Quels statuts Keobiz affiche-t-il au client ?
Dans l’espace Keobiz, le client suit ses factures avec les statuts affichés tels quels : envoyée, reçue, payée. Les factures sont générées au format Factur-X et leur statut est consultable depuis un ordinateur ou un mobile. Une alerte peut signaler une anomalie ou une facture manquante.
- « envoyée » : repérez une facture transmise dans le circuit.
- « reçue » : suivez l’arrivée d’une facture dans votre espace.
- « payée » : repérez le paiement dans le suivi affiché.
Ces libellés rendent le suivi plus lisible au quotidien. Ils ne remplacent pas les statuts réglementaires : par exemple, « payée » dans l’interface ne doit pas être confondu avec le statut officiel « encaissée ». Keobiz vous donne accès à une plateforme agréée de facturation électronique, sans outil ni abonnement supplémentaire pour l’émission, la réception et l’e-reporting dans ses packs comptables.
Keobiz n’est pas lui-même une plateforme agréée : il donne accès à la plateforme agréée de son partenaire Pennylane, intégrée à l’accompagnement. La mise en place passe par un rendez-vous, l’activation de la plateforme puis l’émission et la réception des factures dans l’espace Keobiz.
FAQ :
Quelles entreprises sont assujetties à la facturation électronique ?
Toutes les entreprises assujetties à la TVA et établies en France doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026. L’obligation d’émission dépend de la taille de l’entreprise : elle s’applique aux grandes entreprises et ETI depuis cette date, puis aux PME, TPE et micro-entreprises à partir du 1er septembre 2027. Les entreprises en franchise en base de TVA sont aussi concernées par le calendrier.
Quelle est la différence entre l'e-invoicing et l'e-reporting ?
L’e-invoicing correspond à l’émission, à la transmission et à la réception de factures électroniques structurées entre entreprises concernées. L’e-reporting transmet à l’administration certaines données d’opérations qui ne relèvent pas de cette facturation domestique, notamment des ventes aux particuliers ou des opérations internationales. Pour les prestations de services concernées, des données de paiement peuvent également être transmises. Les deux obligations passent par une plateforme agréée.
Quelles factures sont concernées par la facturation électronique ?
La réforme vise principalement les factures entre entreprises assujetties à la TVA et établies en France, émises et reçues dans un format structuré par une plateforme agréée. Un PDF envoyé par e-mail ne constitue pas une facture électronique au sens de la réforme. Les ventes aux particuliers et certaines opérations internationales relèvent de l’e-reporting. Les factures destinées aux acheteurs publics continuent de suivre leur circuit dédié.
Quels statuts une facture électronique doit-elle obligatoirement suivre ?
Les statuts obligatoires transmis à l’administration comprennent notamment « déposée », « rejetée », « refusée » et « encaissée ». Le premier confirme le dépôt dans le circuit, le rejet signale une anomalie de plateforme et le refus vient de l’acheteur avec un motif recevable. Le statut encaissée informe du paiement et sert au suivi de la TVA sur les encaissements. Les autres indications peuvent servir au suivi entre partenaires.
Qui voit les statuts d'une facture électronique : le client, le fournisseur ou le cabinet ?
Le fournisseur suit les informations liées à la facture qu’il a émise, et le client consulte la facture reçue et son traitement. Le cabinet peut exploiter les statuts et les pièces auxquels il a accès, selon les droits accordés et les outils utilisés. La visibilité dépend donc de la plateforme et de son paramétrage. Chez Keobiz, le client suit les statuts affichés dans son espace, avec des alertes en cas d’anomalie ou de facture manquante.