Une facture électronique est émise, transmise et reçue dans un format structuré via une plateforme agréée ; un PDF envoyé par e-mail ne répond pas à la définition réglementaire.
Les mentions habituelles restent requises ; quatre ajouts concernent le SIREN du client, l’adresse de livraison, la nature de l’opération et l’option TVA sur les débits, le cas échéant.
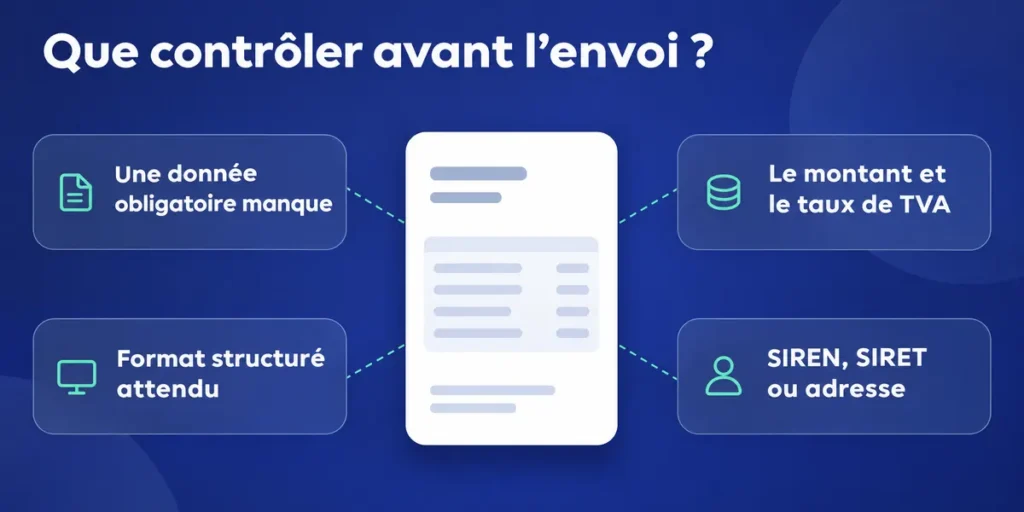
Avant l’envoi, contrôlez les données et le routage : une information absente ou incohérente, un format incorrect ou une mauvaise adresse peuvent conduire la plateforme à rejeter la facture.
Pour les PME, TPE et micro-entreprises, l’émission et l’e-reporting deviennent obligatoires le 1er septembre 2027 ; suivez ensuite les statuts jusqu’au paiement.
Une facture électronique conforme est créée dans un format structuré, puis transmise via une plateforme agréée avec les mentions requises, dont quatre nouvelles. Au 26 octobre 2026, l’émission devient obligatoire le 1er septembre 2027 pour les PME, TPE et micro-entreprises ; la réception, elle, est obligatoire depuis le 1er septembre 2026. Ces dates sont publiées par la DGFiP et le ministère de l’Économie dans leur calendrier officiel.
Vous préparez une facture client ? Commencez par vérifier les mentions, puis contrôlez son format et son destinataire avant de l’envoyer par le circuit électronique. La plateforme signale ensuite les étapes de transmission et de traitement. Ce suivi vous aide à repérer un rejet, une facture refusée ou un paiement encore attendu, sans confondre ces situations.
Besoin d'aide dans votre compta ?
Évaluez nos tarifs et libérez-vous des contraintes comptables
Découvrez nos tarifs
Quelles données faire figurer sur une facture électronique ?
Vous êtes devant votre devis terminé et prêt à facturer ? La facture électronique reprend les mentions habituelles d’une facture entre professionnels et ajoute quatre données spécifiques. Vérifiez chaque ligne avant l’envoi : la plateforme transporte les données, mais votre entreprise reste responsable de leur exactitude. Les règles sont détaillées par Service-Public.
Groupe de mentions
Données à faire figurer
Identification et date
Numéro de facture unique et chronologique, date d’émission, identité et adresse du vendeur et du client.
Identification professionnelle
Numéro SIREN et numéro de TVA intracommunautaire des parties, selon les mentions applicables.
Détail de la vente
Désignation des biens ou services, quantités, prix hors taxes et taux et montant de TVA.
Totaux et paiement
Total TTC, date et conditions de paiement, taux des pénalités de retard et indemnité forfaitaire de 40 € pour frais de recouvrement.
Nouvelle mention
SIREN du client.
Nouvelle mention
Adresse de livraison, si elle diffère de l’adresse du client.
Nouvelle mention
Nature de l’opération : livraison de biens, prestation de services ou opération mixte.
Nouvelle mention
Option pour le paiement de la TVA d’après les débits, si vous l’avez choisie.
Les quatre ajouts ne remplacent aucune mention déjà requise. Ils complètent les données de la facture structurée et permettent de mieux qualifier l’opération et son destinataire. Pour revoir les règles et consulter un exemple, parcourez aussi notre guide sur les mentions obligatoires, le modèle et l’exemple de facture.
La facture électronique de la réforme n’est pas une simple image de facture. Elle est émise, transmise et reçue dans un format structuré exploitable automatiquement, comme Factur-X, UBL ou CII. Un PDF envoyé par e-mail ne remplit pas cette définition. Pour approfondir, consultez notre page sur le format de facture électronique.
- Rapprochez le numéro de facture de votre séquence chronologique.
- Vérifiez les identités, adresses et identifiants des deux parties.
- Comparez les quantités, prix hors taxes, taux de TVA et totaux.
- Ajoutez les quatre nouvelles mentions selon la situation de l’opération.
Que contrôler avant d’envoyer la facture ?
Vous venez de finaliser une facture et vous craignez qu’elle ne parte pas ? Faites un dernier contrôle avant la transmission. La plateforme peut rejeter un document si le format est incorrect, si une donnée obligatoire manque ou paraît incohérente, ou si le routage ne permet pas de joindre le destinataire.
Repérer les erreurs avant le dépôt
- Une mention obligatoire ou une donnée de TVA n’est pas renseignée.
- Le montant, le taux de TVA ou le total ne concorde pas avec les lignes de facture.
- Le format envoyé ne permet pas le traitement structuré attendu.
- Le SIREN, le SIRET ou l’adresse de routage ne correspond pas au destinataire.
- Une incohérence entre les données de la facture empêche le contrôle de la plateforme.
Un rejet vient de la plateforme : elle bloque la facture avant son acheminement, par exemple à cause d’une donnée absente ou d’un problème d’adressage. Un refus intervient plus tard, lorsque l’acheteur refuse la facture pour un motif admis par la norme et le motive. Un désaccord commercial seul ne suffit pas à justifier ce refus.
Une facture rejetée ne suit pas le même parcours qu’une facture refusée par l’acheteur. Lisez le motif affiché, corrigez les données concernées et retransmettez par le circuit électronique. Pour suivre ce cas précis, consultez notre guide sur une facture électronique rejetée et le guide pratique de la DGFiP.
Après transmission, ne modifiez pas directement une facture déjà envoyée. Si une correction s’impose, établissez un nouveau document dans le même circuit, avec son propre numéro et la référence à la facture d’origine. Vous évitez ainsi de brouiller l’historique des échanges entre votre entreprise, la plateforme et le client.
Comment transmettre une facture par une plateforme agréée ?
Vous avez validé les données : reste à envoyer la facture au bon endroit. L’émission et la réception passent par une plateforme agréée, immatriculée par l’administration. Vous pouvez choisir cette plateforme directement ou passer par votre logiciel, votre expert-comptable ou votre banque pour organiser le raccordement.
L’annuaire dirige la facture vers le destinataire
La plateforme s’appuie sur l’annuaire central mis à disposition par l’administration. Celui-ci indique où adresser la facture en fonction des coordonnées de l’entreprise destinataire. La plateforme agréée choisie par cette entreprise inscrit et met à jour ses adresses de facturation. La liste officielle des plateformes agréées est publiée sur impots.gouv.fr.
- Repérez le SIREN de votre client sur ses informations de facturation.
- Précisez le SIRET de l’établissement ou un code de routage si l’organisation du client le demande.
- Transmettez la facture depuis votre plateforme agréée ou votre solution raccordée.
- Consultez le statut transmis après le dépôt et traitez toute anomalie signalée.
Le portail public de facturation n’est plus une plateforme gratuite d’émission. Il tient l’annuaire et collecte les données transmises par les plateformes agréées. Votre logiciel habituel peut rester en place s’il est raccordé à une plateforme agréée, seule habilitée à échanger avec l’administration.
Le bon adressage évite qu’une facture soit bloquée avant même d’arriver chez votre client. Si vous recevez aussi des factures fournisseurs, préparez séparément leur validation et leur traitement : notre guide explique comment recevoir une facture électronique, sans reprendre ici tout le parcours de réception.
Comment suivre les statuts jusqu’au paiement ?
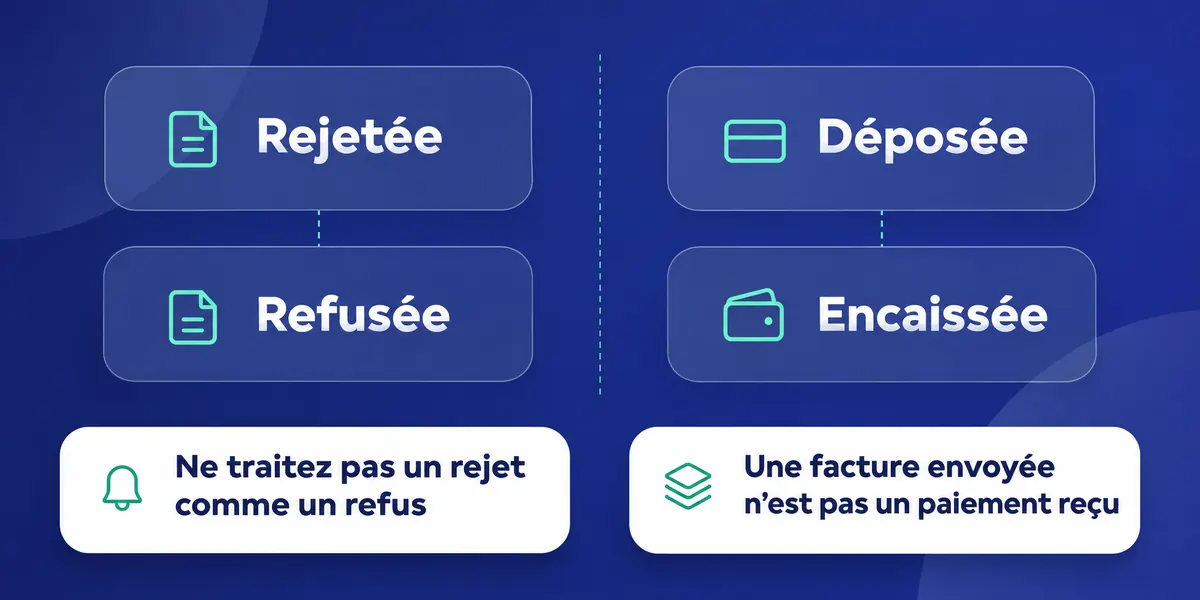
Une facture envoyée ne signifie pas encore qu’elle est traitée ou payée. Consultez les statuts transmis entre plateformes pour savoir où en est le document et décider de la suite : corriger un rejet, examiner un refus ou rapprocher un paiement.
Statut
Ce qu’il indique
Déposée
La facture a été transmise à la plateforme et déposée dans le circuit.
Rejetée
La plateforme a bloqué la facture ; vérifiez le motif, corrigez et retransmettez.
Refusée
L’acheteur a refusé la facture en indiquant le motif prévu par le dispositif.
Encaissée
Le paiement a été signalé ; ce statut participe au suivi de la TVA sur les encaissements.
Les statuts « déposée », « rejetée », « refusée » et « encaissée » font partie des informations de cycle de vie échangées par les plateformes et transmises à l’administration. Ils ne décrivent pas tous la même étape : ne traitez donc pas un rejet comme un refus, ni une facture envoyée comme un paiement reçu.
- Ouvrez le statut de chaque facture après son dépôt.
- Traitez le motif lorsqu’une plateforme signale un rejet.
- Examinez le motif de l’acheteur si la facture est refusée.
- Rapprochez le statut « encaissée » du règlement effectivement reçu.
Pour les prestations de services dont la TVA est exigible à l’encaissement, le suivi du paiement compte aussi dans la transmission des données de règlement. En B2B domestique, le statut « encaissée » porte cette information ; d’autres opérations relèvent de l’e-reporting. Le cycle de vie est détaillé dans le guide de la DGFiP.
Quelles sont les dates et les sanctions à retenir ?
Vous cherchez votre échéance sans vous perdre dans les annonces ? Au 26 octobre 2026, toutes les entreprises assujetties à la TVA établies en France doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026. Les grandes entreprises et ETI doivent aussi les émettre et transmettre leurs données d’e-reporting depuis cette date.
- Depuis le 1er septembre 2026 : réception électronique obligatoire pour toutes les entreprises assujetties à la TVA établies en France.
- Depuis le 1er septembre 2026 : émission et e-reporting pour les grandes entreprises et les ETI.
- À partir du 1er septembre 2027 : émission et e-reporting pour les PME, TPE et micro-entreprises.
Le calendrier s’applique aussi aux micro-entrepreneurs en franchise en base de TVA. Ils doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026, puis émettre et transmettre leurs données d’e-reporting à partir du 1er septembre 2027. La franchise ne les écarte donc pas de la réforme.
La loi de finances pour 2026 prévoit des sanctions en cas de manquement : 50 € par facture non émise sous forme électronique, dans la limite de 15 000 € par an, et 500 € par transmission d’e-reporting manquante, dans la même limite annuelle. Consultez le détail sur Service-Public Entreprendre.
En cas d’absence de plateforme de réception désignée, l’entreprise reçoit une mise en demeure de 3 mois, puis s’expose à une amende de 500 € et à 1 000 € par nouvelle période de 3 mois sans régularisation. L’administration indique que les sanctions ne seront pas appliquées automatiquement si une difficulté réelle est documentée et en cours de correction.
Le projet de loi de finances pour 2027 est encore en discussion et n’est pas adopté au 26 octobre 2026. Il ne modifierait ni le calendrier ni les sanctions de la facturation électronique, sous réserve du vote. Vous pouvez consulter le texte du projet à l’Assemblée nationale ; tant que le texte n’est pas adopté, le calendrier légal reste celui présenté ci-dessus.
Comment émettre vos factures électroniques avec Keobiz ?
Vous voulez préparer l’échéance sans changer tout votre fonctionnement ? Keobiz donne accès à la plateforme agréée de son partenaire Pennylane : Keobiz n’est pas lui-même une plateforme agréée. L’émission, la réception des factures électroniques et l’e-reporting sont intégrés à la mission Keobiz, dans tous les packs comptables.
Un parcours de mise en place et de suivi
- Échangez avec un conseiller pour cadrer la mise en place.
- Activez la plateforme agréée, signez le mandat et paramétrez votre espace.
- Générez votre adresse de réception pour la transmettre à vos fournisseurs.
- Émettez et recevez vos factures depuis votre espace Keobiz.
Les factures sont générées au format Factur-X. Depuis ordinateur ou mobile, vous suivez leur statut en temps réel : envoyée, reçue ou payée. Une alerte vous signale une anomalie ou une facture manquante. Vous pouvez ainsi repérer une action à mener et garder un œil sur le parcours, jusqu’au règlement.
La solution de facturation électronique est intégrée au Compte Pro et au logiciel de devis et facturation conforme à la réforme, sans outil ni abonnement supplémentaire dans les packs comptables. La mise en place comprend l’activation de la plateforme, son paramétrage et la génération de votre adresse de réception.
Vous pouvez aussi conserver votre logiciel actuel s’il est raccordé à une plateforme agréée. Si vous êtes micro-entrepreneur, les obligations de la réforme s’appliquent à votre activité, mais Keobiz ne tient pas la comptabilité des micro-entrepreneurs. Pour une entreprise accompagnée par le cabinet, l’équipe peut vous aider à préparer le raccordement et le suivi des factures.
FAQ :
Est-il obligatoire d'avoir un logiciel de facturation ?
Non, la réforme n’impose pas un logiciel de facturation particulier. En revanche, l’émission et la réception des factures électroniques doivent passer par une plateforme agréée. Vous pouvez conserver votre logiciel actuel s’il est raccordé à cette plateforme, qui échange avec l’administration. Si votre outil ne peut pas être raccordé, vous devrez choisir une solution adaptée. La DGFiP précise les modalités dans son guide pratique de la facturation électronique.
Quand la facture électronique est-elle obligatoire ?
La réception est obligatoire depuis le 1er septembre 2026 pour toutes les entreprises assujetties à la TVA établies en France. Les grandes entreprises et les ETI doivent aussi émettre leurs factures électroniques et transmettre leurs données d’e-reporting depuis cette date. Pour les PME, TPE et micro-entreprises, l’émission et l’e-reporting deviennent obligatoires à partir du 1er septembre 2027. Ce calendrier est celui indiqué par impots.gouv.fr au 26 octobre 2026.
Quelle est la différence entre une facture dématérialisée et une facture électronique ?
Une facture dématérialisée peut être une facture papier numérisée ou un PDF envoyé par e-mail. Une facture électronique au sens de la réforme est créée, transmise et reçue dans un format structuré permettant le traitement automatique des données, par l’intermédiaire d’une plateforme agréée. Un simple PDF n’est donc pas une facture électronique conforme au dispositif. Les formats socles comprennent Factur-X, UBL et CII, selon les informations de la DGFiP.
Quel risque si pas de facture électronique ?
Une entreprise qui n’émet pas ses factures sous forme électronique à l’échéance prévue s’expose à une sanction de 50 € par facture, plafonnée à 15 000 € par an. Une transmission d’e-reporting manquante est sanctionnée de 500 €, dans la même limite annuelle. L’absence de plateforme de réception désignée entraîne une mise en demeure, puis des amendes si l’entreprise ne régularise pas. Service-Public Entreprendre détaille ces sanctions.
Comment savoir si je suis soumis à la facturation électronique ?
Vérifiez d’abord si votre entreprise est assujettie à la TVA et établie en France : la réception électronique est obligatoire depuis le 1er septembre 2026 dans cette situation. Votre échéance d’émission dépend ensuite de la taille de l’entreprise. Les PME, TPE et micro-entreprises sont concernées à partir du 1er septembre 2027. Les micro-entrepreneurs en franchise de TVA sont également concernés. La DGFiP publie le calendrier applicable selon les catégories d’entreprises.